Números reais desta ferramenta, linha por linha.
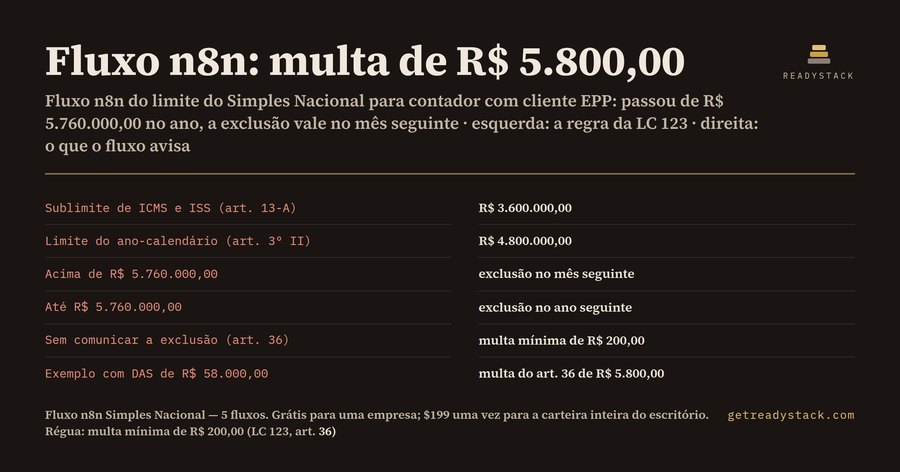
Todo contador que atende EPP no Simples Nacional conhece o susto: o cliente fatura bem, ninguém soma o ano, e a exclusão chega antes da conversa. A regra está no art. 3º, inciso II, da LC 123/2006: o limite é de R$ 4.800.000,00 de receita bruta no ano-calendário. Não nos últimos 12 meses. De janeiro a dezembro.
Esse detalhe é onde muita conferência erra. O RBT12, a soma dos 12 meses anteriores, serve para achar a alíquota. Para a exclusão, o que conta é o acumulado do ano. Um chatbot, perguntado às pressas, costuma misturar as duas contas.
O que acontece quando passa? Depende de quanto passou. Se o excesso não for superior a 20% do limite, ou seja, até R$ 5.760.000,00, os efeitos da exclusão ficam para o ano-calendário seguinte (art. 3º, §9-A). Se passar disso, a empresa fica excluída já no mês seguinte ao excesso (art. 3º, §9).
E há um prazo para comunicar. O art. 30, §1º, inciso IV, diz: até o último dia útil do mês seguinte à ultrapassagem acima de 20%; ou até o último dia útil de janeiro do ano seguinte, quando o excesso ficou dentro dos 20%. Quem não comunica paga a multa do art. 36: 10% dos tributos do Simples do mês anterior ao início dos efeitos, nunca menos de R$ 200,00.
Um exemplo com números redondos. De janeiro a agosto de 2026 o cliente faturou R$ 600.000,00 por mês. Em setembro, R$ 700.000,00. Em outubro, R$ 650.000,00. O acumulado passa de R$ 4.800.000,00 em setembro e de R$ 5.760.000,00 em outubro, fechando em R$ 6.150.000,00. Resultado: excluída a partir de 01/11/2026, comunicação até 30/11/2026. Com um DAS de outubro de R$ 58.000,00, a multa do art. 36 seria de R$ 5.800,00.
Antes disso, em julho, o acumulado já tinha passado de R$ 3.600.000,00, o sublimite do art. 13-A para ICMS e ISS. É um segundo alerta que vale ver cedo.
Nada disso é difícil de calcular. O difícil é lembrar de calcular, todo mês, para cada cliente. É aí que entra o n8n.
O fluxo grátis faz exatamente a conta acima. Todo dia 5, às 8h, ele lê a aba de faturamento da sua planilha (colunas mes, receita_bruta e, se quiser, das_mes), soma o ano-calendário, compara com R$ 3.600.000,00 e R$ 4.800.000,00, e manda um e-mail com a situação, a data dos efeitos, o prazo de comunicação e a multa mínima. O prazo considera sábados e domingos; os feriados você confere.
Para importar: novo workflow, menu de três pontos, Import from File. Depois você cria as suas credenciais do Google Sheets e de e-mail e liga nos nós. O arquivo não traz chave nem senha. Rode uma vez à mão e, se estiver certo, ative.
Quando o fluxo grátis funciona para um cliente, a próxima pergunta é óbvia: e os outros? O pacote completo tem mais quatro fluxos. O primeiro aplica a mesma regra a cada CNPJ da carteira, ordena do mais urgente para o menos urgente, grava o histórico e manda um resumo só. O segundo recebe o mês do excesso por webhook, busca os feriados nacionais do ano na BrasilAPI e devolve o último dia útil exato. O terceiro consulta toda segunda-feira cada CNPJ na BrasilAPI e avisa quem não consta mais como optante do Simples. O quarto calcula a multa de mora do DAS em atraso: 0,33% por dia, limitada a 20%, pela Lei 9.430/1996, art. 61, que o art. 35 da LC 123 manda aplicar ao Simples. Os juros pela Selic ficam de fora.
Um limite honesto: os fluxos não tratam o ano de início de atividade, que tem limite proporcional. E não substituem a sua análise; eles só garantem que a pergunta chegue na hora certa.
Se quiser testar antes, a calculadora na página faz a mesma conta com os números do seu cliente, direto no navegador.