· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
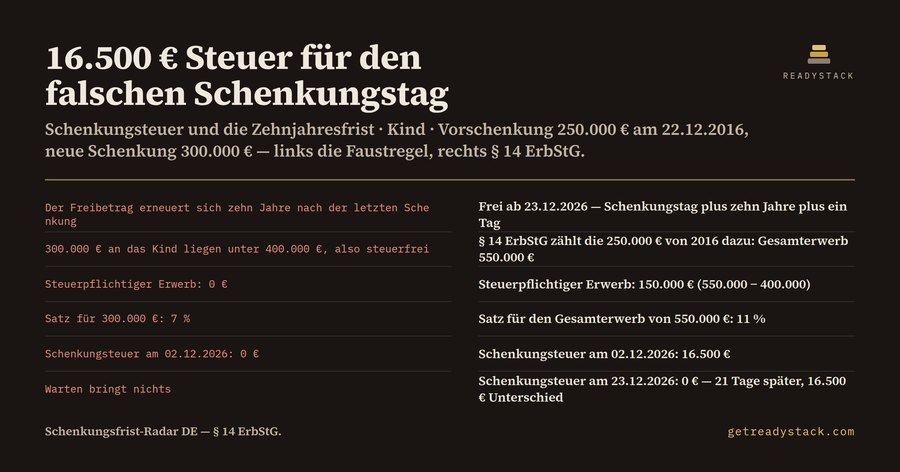
16.500 Euro Schenkungsteuer zahlt ein deutsches Elternpaar, das seinem Kind am 2. Dezember 2026 dreihunderttausend Euro überweist — und null Euro, wenn es bis zum 23. Dezember 2026 wartet. Zwischen beiden Terminen liegen 21 Tage und ein Paragraf, den kein Gratis-Rechner abfragt.
Der Fall ist alltäglich: Am 22. Dezember 2016 hat dasselbe Elternpaar dem Kind bereits 250.000 Euro geschenkt, jetzt sollen 300.000 Euro folgen. Der Freibetrag für Kinder liegt nach § 16 ErbStG bei 400.000 Euro, und 300.000 Euro liegen darunter. Jeder Chatbot sagt hier: steuerfrei.
Das ist falsch, und zwar wegen § 14 ErbStG. Die Vorschrift rechnet alle Erwerbe zusammen, die innerhalb von zehn Jahren von derselben Person anfallen.
Die 250.000 Euro von 2016 und die 300.000 Euro von 2026 ergeben einen Gesamterwerb von 550.000 Euro. Davon geht der Freibetrag einmal ab, nicht zweimal: 550.000 minus 400.000 sind 150.000 Euro steuerpflichtiger Erwerb. Der Tarif des § 19 ErbStG greift für die Steuerklasse I bei einem Wert bis 300.000 Euro mit 11 Prozent. Auf die Vorschenkung allein wäre keine Steuer entstanden, es gibt also nichts anzurechnen. Bleiben 16.500 Euro.
Die verbreitete Faustregel lautet, der Freibetrag erneuere sich zehn Jahre nach der letzten Schenkung. Sie führt hier zum Fehler, weil sie kein Datum nennt. Der Zehnjahreszeitraum wird vom Tag der Vorschenkung aus gerechnet; die Vorschenkung fällt erst am Tag nach dem zehnten Jahrestag aus der Zusammenrechnung heraus. Für den 22. Dezember 2016 ist das der 23. Dezember 2026. Wer am 2. Dezember schenkt, schenkt 21 Tage zu früh und zahlt 16.500 Euro dafür.
Dieses Datum nennt der Schenkungsfrist-Radar DE. Das Add-on läuft in Chrome, Edge und Firefox, fragt nach Verhältnis, geplantem Tag und Betrag sowie Tag und Betrag der Vorschenkung und gibt den Stichtag zurück. Daneben stehen Gesamterwerb, steuerpflichtiger Erwerb, Satz, Steuer am geplanten Tag und Steuer ab dem Stichtag.
Gerechnet werden sechs Regeln des Erbschaftsteuergesetzes. Neben der Zusammenrechnung nach § 14 und dem Freibetrag nach § 16 gehören dazu der Härteausgleich des § 19 Abs. 3, der den Sprung an jeder Tarifgrenze auf 50 Prozent des übersteigenden Betrags begrenzt, die Mindeststeuer nach § 14 Abs. 1 Satz 4, die verhindert, dass die Anrechnung der fiktiven Steuer auf den Vorerwerb das Ergebnis zu weit drückt, und die Steuerbefreiung für das selbstgenutzte Familienheim unter Ehegatten nach § 13 Abs. 1 Nr. 4a.
Die Zahlen ändern sich mit dem Verwandtschaftsgrad erheblich. Dieselben Daten für eine Zuwendung an eine nicht verwandte Person der Steuerklasse III — 60.000 Euro am 20. Februar 2018, 120.000 Euro am 15. Oktober 2026 — ergeben 36.000 Euro Steuer am geplanten Tag und 30.000 Euro ab dem Stichtag am 21. Februar 2028, also 6.000 Euro Unterschied. Bei Ehegatten kippt der Fall komplett: 650.000 Euro am 1. März 2027 nach einer Vorschenkung von 400.000 Euro kosten 82.500 Euro — ist die Zuwendung dagegen das selbstgenutzte Familienheim, sind es null, ohne dass der Freibetrag angetastet wird.
Die Rechnung ist kostenlos und vollständig, ohne Schlüssel, Limit oder Wasserzeichen. Wer die geprüften Schenkungen als CSV mitnehmen oder an den Stichtag erinnert werden will, schaltet die Pro-Ebene frei. Dieselbe Durchsicht beim Steuerberater läuft über die Zeitgebühr nach § 13 StBVV: 30 bis 70 Euro je angefangene halbe Stunde.
Für die Kettenschenkung über den Ehegatten oder die Bewertung von GmbH-Anteilen nach §§ 13a und 13b ErbStG bleibt die Kanzlei die richtige Adresse. Für die Frage, an welchem Tag geschenkt werden darf, reicht ein Datum.
15 Sekunden — was es wirklich tut
Der ganze Ablauf
Häufige Fragen
Was macht der Schenkungsfrist-Radar konkret?
Sie tragen die geplante Schenkung und die letzte Vorschenkung derselben Person mit Datum ein. Das Add-on rechnet den Gesamterwerb nach § 14 ErbStG, zieht den Freibetrag nach § 16 ab, wendet den Tarif des § 19 samt Härteausgleich an und nennt den Tag, ab dem die Vorschenkung aus dem Zehnjahreszeitraum fällt.
Für wen ist das gedacht?
Für Eltern, Großeltern und Ehepartner in Deutschland, die vor Jahresende Geld, ein Depot oder eine Immobilie übertragen wollen, und für Steuerkanzleien, die eine Mandantenfrage in zwei Minuten gegenprüfen wollen. Wer noch nie geschenkt hat, braucht es nicht — der Freibetrag steht dann ohnehin voll zur Verfügung.
Warum reicht ein kostenloser Schenkungsteuer-Rechner nicht?
Die kostenlosen Rechner und die Chatbots fragen nach Betrag und Verwandtschaftsgrad, nicht nach dem Datum der Vorschenkung. Damit können sie den Zehnjahreszeitraum des § 14 ErbStG nicht prüfen und nennen nie einen Stichtag. Die verbreitete Faustregel, der Freibetrag erneuere sich zehn Jahre nach der letzten Schenkung, ist genau das, was hier schiefgeht.
Was kann die kostenlose Ebene, was kostet Geld?
Kostenlos ist die vollständige Rechnung: Stichtag, Freibetrag, steuerpflichtiger Erwerb, Satz, Steuer am geplanten Tag und Steuer ab dem Stichtag. Es gibt keinen Schlüssel, kein Limit und kein Wasserzeichen. Die Pro-Ebene für 29 US-Dollar fügt zwei andere Dinge hinzu: eine CSV-Chronik zum Mitnehmen und einen Browser-Alarm vor dem Stichtag.
Was kostet dieselbe Prüfung beim Steuerberater?
Die Zeitgebühr nach § 13 StBVV liegt bei 30 bis 70 Euro je angefangene halbe Stunde. Eine Stunde für die Durchsicht der Vorschenkungen und die Fristberechnung kostet damit 60 bis 140 Euro, je Mandantenfrage. Für die Gestaltung einer Kettenschenkung oder eine Anteilsbewertung bleibt die Kanzlei trotzdem die richtige Adresse.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.