· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
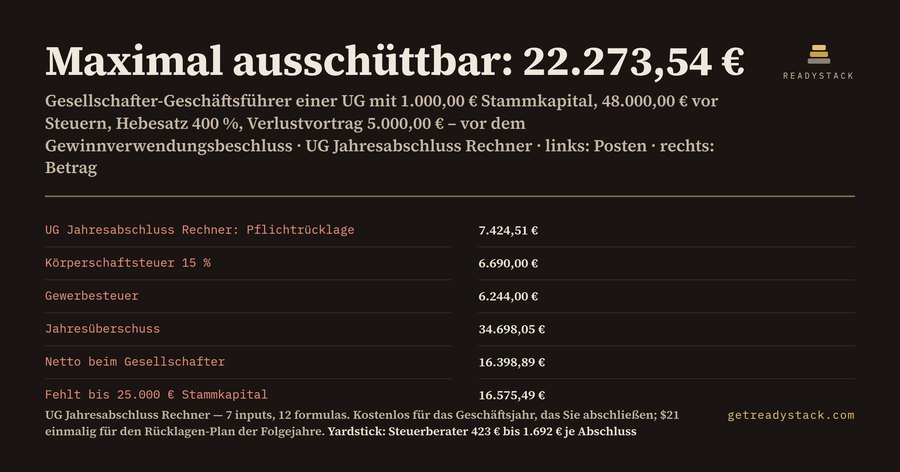
Maximal ausschüttbar: 22.273,54 € – so viel darf ein Gesellschafter-Geschäftsführer einer deutschen UG (haftungsbeschränkt) mit 48.000,00 € Jahresergebnis vor Steuern höchstens ausschütten, obwohl der Jahresüberschuss 34.698,05 € beträgt.
| Position | Betrag |
|---|---|
| Zu versteuerndes Einkommen | 44.600,00 € |
| Körperschaftsteuer 15 % | 6.690,00 € |
| Solidaritätszuschlag 5,5 % der KSt | 367,95 € |
| Gewerbesteuer (Hebesatz 400 %) | 6.244,00 € |
| Jahresüberschuss | 34.698,05 € |
| Pflichtrücklage | 7.424,51 € |
| Maximal ausschüttbar | 22.273,54 € |
| Netto beim Gesellschafter | 16.398,89 € |
Woher die Lücke von 12.424,51 € kommt
Zwischen Jahresüberschuss und Ausschüttung stehen zwei Posten. Erstens der bilanzielle Verlustvortrag aus dem Vorjahr: 5.000,00 €. Zweitens die gesetzliche Rücklage. § 5a Abs. 3 GmbHG verlangt, dass ein Viertel des um den Verlustvortrag aus dem Vorjahr geminderten Jahresüberschusses in die Rücklage geht. Im Beispiel sind das (34.698,05 € − 5.000,00 €) / 4 = 7.424,51 €. Dieser Betrag ist gesperrt. Er dient nur der Kapitalerhöhung oder dem Verlustausgleich.
Die Steuern in der richtigen Reihenfolge
Die Körperschaftsteuer beträgt für Veranlagungszeiträume bis 2027 15 % (§ 23 KStG), der Soli 5,5 % davon. Für die Gewerbesteuer wird der Gewerbeertrag auf volle 100 € abgerundet und mit der Messzahl 3,5 % (§ 11 GewStG) und dem Hebesatz Ihrer Gemeinde multipliziert. Einen Freibetrag gibt es für Ihre UG nicht. Beide Steuern mindern den eigenen Gewinn nicht.
Wichtig ist die Trennung der beiden Verlustvorträge. Der steuerliche Verlustvortrag laut Bescheid (im Beispiel 4.600,00 €) mindert das Einkommen. Der bilanzielle Verlustvortrag aus der Vorjahresbilanz (5.000,00 €) mindert die Basis der Rücklage und den ausschüttbaren Betrag. Sie unterscheiden sich, weil nicht abziehbare Betriebsausgaben wie 30 % der Bewirtung den Bilanzverlust erhöhen, den Steuerverlust aber nicht.
Zwei weitere Fälle
- Gleiche UG in einer Gemeinde mit 280 % Hebesatz: Gewerbesteuer 4.370,80 €, Pflichtrücklage 7.892,81 €, maximal ausschüttbar 23.678,44 €.
- Gleiche UG, Stammkapital auf 25.000,00 € erhöht: § 5a gilt nach Abs. 5 nicht mehr, Pflichtrücklage 0,00 €, maximal ausschüttbar 29.698,05 €.
Der häufigste Fehler
Viele Anleitungen sagen, die Rücklage ende bei 25.000 €. Das steht nicht im Gesetz. § 5a Abs. 3 GmbHG nennt keine Obergrenze. Die Pflicht endet erst, wenn die UG ihr Stammkapital auf mindestens 25.000 € erhöht (§ 5a Abs. 5). Bis dahin geht jedes Jahr ein Viertel in die Rücklage – auch wenn sie schon über 25.000 € liegt. Im Beispiel fehlen nach diesem Jahr noch 16.575,49 €, bis Stammkapital und Rücklage zusammen 25.000 € erreichen.
Frist und Ordnungsgeld
Der festgestellte Jahresabschluss muss spätestens ein Jahr nach dem Abschlussstichtag an das Unternehmensregister übermittelt werden (§ 325 Abs. 1a HGB). Sonst leitet das Bundesamt für Justiz ein Ordnungsgeldverfahren ein: 2.500 € bis 25.000 € (§ 335 Abs. 1 HGB).
Zum Vergleich
Ein Steuerberater berechnet für die Aufstellung eines Jahresabschlusses nach § 35 Abs. 1 Nr. 1a StBVV 10/10 bis 40/10 einer vollen Gebühr nach Tabelle B. Bei einem Gegenstandswert bis 125.000 € sind das 423 € bis 1.692 € zuzüglich Umsatzsteuer, jedes Jahr.
Der kostenlose Rechner läuft im Browser mit Ihren eigenen 7 Werten, ohne Konto. Die .xlsx-Arbeitsmappe mit dem Blatt „Rücklagen-Plan“ zeigt zusätzlich die Rücklage im Folgejahr, nach 5 Jahren und ab wann die Kapitalerhöhung auf 25.000 € möglich ist.
15 Sekunden — was es wirklich tut
Häufige Fragen
Was rechnet der UG Jahresabschluss Rechner?
Aus 7 inputs – Jahresergebnis vor Steuern, nicht abziehbare Betriebsausgaben, steuerlicher und bilanzieller Verlustvortrag, Hebesatz, bisherige Rücklage, Stammkapital – rechnen 12 formulas Körperschaftsteuer, Soli, Gewerbesteuer, Jahresüberschuss, die Pflichtrücklage nach § 5a Abs. 3 GmbHG, den maximal ausschüttbaren Betrag und was davon netto beim Gesellschafter ankommt.
Für wen ist der Rechner gedacht?
Für Gesellschafter-Geschäftsführer einer kleinen UG (haftungsbeschränkt), die den Jahresabschluss selbst oder mit günstiger Software machen. Vor dem Gewinnverwendungsbeschluss müssen Sie wissen, welches Viertel des Jahresüberschusses in die gesetzliche Rücklage gehört und wie viel Sie danach höchstens ausschütten dürfen.
Warum reicht ein kostenloser GmbH-Steuerrechner nicht?
Er kennt die UG-Rücklage nicht. Er zieht den bilanziellen Verlustvortrag nicht vor dem Viertel ab, trennt ihn nicht vom steuerlichen Verlustvortrag und lässt die Rücklage oft bei 25.000 € enden. § 5a GmbHG kennt aber keine Obergrenze: Die Pflicht endet erst, wenn das Stammkapital auf 25.000 € erhöht ist.
Was ist kostenlos, was kostet Geld?
Die komplette Jahresrechnung im Browser ist kostenlos, ohne Konto und mit Ihren eigenen Zahlen, das Ergebnis ist nicht gesperrt. Einmal bezahlt wird die .xlsx-Datei: dieselben 12 Formeln plus Blatt „Rücklagen-Plan“ mit Folgejahr, 5-Jahres-Stand und dem Jahr, ab dem die Kapitalerhöhung auf 25.000 € möglich ist. Kein Abo.
Was kostet der Jahresabschluss beim Steuerberater?
Nach § 35 Abs. 1 Nr. 1a StBVV kostet die Aufstellung eines Jahresabschlusses 10/10 bis 40/10 einer vollen Gebühr nach Tabelle B. Bei einem Gegenstandswert bis 125.000 € sind das 423 € bis 1.692 € zuzüglich Umsatzsteuer, jedes Jahr. Steuererklärungen und Offenlegung kommen gesondert dazu.
Wann ändern sich die Zahlen?
Ab dem Erhebungszeitraum 2027 beträgt der Gewerbesteuer-Hebesatz mindestens 280 % (§ 16 Abs. 4 GewStG, Gesetz vom 29. Juni 2026, BGBl. 2026 I Nr. 197). Die Körperschaftsteuer sinkt ab dem Veranlagungszeitraum 2028 von 15 % auf 14 % und danach jährlich um einen Punkt bis 10 % ab 2032 (§ 23 KStG).
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.