E-Rechnung erstellen: Schlussrechnung mit Abschlägen als XRechnung

Für Handwerk und Bau. Ab 1. Januar 2027 Pflicht bei mehr als 800.000 € Vorjahresumsatz (§ 27 Abs. 38 UStG). Die Abschläge werden mit Entgelt und Umsatzsteuer abgesetzt, wie § 14 Abs. 5 UStG es für die Schlussrechnung verlangt.

Ihre Schlussrechnung – Ergebnis

Zahlbetrag (BT-115)
–
Entgelt netto (BT-109)
Umsatzsteuer (BT-110)
Rechnungsbetrag brutto (BT-112)
Abgesetzte Abschläge brutto (BT-113)
davon abgesetzte USt (§ 14 Abs. 5 UStG)

Prüfung:

Betrifft mich die Pflicht?

§ 27 Abs. 38 UStG: Für Umsätze bis 31.12.2026 gehen Papier und (mit Zustimmung) PDF noch. Für Umsätze 2027 nur, wenn der Vorjahresumsatz 800.000 € nicht übersteigt, oder per EDI. Ab 1.1.2028 gilt die E-Rechnung zwischen inländischen Unternehmen ohne Übergang (§ 14 Abs. 2 Satz 2 Nr. 1 UStG).

1 · Rechnung

2 · Positionen (Leistung und Nachträge)

Bezeichnung (BT-153)MengeEinheitEinzelpreis €Netto €

3 · Bereits gestellte Abschlagsrechnungen (§ 14 Abs. 5 UStG)

NummerDatumEntgelt netto €USt darauf €

Tragen Sie die Steuer so ein, wie sie auf der Abschlagsrechnung stand.

4 · Ihr Betrieb (Verkäufer)

5 · Auftraggeber (Käufer)

6 · Prüfliste – 24 Regeln aus EN 16931, XRechnung 3.0 und UStG

Die Regel-IDs stammen aus dem Schematron von CEN (EN 16931) und KoSIT (XRechnung 3.0). Die Datei wird in Ihrem Browser erzeugt; nichts wird hochgeladen.

Vollversion — $21 einmalig: Excel-Arbeitsmappe mit Stapel-Tabelle für 25 Bauvorhaben, Absenderblatt und diesem Werkzeug als Offline-Datei. Vollversion holen

Ersetzt keine Steuerberatung. Rechtsgrundlagen: §§ 14, 14a, 14c, 27 Abs. 38 UStG (gesetze-im-internet.de), XRechnung 3.0 (KoSIT), EN 16931.

Vollversion holen $21

Die Excel-Arbeitsmappe (.xlsx) mit echten Formeln: Schlussrechnungs-Rechner mit 9 Ergebnissen inkl. Papier-Frist nach § 27 Abs. 38 UStG, eine Stapel-Tabelle für 25 Bauvorhaben in einer Liste, ein Blatt für Ihre Absenderdaten und das Werkzeug als Offline-Datei. Einmal zahlen, kein Abo.

Einmal zahlen, ein Lizenzschlüssel für dieses Tool. Der Schlüssel erscheint direkt nach der Zahlung.

Steuerberater-Zeitgebühr nach § 13 StBVV: 16,50 bis 41 Euro je angefangene Viertelstunde.

Vollversion kaufen — $21
ENDEJAESPT

Werkzeug finden

· ReadyStack

Rechenbeispiel

Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
E-Rechnung erstellen: Schlussrechnung mit Abschlägen als XRechnung (§ 14 Abs. 5 UStG)

Wer am Bau nach Baufortschritt abrechnet, schreibt am Ende keine gewöhnliche Rechnung. Die Schlussrechnung muss die Abschläge absetzen, und zwar nicht nur das Geld, sondern auch die Steuer darauf. So steht es in § 14 Abs. 5 UStG: In der Endrechnung sind die vereinnahmten Teilentgelte und die auf sie entfallenden Steuerbeträge abzusetzen, wenn über sie Rechnungen ausgestellt wurden.

Ab 2027 kommt das Format dazu. § 27 Abs. 38 UStG lässt Papier und PDF für Umsätze bis Ende 2026 noch zu. Für Umsätze im Jahr 2027 gilt das nur noch, wenn der Gesamtumsatz im Vorjahr nicht über 800.000 € lag, oder bei EDI. Wer darüber liegt, schickt ab dem 1. Januar 2027 an inländische Unternehmen eine E-Rechnung nach EN 16931. Ab 2028 fällt die Übergangsregel ganz weg.

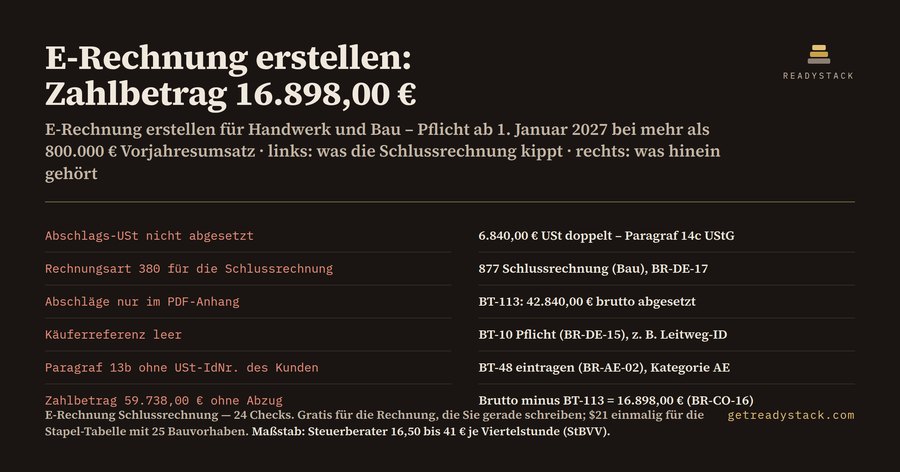
Ein Beispiel mit echten Zahlen aus dem Werkzeug. Ein SHK-Betrieb saniert Heizung und drei Bäder: Heizungsanlage pauschal 18.500,00 €, drei Bäder zu je 9.500,00 €, dazu ein Nachtrag über 40 m Trinkwasserstrang zu 80,00 €. Das sind 50.200,00 € netto und 9.538,00 € Umsatzsteuer, zusammen 59.738,00 €. Zwei Abschlagsrechnungen wurden schon gestellt und bezahlt: 15.000,00 € plus 2.850,00 € USt und 21.000,00 € plus 3.990,00 € USt. Abgesetzt werden 42.840,00 € brutto, davon 6.840,00 € Umsatzsteuer. Der Zahlbetrag der Schlussrechnung ist 16.898,00 €.

Warum die Steuer mit abgesetzt werden muss: Fehlt der Abzug, steht die Umsatzsteuer der Abschläge zweimal auf Ihren Rechnungen, einmal auf den Abschlagsrechnungen und noch einmal in der Schlussrechnung. § 14c Abs. 1 UStG sagt, wer einen höheren Steuerbetrag ausweist, als er schuldet, schuldet auch den Mehrbetrag. Im Beispiel wären das 6.840,00 €.

In der XRechnung sieht das so aus. Die Rechnungsart ist 877, Schlussrechnung für Bauleistungen; XRechnung 3.0 lässt nach Regel BR-DE-17 außerdem 875 für Abschlagsrechnungen und 876 für Teilschlussrechnungen zu. Die gezahlten Abschläge stehen brutto im Feld BT-113, der Zahlbetrag in BT-115, und die Regel BR-CO-16 prüft, dass Brutto minus Abschläge den Zahlbetrag ergibt. Jede Abschlagsrechnung mit Nummer, Datum, Entgelt und Steuer schreibt das Werkzeug in das Hinweisfeld der Rechnung, damit der Abzug nach § 14 Abs. 5 UStG lesbar bleibt.

Bei Bauleistungen an andere Bauunternehmer schuldet oft der Auftraggeber die Steuer nach § 13b UStG. Dann muss auf der Rechnung der Satz „Steuerschuldnerschaft des Leistungsempfängers“ stehen, so verlangt es § 14a Abs. 5 UStG. In der XRechnung ist das die Steuerkategorie AE mit 0 %, und Regel BR-AE-02 verlangt die USt-IdNr. des Auftraggebers. Mit denselben Positionen und den zwei Abschlägen über 15.000,00 € und 21.000,00 € ohne Steuer bleibt ein Zahlbetrag von 14.200,00 €.

Das Werkzeug prüft 24 Regeln, bevor Sie die Datei verschicken: Rechnungsnummer, Käuferreferenz nach BR-DE-15, Ansprechpartner, Telefon und E-Mail des Verkäufers, eine gültige IBAN, Leistungszeitraum, Fälligkeit und die Rechenregel für den Zahlbetrag. Fehlt etwas, steht die Regel-ID daneben. Die erzeugten Beispieldateien haben wir gegen das offizielle Schematron von CEN und KoSIT geprüft, ohne Fehler.

Kostenlos: eine Rechnung eingeben, prüfen und als XML herunterladen, im Browser und ohne Upload. Wer viele Bauvorhaben hat, nimmt die Excel-Arbeitsmappe mit Stapel-Tabelle für 25 Bauvorhaben und der Offline-Kopie des Werkzeugs.

15 Sekunden — was es wirklich tut

Häufige Fragen

Was macht das Werkzeug?

Sie tragen eine Schluss-, Teilschluss- oder Abschlagsrechnung mit Ihren Positionen und bereits gestellten Abschlägen ein. Das Werkzeug rechnet netto, Umsatzsteuer, abgesetzte Abschläge und Zahlbetrag, schreibt daraus eine XRechnung-Datei (UBL, Version 3.0) und prüft 24 Pflichtregeln aus EN 16931 und XRechnung. Der Abzug nach § 14 Abs. 5 UStG steht mit Entgelt und Steuer je Abschlag im Hinweisfeld.

Für wen ist das gedacht?

Für Handwerks- und Baubetriebe, die Abschlagsrechnungen nach Baufortschritt stellen und am Ende eine Schlussrechnung an gewerbliche Auftraggeber schicken. Ab 1. Januar 2027 gilt die E-Rechnungspflicht für Betriebe mit mehr als 800.000 € Vorjahresumsatz; darunter sind Papier und PDF noch bis 31. Dezember 2027 zulässig (§ 27 Abs. 38 UStG).

Warum reicht eine kostenlose Rechnungsvorlage nicht?

Eine Word- oder PDF-Vorlage ist keine E-Rechnung im Sinne von § 14 Abs. 1 UStG, weil sie nicht strukturiert nach EN 16931 ist. Viele Generatoren kennen nur die normale Rechnung 380 und ziehen Abschläge nicht mit ihrer Umsatzsteuer ab, wie § 14 Abs. 5 UStG es für die Endrechnung verlangt.

Was ist kostenlos?

Eine Rechnung komplett: eingeben, 24 Prüfungen sehen und die XRechnung-Datei herunterladen, ohne Konto und ohne Upload. Die Berechnung läuft in Ihrem Browser. Kostenpflichtig ist nur die Excel-Arbeitsmappe mit Stapel-Tabelle für 25 Bauvorhaben, Absenderblatt und der Offline-Kopie des Werkzeugs, einmal bezahlt, kein Abo.

Was kostet die Alternative?

Wer die Schlussrechnung vom Steuerberater prüfen lässt, zahlt nach Zeitgebühr: § 13 StBVV sieht 16,50 bis 41 Euro je angefangene Viertelstunde vor. Die Excel-Arbeitsmappe kostet einmalig $21 und rechnet jede weitere Schlussrechnung mit denselben Formeln. Die einzelne XRechnung-Datei bleibt im Browser kostenlos.

Frage zu diesem Werkzeug

Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.