· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
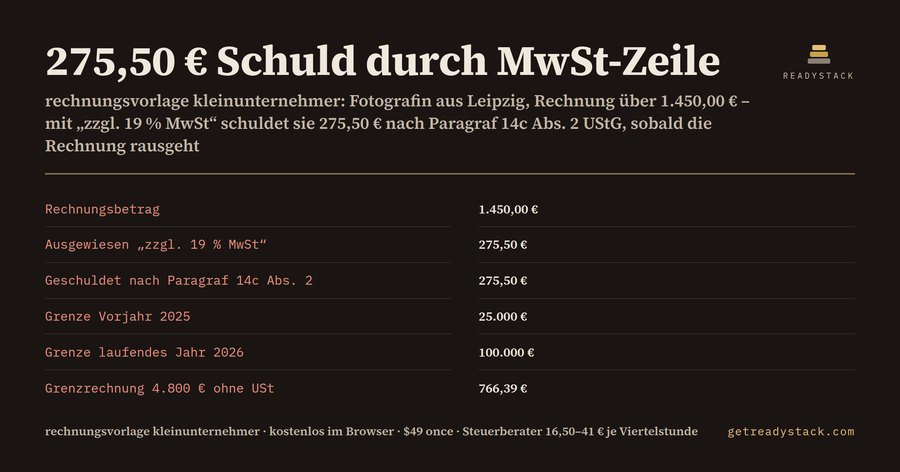
275,50 € schuldet eine Kleinunternehmerin in Deutschland dem Finanzamt, wenn auf ihrer Rechnung über 1.450,00 € die Zeile „zzgl. 19 % MwSt“ steht – obwohl sie nach Paragraf 19 UStG gar keine Umsatzsteuer berechnen darf. So rechnet die kostenlose Rechnungsvorlage das Beispiel einer Fotografin aus Leipzig:
| Posten | ohne MwSt-Zeile | mit „zzgl. 19 % MwSt“ |
|---|---|---|
| Rechnungsbetrag | 1.450,00 € | 1.450,00 € |
| Ausgewiesene Umsatzsteuer | 0,00 € | 275,50 € |
| Geschuldet nach Paragraf 14c Abs. 2 UStG | 0,00 € | 275,50 € |
Die Regel steht in Paragraf 14c Abs. 2 UStG: Wer in einer Rechnung einen Steuerbetrag gesondert ausweist, obwohl er dazu nicht berechtigt ist, schuldet den ausgewiesenen Betrag. Die Schuld entsteht mit der Rechnung, nicht erst mit der Zahlung.
Woher die Zeile kommt
Viele Word- und Excel-Vorlagen sind für regelbesteuerte Unternehmen gebaut. Sie haben eine feste Zeile für 19 % Umsatzsteuer und einen Hinweis, der nur „Gemäß Paragraf 19 UStG“ sagt, aber keine Steuernummer abfragt. Wer als Kleinunternehmer so eine Vorlage übernimmt, vergisst die Zeile leicht – vor allem, wenn ein Firmenkunde nach „Netto plus MwSt“ fragt.
Die 6 Pflichtangaben nach Paragraf 34a UStDV
Seit 2025 regelt Paragraf 34a UStDV die Rechnung von Kleinunternehmern eigenständig. Die Vorlage prüft jede Angabe:
- Vollständiger Name und Anschrift von Ihnen und vom Kunden
- Steuernummer, USt-IdNr. oder Kleinunternehmer-Identifikationsnummer
- Ausstellungsdatum
- Menge und Art der Lieferung oder Umfang und Art der Leistung
- Entgelt in einer Summe mit dem Hinweis, dass die Steuerbefreiung für Kleinunternehmer gilt
- Das Wort „Gutschrift“, wenn der Kunde die Abrechnung erstellt
Bei einem Gesamtbetrag bis 250 € gilt zusätzlich Paragraf 33 UStDV: Kundenanschrift und Steuernummer dürfen dann fehlen.
Die zweite Falle: die Rechnung über 100.000 €
Paragraf 19 Abs. 1 UStG erlaubt die Steuerbefreiung nur, wenn der Gesamtumsatz im Vorjahr höchstens 25.000 € und im laufenden Jahr höchstens 100.000 € beträgt. Der Umsatz, mit dem die 100.000-€-Grenze überschritten wird, ist schon steuerpflichtig. Ein Beispiel aus der Vorlage:
| Posten | Betrag |
|---|---|
| Umsatz 2026 bisher | 98.200 € |
| Neuer Auftrag netto | 4.800 € |
| Umsatz 2026 danach | 103.000 € |
| Richtige Rechnung: 19 % USt | 912,00 € |
| Als Kleinunternehmer-Rechnung geschrieben: Steuer aus dem Betrag (19/119) | 766,39 € |
Schreibt man diese Rechnung noch als Kleinunternehmer-Rechnung über 4.800 €, gilt der Betrag als Bruttobetrag – 766,39 € davon gehen ans Finanzamt.
So arbeitet die Vorlage
Sie tragen Ihren Namen, Ihre Anschrift, Ihre Steuernummer, den Kunden, die Leistung, den Betrag, das Datum sowie Ihren Umsatz 2026 bisher und Ihren Gesamtumsatz 2025 ein. Rechts steht sofort die fertige Rechnung mit dem Hinweis auf die Steuerbefreiung, darunter die Prüfung der Pflichtangaben und der Grenzen. Gedruckt oder als PDF gespeichert, ist sie versandfertig.
Eine E-Rechnung müssen Kleinunternehmer übrigens nicht ausstellen: Nach Paragraf 34a UStDV darf ihre Rechnung immer als PDF oder auf Papier verschickt werden.
Für wen
Für Selbstständige und Nebenberufler mit Kleinunternehmerregelung – Fotografinnen, Designer, Handwerker, Coaches, Dozentinnen –, die ihre Rechnungen selbst schreiben. Wer im Vorjahr über 25.000 € lag, sieht stattdessen die Rechnung mit 19 % USt.
Probieren Sie Ihre nächste Rechnung jetzt kostenlos aus, bevor sie rausgeht.
15 Sekunden — was es wirklich tut
Häufige Fragen
Was macht die Rechnungsvorlage für Kleinunternehmer?
Sie geben Ihre Daten, den Kunden, die Leistung und den Betrag ein. Die Seite setzt daraus eine Rechnung mit den 6 Pflichtangaben nach § 34a UStDV und dem Hinweis auf die Steuerbefreiung nach § 19 UStG. Sie prüft außerdem, ob § 19 für diese Rechnung noch gilt, und zeigt den Betrag, den eine ausgewiesene MwSt-Zeile nach § 14c Abs. 2 UStG kosten würde.
Für wen ist die Vorlage gedacht?
Für Kleinunternehmer in Deutschland nach § 19 UStG: Selbstständige und Nebenberufler wie Fotografinnen, Designer, Handwerker, Coaches oder Dozentinnen, die ihre Rechnungen selbst schreiben. Voraussetzung ist ein Gesamtumsatz von höchstens 25.000 € im Vorjahr und höchstens 100.000 € im laufenden Jahr. Wer darüber liegt, bekommt von der Seite einen Hinweis statt einer Kleinunternehmer-Rechnung.
Warum reicht eine kostenlose Word-Vorlage nicht?
Viele kostenlose Vorlagen enthalten eine Zeile „MwSt 19 %“ oder lassen die Steuernummer weg. Steht auf Ihrer Rechnung Umsatzsteuer, schulden Sie diesen Betrag nach § 14c Abs. 2 UStG, obwohl Sie Kleinunternehmer sind. Eine Word-Datei rechnet außerdem nicht nach, ob genau diese Rechnung Ihren Umsatz über 100.000 € hebt und deshalb schon 19 % USt tragen muss.
Was ist kostenlos und was kostet die Mappe?
Kostenlos ist die Rechnung im Browser für Ihren Auftrag, vollständig und druckbar, samt Grenzprüfung. Die Mappe für 49 $ als einmalige Zahlung, kein Abo, enthält die Fälle danach: die Kleinbetragsrechnung bis 250 €, Anzahlungs- und Schlussrechnung, die Rechnung mit 19 % USt ab der Grenze, die Berichtigung nach § 14c und eine Prüfliste, als 6 HTML-Seiten offline.
Was kostet die Alternative beim Steuerberater?
Ein Steuerberater rechnet Tätigkeiten ohne Gegenstandswert nach § 13 StBVV mit 16,50 bis 41 € je angefangene Viertelstunde ab. Eine Berichtigung nach § 14c Abs. 2 UStG braucht außerdem einen schriftlichen Antrag beim Finanzamt. Die Mappe kostet einmalig 49 $ und enthält Muster für Rechnung, Grenzfall und Berichtigung, die Sie selbst ausfüllen.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.