· ReadyStack
Exemplo resolvido
Números reais desta ferramenta, linha por linha.
Quem paga um autônomo por RPA em 2026 precisa refazer a conta que fazia em 2025. Três regras mudaram ou continuam pegando gente desprevenida: o teto do INSS, o redutor do Imposto de Renda e o vencimento de novembro.
Primeiro, o INSS. A empresa desconta 11% do valor pago ao contribuinte individual (Lei 10.666/2003, art. 4º), mas só até o teto. Em 2026 o teto é R$ 8.475,55, pela Portaria Interministerial MPS/MF nº 13/2026. Se o autônomo já recebeu de outra empresa no mesmo mês, a base que sobra é o teto menos o que ele já recebeu lá. Na calculadora, um RPA de R$ 6.000,00 de quem já recebeu R$ 8.000,00 em outra empresa tem base de INSS de só R$ 475,55, e o INSS retido cai para R$ 52,31.
Segundo, o IRRF. A tabela mensal continua a mesma: isento até R$ 2.428,80, depois 7,5%, 15%, 22,5% e 27,5%. A base é o valor bruto menos o INSS e R$ 189,59 por dependente, ou menos o desconto simplificado de R$ 607,20, o que for maior. O que mudou é o redutor da Lei 15.270/2025. Ele zera o imposto de quem recebe até R$ 5.000,00 no mês e reduz o imposto entre R$ 5.000,01 e R$ 7.350,00 pela fórmula R$ 978,62 menos 0,133145 vezes o rendimento. O redutor sai do imposto, não da base.
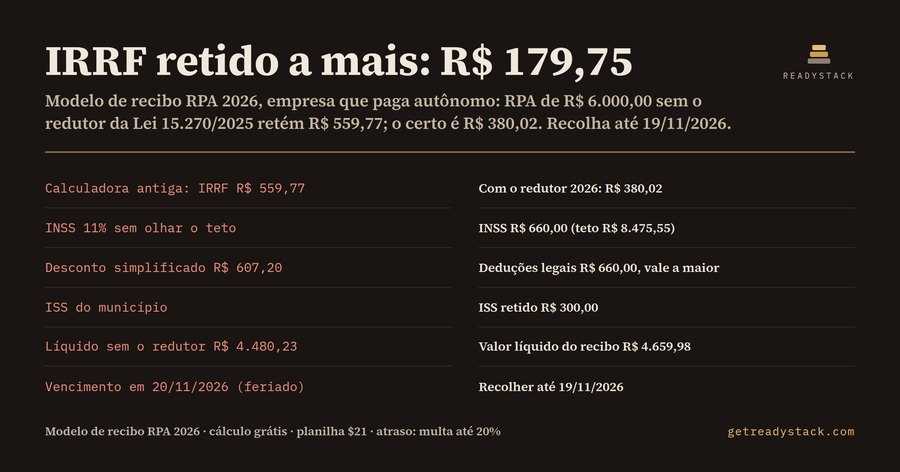
Veja o exemplo que a página traz pronto. RPA de R$ 6.000,00, sem dependentes, sem outras fontes. INSS: R$ 660,00. Base do IRRF: R$ 5.340,00. Imposto pela tabela: R$ 559,77. Redutor: R$ 179,75. IRRF retido: R$ 380,02. Uma calculadora que ignora o redutor retém R$ 559,77, ou seja, R$ 179,75 a mais, e o autônomo só recupera a diferença na declaração de 2027.
Com R$ 4.000,00 o imposto pela tabela seria R$ 114,76, e o redutor zera tudo: IRRF retido R$ 0,00. Com R$ 8.000,00 não há redutor, e o IRRF retido é R$ 1.049,27.
Terceiro, o ISS. Quem retém e quanto depende do município: a alíquota fica entre 2% e 5%, e o autônomo inscrito que paga ISS fixo não sofre retenção. Por isso a alíquota é um campo seu. Com 5%, o RPA de R$ 6.000,00 retém R$ 300,00, e o valor líquido do recibo fica em R$ 4.659,98.
A empresa também paga a CPP de 20% sobre o RPA, salvo no Simples Nacional fora do Anexo IV. No exemplo, são R$ 1.200,00, e o custo total do serviço sobe para R$ 7.200,00. Os tributos federais a recolher somam R$ 2.240,02.
Agora o prazo. INSS e CPP vencem no dia 20 do mês seguinte, antecipando para o dia útil anterior se não houver expediente bancário (Lei 8.212/1991, art. 30). O dia 20 de novembro é feriado nacional desde a Lei 14.759/2023 e, em 2026, cai numa sexta-feira. Logo, os pagamentos de outubro vencem em 19/11/2026. Quem deixar para o dia 20 já paga atrasado: multa de mora de 0,33% ao dia, até 20%, mais juros Selic (Lei 9.430/1996, art. 61). No exemplo, dez dias de atraso custam R$ 73,92 de multa.
E quem não desconta não escapa: pela Lei 8.212/1991, art. 33, § 5º, a empresa responde pelo INSS que deixou de reter.
A calculadora roda no navegador, sem cadastro e sem limite. Digite o valor bruto, as outras fontes do mês, os dependentes, o ISS do seu município e a CPP. As 12 linhas aparecem na hora, do INSS ao custo total. Se quiser guardar um RPA por autônomo e por mês, a planilha .xlsx traz as mesmas fórmulas.
15 segundos — o que ela faz de verdade
O passo a passo completo
Perguntas frequentes
O que esta calculadora de RPA faz?
Você digita o valor bruto do serviço e os dados do autônomo, e ela calcula o INSS de 11% limitado ao teto de R$ 8.475,55 de 2026, o IRRF pela tabela mensal com o redutor da Lei 15.270/2025, o ISS do seu município, o valor líquido do recibo, a CPP de 20% da empresa e a multa se você recolher com atraso.
Para quem é?
Para quem paga autônomo por RPA: dono de pequena empresa, ME que contrata designer, eletricista ou consultor sem nota fiscal, e auxiliar de escritório contábil que monta o recibo. A empresa é quem retém e responde pelo INSS e pelo IRRF que deixar de descontar, então o cálculo precisa sair certo no dia do pagamento.
Por que não usar um modelo de recibo grátis?
O modelo grátis é só texto: você ainda precisa calcular INSS, IRRF e ISS sozinho. Muitas calculadoras antigas não aplicam o redutor da Lei 15.270/2025. Num RPA de R$ 6.000,00 sem dependentes, retêm R$ 559,77 de IRRF quando o certo em 2026 é R$ 380,02, e o autônomo só recupera a diferença na declaração de 2027.
O que é grátis e o que é pago?
O cálculo inteiro é grátis, sem cadastro e sem limite de uso: as 12 linhas do RPA para o seu pagamento aparecem na tela. O pagamento único de $21, sem assinatura, é a planilha .xlsx com as mesmas fórmulas vivas, para guardar um RPA por autônomo e por mês e entregar o histórico datado ao contador.
Quanto custa errar?
Pela Lei 8.212/1991, art. 33, § 5º, a empresa responde pelo INSS que não descontou. Imposto federal pago depois do vencimento tem multa de mora de 0,33% ao dia, limitada a 20% (Lei 9.430/1996, art. 61), mais juros Selic. Os pagamentos de outubro vencem em 19/11/2026, porque 20/11 é feriado nacional.
Pergunte sobre esta ferramenta
Uma pergunta, respondida por quem a construiu. Email só se quiser a resposta por correio.