· ReadyStack
Exemplo resolvido
Números reais desta ferramenta, linha por linha.
Todo ano, entre novembro e dezembro, a mesma conta volta: quanto cai na conta em cada parcela do 13º salário. Em 2026 ela tem uma novidade que muita calculadora ainda ignora: a redução do imposto de renda criada pela Lei 15.270/2025 também vale para o 13º. O art. 3º-A, § 3º, diz isso com todas as letras.
Os prazos não mudaram. A Lei 4.749/1965 manda pagar a 1ª parcela, como adiantamento, entre fevereiro e novembro: metade do salário do mês anterior, sem desconto de INSS nem de IR. Na prática, o limite é 30/11/2026. A 2ª parcela sai até 20/12/2026, já descontando o adiantamento, o INSS e o IR do 13º. Quem descumpre a lei fica sujeito à multa de 160 BTN por trabalhador prejudicado, dobrada na reincidência (Lei 7.855/1989, art. 3º).
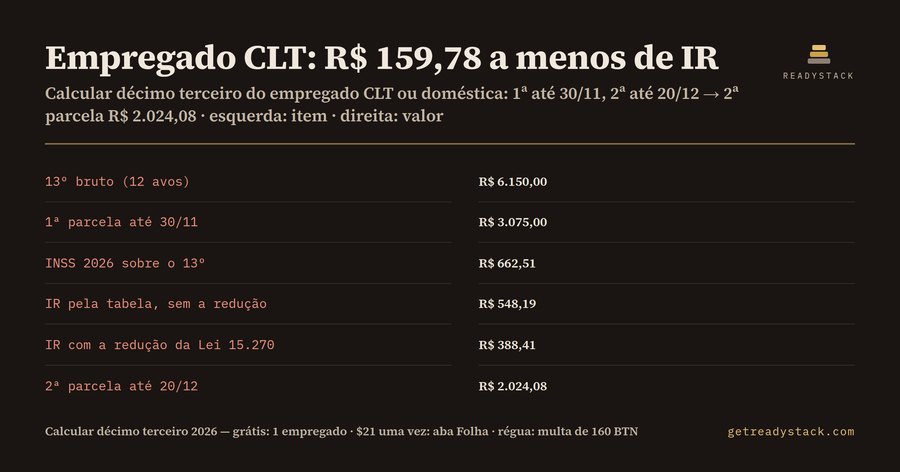
Um exemplo calculado com as tabelas de 2026: salário de R$ 5.800,00, média de horas extras e comissões de R$ 350,00 por mês, 12 meses trabalhados e 1 dependente. O 13º bruto é R$ 6.150,00, e a 1ª parcela é R$ 3.075,00. O INSS sobre o 13º, pela tabela progressiva da Portaria Interministerial MPS/MF nº 13/2026, dá R$ 662,51. A base do IR fica em R$ 5.297,90 depois do INSS e dos R$ 189,59 do dependente. Pela tabela do IR, o imposto seria R$ 548,19. Com a redução de 2026 (R$ 978,62 menos 0,133145 vezes o 13º bruto), o desconto é de R$ 159,78 e o IR retido cai para R$ 388,41. A 2ª parcela líquida fica em R$ 2.024,08, bem menos que a primeira. É por isso que tanta gente acha que a 2ª parcela "veio errada": todo o INSS e todo o IR saem nela.
Agora troque os números. Com salário de R$ 4.500,00, sem variáveis e sem dependentes, o IR pela tabela seria R$ 239,92. Como o 13º bruto não passa de R$ 5.000,00, a redução zera esse imposto: o IR retido é R$ 0,00 e a 2ª parcela fica em R$ 1.818,49. Já com salário de R$ 9.000,00 e 2 dependentes, o 13º passa de R$ 7.350,00 e não há redução nenhuma: o IR é R$ 1.190,27 e a 2ª parcela é R$ 2.321,64.
Os avos também pesam. A Lei 4.090/1962 dá 1/12 da remuneração por mês trabalhado, e 15 dias ou mais contam como mês inteiro. Quem entrou em junho tem 7 avos, não 6, se trabalhou ao menos 15 dias no mês da admissão.
Para o pequeno empregador a conta não acaba na parcela. No exemplo, o FGTS de 8% sobre o 13º soma R$ 492,00, e o custo total do 13º sai R$ 6.642,00. Esse é o dinheiro que precisa estar no caixa entre novembro e dezembro.
A calculadora grátis faz essa conta inteira de um empregado no navegador, em 12 itens: remuneração-base, 13º bruto, 1ª parcela, INSS, base do IR, IR pela tabela, redução, IR retido, 2ª parcela, líquido total, FGTS e custo para o empregador. Nada é enviado. Você digita o salário, a média de variáveis, os avos e os dependentes, e o resultado aparece na hora.
Quem paga mais de uma pessoa, como a loja com dois vendedores ou a família com empregada doméstica, pode querer guardar a conta. A planilha .xlsx traz as mesmas fórmulas e uma aba Folha com 15 linhas de empregados e os totais do mês, para refazer em dezembro e no ano que vem.
A ferramenta não cobre pensão alimentícia, previdência privada nem o desconto simplificado. Se o empregado tiver essas deduções, confira o IR com o contador antes de fechar o holerite.
15 segundos — o que ela faz de verdade
Perguntas frequentes
O que esta calculadora do 13º faz?
Calcula o 13º salário de 2026 de um empregado em 12 itens: bruto pelos avos, 1ª parcela, INSS, IR com a redução da Lei 15.270/2025, 2ª parcela e FGTS. Exemplo: salário R$ 5.800,00, média de variáveis R$ 350,00, 12 avos e 1 dependente dão 13º bruto de R$ 6.150,00, 1ª parcela de R$ 3.075,00 e 2ª parcela de R$ 2.024,08.
Para quem é?
Para o trabalhador CLT que quer conferir o holerite antes de 20/12 e para o pequeno empregador que faz a folha sozinho: comércio, MEI com um empregado e patrão de empregada doméstica. Quem paga precisa reter o INSS e o IR certos e cumprir os dois prazos da Lei 4.749/1965: até 30/11 e até 20/12.
Por que não usar uma calculadora antiga ou um chatbot?
Porque muitas aplicam só a tabela do IR. Em 2026, a Lei 15.270/2025 (art. 3º-A, § 3º) manda aplicar a redução também ao IR do 13º. No exemplo de 13º bruto de R$ 6.150,00, o IR pela tabela seria R$ 548,19; com a redução de R$ 159,78, o IR retido cai para R$ 388,41.
O que é grátis?
O cálculo inteiro de um empregado, no navegador, sem cadastro: os 12 itens, da remuneração-base ao custo total para o empregador, com INSS 2026 e IR com a redução. Nada é bloqueado. A versão paga é a planilha .xlsx com fórmulas, com uma aba Folha de 15 empregados e os totais do mês, para guardar e refazer.
Quanto custa errar o prazo ou o valor?
Descumprir a Lei 4.749/1965, por exemplo pagando a 2ª parcela depois de 20/12, gera multa de 160 BTN por trabalhador prejudicado, dobrada na reincidência (Lei 7.855/1989, art. 3º). Reter IR sem a redução de 2026 tira dinheiro do empregado: no exemplo, R$ 159,78 a mais.
Pergunte sobre esta ferramenta
Uma pergunta, respondida por quem a construiu. Email só se quiser a resposta por correio.