· ReadyStack
Exemplo resolvido
Números reais desta ferramenta, linha por linha.
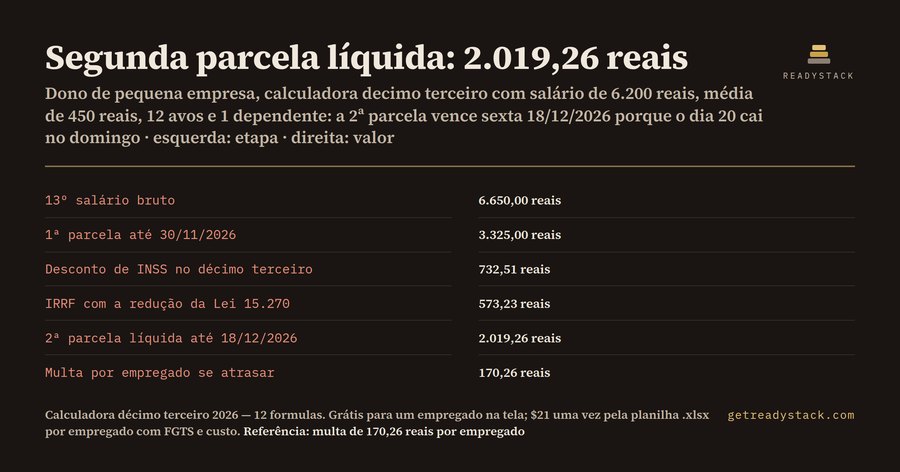
Quem paga o 13º salário em 2026 tem duas datas e uma surpresa no calendário. A Lei 4.749/1965 manda pagar a primeira parcela, metade do 13º e sem descontos, até 30 de novembro. A segunda parcela vence em 20 de dezembro. Em 2026, o dia 30/11 é uma segunda-feira, mas o dia 20/12 cai num domingo. Na prática, o dinheiro precisa estar na conta do empregado até sexta-feira, 18/12/2026.
Atrasar não é só um incômodo. A Lei 7.855/1989, art. 3º, inciso I, prevê multa administrativa de 170,26 reais por empregado prejudicado, em dobro na reincidência. Numa empresa com 5 empregados, um atraso custa 851,30 reais de multa, além do 13º.
A outra mudança de 2026 está no imposto. A Lei 15.270/2025 criou uma redução do IR mensal, e o §3º do art. 3º-A manda aplicar a mesma redução ao imposto retido exclusivamente na fonte sobre o 13º. Para um 13º de até 5.000 reais a redução chega a 312,89 reais, o que zera o imposto. Entre 5.000,01 e 7.350 reais ela vale 978,62 menos 0,133145 vezes o valor do 13º. Acima de 7.350 reais não há redução.
Um exemplo calculado pela própria calculadora: empregado com salário de 6.200 reais, média de 450 reais de horas extras e comissões, 12 avos e 1 dependente. O 13º bruto é 6.650,00 reais. A primeira parcela é 3.325,00 reais. O INSS sobre o 13º, calculado separado do salário de dezembro pela tabela de 2026, é 732,51 reais. A base do IR usa o melhor entre as deduções legais (INSS mais 189,59 por dependente) e o desconto simplificado de 607,20 reais; aqui as deduções legais ganham. O IR pela tabela mensal dá 666,44 reais, a redução da Lei 15.270 tira 93,21 reais e o IRRF retido fica em 573,23 reais. A segunda parcela líquida é 2.019,26 reais, bem menor que a primeira, porque todo o INSS e todo o IR saem dela.
Com um salário de 3.000 reais, sem dependentes, o desconto simplificado deixa a base abaixo da faixa isenta: o IRRF é zero e a segunda parcela é 1.251,40 reais, só a metade menos o INSS de 248,60 reais. Com 12.000 reais e 2 dependentes, o 13º passa de 7.350 reais, a redução some, o INSS bate no teto de 988,09 reais e o IRRF é 2.015,27 reais.
Quem foi contratado no meio do ano recebe o 13º proporcional. Com salário de 4.000 reais e 7 avos, o 13º bruto é 2.333,33 reais: a primeira parcela é 1.166,67 reais, o INSS é 185,68 reais, o IRRF é zero e a segunda parcela líquida fica em 980,98 reais. Basta trocar os avos na calculadora; o resto se refaz sozinho.
A calculadora grátis tem 5 campos: salário mensal, média de variáveis, avos, dependentes e número de empregados. Ela devolve 9 respostas para o empregado, inclusive a multa se atrasar. Os avos seguem a Lei 4.090/1962: a fração de 15 dias ou mais conta como mês inteiro.
A planilha completa tem 12 fórmulas em 3 abas. A aba do empregador soma o FGTS de 8% sobre cada parcela (266,00 reais sobre a primeira e 266,00 sobre o restante, no exemplo) e mostra o custo do 13º para a empresa: 7.182,00 reais. Você guarda uma cópia por empregado e manda os CSV ao contador.
Depois de pagar, envie o eSocial do 13º e a DCTFWeb com o INSS e o IRRF retidos. Confira sempre com o seu contador.
15 segundos — o que ela faz de verdade
Perguntas frequentes
O que a calculadora décimo terceiro 2026 calcula?
Com 5 campos (salário mensal, média de horas extras e comissões, avos, dependentes e número de empregados) ela calcula o 13º bruto, a 1ª parcela, o INSS, o IRRF pela tabela, a redução da Lei 15.270, o IRRF retido, a 2ª parcela líquida, o 13º líquido e a multa por atraso. A planilha soma 3 fórmulas de FGTS e custo: 12 fórmulas no total.
Para quem é?
Para quem paga o 13º salário: dono de pequena empresa, MEI com um empregado, empregador doméstico e auxiliar de departamento pessoal. Também serve ao empregado CLT que quer conferir o holerite. A 1ª parcela vence em 30/11/2026; a 2ª, em 20/12/2026, um domingo, então o pagamento deve sair até sexta, 18/12.
Por que não usar uma calculadora grátis qualquer?
Muitas ainda usam a tabela do IR de 2025 ou esquecem que a redução da Lei 15.270/2025 também vale no 13º: um 13º de até 5.000 reais fica sem IR, e entre 5.000 e 7.350 reais a redução cai aos poucos. Elas também não dizem que o 20/12/2026 cai num domingo.
O que é grátis e o que é pago?
Grátis, no navegador e sem limite: os 5 campos e as 9 respostas do empregado (13º bruto, 1ª parcela, INSS, IRRF pela tabela, redução, IRRF retido, 2ª parcela líquida, 13º líquido e multa). Pago, uma vez: a planilha .xlsx com as 12 fórmulas, a aba do FGTS de cada parcela e do custo para a empresa, e um CSV por aba.
Quanto custa errar ou atrasar?
Atrasar o 13º gera multa administrativa de 170,26 reais por empregado prejudicado, em dobro na reincidência (Lei 7.855/1989, art. 3º, I). Reter IRRF a mais ou a menos obriga a corrigir o eSocial e a DCTFWeb. A versão completa custa US$ 29, pagamento único, e serve para todos os empregados, um arquivo por pessoa.
Pergunte sobre esta ferramenta
Uma pergunta, respondida por quem a construiu. Email só se quiser a resposta por correio.