· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
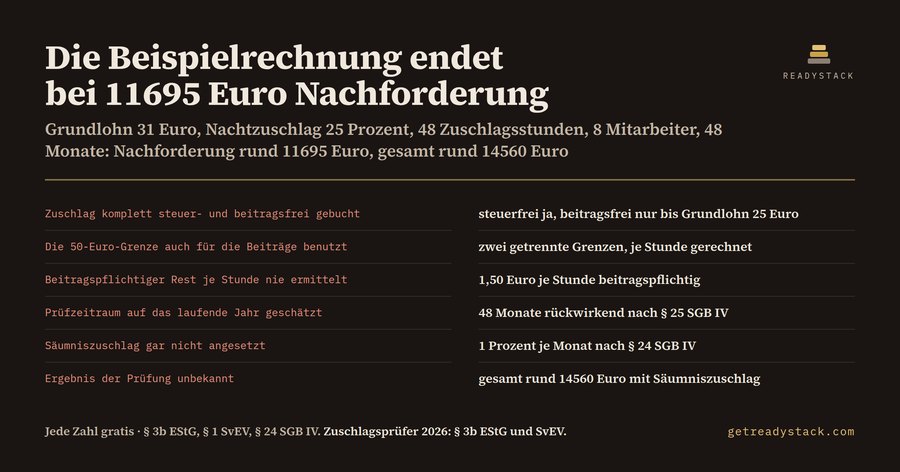
Rund 11695 Euro Beitragsnachforderung — das ist das Ergebnis der Beispielrechnung für acht Nachtdienst-Fachkräfte in einer deutschen Klinik-Lohnbuchhaltung, und der Fehler dahinter steht in keiner Abrechnung, weil er wie eine Selbstverständlichkeit aussieht.
Fast jede Lohnbuchhaltung kennt § 3b EStG: Nachtarbeit zwischen 20 und 6 Uhr darf mit 25 Prozent Zuschlag steuerfrei vergütet werden, Sonntagsarbeit mit 50 Prozent, Feiertage mit 125 Prozent. Bemessungsgrundlage ist der Grundlohn, höchstens 50 Euro je Stunde. Diese Grenze kennt jeder Chatbot und jedes Merkblatt.
Die zweite Grenze kennt kaum jemand. § 1 Abs. 1 Satz 1 Nr. 1 SvEV lässt die gleichen Zuschläge nur so weit beitragsfrei, wie der Grundlohn 25 Euro je Stunde nicht übersteigt. Steuerrecht und Beitragsrecht laufen hier auseinander, und zwar genau in der Gruppe, die am häufigsten nachts arbeitet: Fachpflege, Schichtführung, Technik, Labor — überall dort, wo der laufende Stundenlohn längst über 25 Euro liegt.
Was das kostet, zeigt die Beispielrechnung. Grundlohn 31 Euro je Stunde, Nachtzuschlag 25 Prozent, 48 Zuschlagsstunden im Monat, acht betroffene Mitarbeiter. Der gezahlte Zuschlag beträgt 7,75 Euro je Stunde. Steuerfrei sind davon 7,75 Euro, denn 31 liegt unter der 50-Euro-Grenze. Beitragsfrei sind aber nur 6,25 Euro, weil dafür mit 25 Euro gerechnet wird. Es bleiben 1,50 Euro je Stunde beitragspflichtiger Zuschlag. Das sind 576 Euro im Monat für alle acht zusammen — ein Betrag, der in keiner Kostenstelle auffällt.
Auffällig wird er bei der Betriebsprüfung: Beitragsansprüche verjähren nach § 25 SGB IV erst in vier Jahren. Aus 576 Euro im Monat werden über 48 Monate rund 27648 Euro beitragspflichtiges Entgelt. Beim Gesamtsatz der Sozialversicherung 2026 von 42,3 Prozent — Krankenversicherung 14,6 plus durchschnittlicher Zusatzbeitrag 2,9, Rentenversicherung 18,6, Arbeitslosenversicherung 2,6, Pflegeversicherung 3,6 — ergibt das eine Nachforderung von rund 11695 Euro. Dazu kommt der Säumniszuschlag: 1 Prozent je angefangenem Monat nach § 24 SGB IV, linear über den Prüfzeitraum gemittelt rund 2865 Euro. Gesamt rund 14560 Euro.
Die Rechnung dreht sich, sobald man an den Eingaben dreht, und das ist der Punkt. Bei 22 Euro Grundlohn gibt die Erweiterung 0 Euro aus — dann ist der Zuschlag vollständig steuer- und beitragsfrei, es gibt nichts zu korrigieren. Bei 38 Euro Grundlohn, Sonntagszuschlag 50 Prozent, 16 Zuschlagsstunden und zwölf Mitarbeitern über 36 Monate steht eine Nachforderung von 19004,54 Euro. Bei 54 Euro Grundlohn mit Feiertagszuschlag greift auch die Steuergrenze: gezahlt 67,50 Euro je Stunde, steuerfrei nur 62,50 Euro, beitragsfrei 31,25 Euro.
Genau diese Verzweigung ist die Stelle, an der generative Assistenten zuverlässig danebengreifen. Sie geben die 50-Euro-Grenze korrekt wieder, ziehen daraus aber den Schluss, der Zuschlag sei insgesamt abgabenfrei. Die SvEV-Grenze taucht in der Antwort nicht auf, weil sie in einer anderen Verordnung steht als der Paragraf, nach dem gefragt wurde.
Die Chrome-Erweiterung nimmt sieben Eingaben und gibt neun Zahlen zurück, vom gezahlten Zuschlag je Stunde bis zum Gesamtbetrag der Prüfung. Alle neun sind gratis, ohne Schlüssel und ohne Begrenzung, in der Erweiterung wie auf der Webseite. Der Schlüssel für 60 Dollar fügt zwei Dinge hinzu, die eine andere Achse betreffen: den CSV-Export als Beleg für die Prüfakte und eine Erinnerung 30, 14 und 1 Tag vor dem Prüftermin.
Zum Vergleich: eine Vorabprüfung beim Steuerberater läuft über die Zeitgebühr nach § 13 StBVV, 30 bis 75 Euro je angefangene halbe Stunde.
Häufige Fragen
Was macht diese Erweiterung genau?
Sie prüft je Stundenlohn, wie viel eines Nacht-, Sonntag- oder Feiertagszuschlags wirklich steuerfrei und wie viel beitragsfrei bleibt. Steuerfrei rechnet sie mit Grundlohn bis 50 Euro je Stunde nach § 3b EStG, beitragsfrei nur bis 25 Euro je Stunde nach § 1 SvEV. Aus der Differenz schätzt sie die Nachforderung der Deutschen Rentenversicherung samt Säumniszuschlag.
Für wen ist das gedacht?
Für Lohnbuchhaltung und Personalabteilung in Kliniken, Pflegediensten und Industrie-Schichtbetrieben in Deutschland, also überall dort, wo Fachkräfte mit mehr als 25 Euro Grundlohn je Stunde nachts, sonntags oder an Feiertagen arbeiten. Genau in dieser Gruppe kippt der Zuschlag in die Beitragspflicht, ohne dass sich an der Steuerfreiheit etwas ändert.
Warum reicht ein kostenloser Gehaltsrechner oder ein Chatbot nicht?
Chatbots und Gehaltsrechner nennen nur die 50-Euro-Grenze des § 3b EStG. Beitragsfrei bleibt der Zuschlag aber nur bis 25 Euro Grundlohn je Stunde (§ 1 Abs. 1 Satz 1 Nr. 1 SvEV); die Deutsche Rentenversicherung fordert im Rahmen der Betriebsprüfung 48 Monate rückwirkend nach (§ 25 SGB IV) und setzt je Monat 1 Prozent Säumniszuschlag an (§ 24 SGB IV).
Was ist gratis und wofür zahle ich?
Alle 9 Zahlen sind gratis und ohne Schlüssel. Beispiel: Grundlohn 31 Euro, Nachtzuschlag 25 Prozent, 48 Zuschlagsstunden, 8 Mitarbeiter, 48 Monate ergibt 1,50 Euro je Stunde beitragspflichtig, eine Nachforderung von rund 11695 Euro und gesamt rund 14560 Euro. Der Schlüssel für 60 Dollar bringt den CSV-Export als Beleg und die Erinnerung vor dem Prüftermin.
Was kostet es, das prüfen zu lassen?
Eine Vorabprüfung der Zuschläge beim Steuerberater läuft über die Zeitgebühr nach § 13 StBVV: 30 bis 75 Euro je angefangene halbe Stunde. Schon eine einzige durchgerechnete Lohnart liegt damit in der Größenordnung des Schlüssels, und die Erweiterung rechnet jede weitere Zuschlagsart und jeden weiteren Monat ohne Zusatzkosten mit.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.