· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
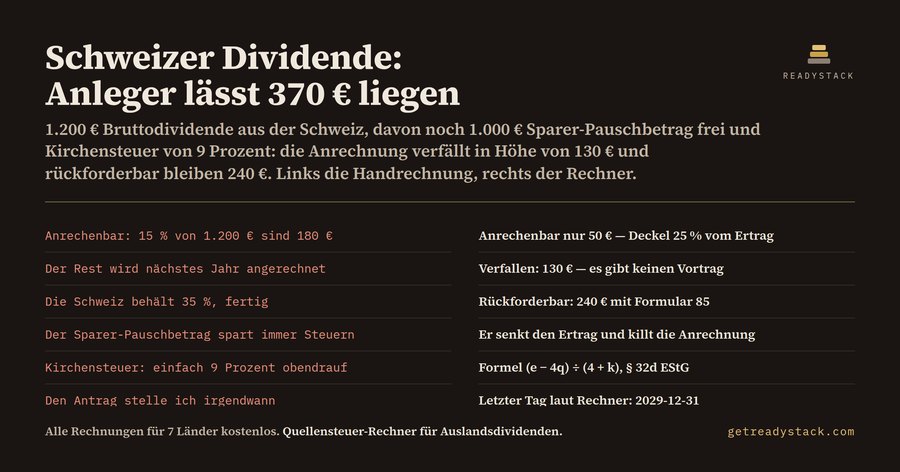
370 € bleiben liegen — bei einer einzigen Schweizer Dividende von 1.200 €, gerechnet für einen deutschen Privatanleger mit noch freiem Sparer-Pauschbetrag. Nicht wegen eines Fehlers der Bank, sondern weil zwei Regeln zusammenwirken, die in keiner Steuerbescheinigung nebeneinander stehen.
Die Rechnung
Eingaben: Land Schweiz, 1.200 € Bruttodividende, davon noch 1.000 € Sparer-Pauschbetrag frei, Kirchensteuer von 9 Prozent, Zahltag im Dezember. Das Ergebnis des Rechners:
- Im Ausland einbehalten: 420 € (35 Prozent Verrechnungssteuer)
- Tatsächlich in Deutschland anrechenbar: 50 €
- Verfallen, ohne Vortrag: 130 €
- Rückforderbar in der Schweiz: 240 €
- Liegen gelassen, wenn nichts passiert: 370 €
- Netto auf dem Konto: 780 €
- Letzter Tag für den Erstattungsantrag: 2029-12-31, Formular 85
Warum nicht 180 € anrechenbar sind
Die geläufige Faustregel lautet: 15 Prozent sind anrechenbar, der Rest wird zurückgeholt. 15 Prozent von 1.200 € wären 180 €. Diese Zahl nennen Chatbots und die meisten Handrechnungen. Sie ist hier falsch.
Die Anrechnung ausländischer Quellensteuer ist auf 25 Prozent des steuerpflichtigen Kapitalertrags gedeckelt. Der Sparer-Pauschbetrag senkt genau diesen Ertrag. Von 1.200 € bleiben nach 1.000 € Pauschbetrag noch 200 € steuerpflichtiger Ertrag übrig. Der Deckel beträgt also 25 Prozent von 200 €, das sind 50 €. Mehr wird nicht angerechnet. Die Differenz zu den 180 €, also 130 €, ist weg: Sie wird nicht erstattet, nicht vorgetragen und taucht in keiner Abrechnung auf.
Bei inländischen Erträgen spart der Pauschbetrag immer Steuern. Bei Auslandsdividenden mit hoher Quellensteuer frisst er die Anrechnung.
Kirchensteuer wird nicht addiert
Wer kirchensteuerpflichtig ist, rechnet oft 25 Prozent Abgeltungsteuer plus Zuschlag plus 9 Prozent Kirchensteuer obendrauf. So steht es nicht im Gesetz. § 32d Abs. 1 Satz 4 EStG ermäßigt die Steuer um 25 Prozent der auf die Kapitalerträge entfallenden Kirchensteuer und schreibt dafür die Formel (e − 4q) ÷ (4 + k) vor — e ist der Kapitalertrag, q die anrechenbare ausländische Steuer, k der Kirchensteuersatz. Ohne Pauschbetrag sieht dieselbe Dividende anders aus: 180 € anrechenbar, nichts verfällt, deutsche Steuer 134,38 € statt der 120 €, die eine einfache Addition ergeben hätte.
Die Frist läuft
Die 240 €, die über den anrechenbaren Satz hinaus einbehalten wurden, holt niemand automatisch zurück. In der Schweiz beträgt die Frist drei Jahre ab Ende des Jahres, in dem die Dividende fällig wurde — für eine Dividende aus dem Dezember also bis 2029-12-31, gestellt mit Formular 85 der ESTV. Dänemark gibt drei Jahre ab Auszahlung, Norwegen fünf Jahre, Frankreich nur zwei Jahre ab Ende des Dividendenjahres, Österreich fünf Jahre.
Was das Werkzeug macht
Der Quellensteuer-Rechner für Auslandsdividenden ist eine Browser-Erweiterung und eine kostenlose Webseite mit derselben Rechenmaschine. Sieben Länder sind hinterlegt: Schweiz, Dänemark, Norwegen, Frankreich, Österreich, USA und Niederlande, jeweils mit Satz, Formular und Fristlänge. Eingegeben werden Land, Bruttodividende, freier Pauschbetrag, Kirchensteuersatz und Zahltag.
Alle Rechnungen sind kostenlos, ohne Schlüssel und ohne Limit. Kostenpflichtig sind nur zwei Dinge auf einer anderen Achse: der CSV-Export für die Anlage KAP und Erinnerungen 30, 14 und 1 Tag vor dem letzten Tag der Frist. Zum Vergleich: die Zeitgebühr eines Steuerberaters beträgt nach § 13 StBVV 30 bis 70 Euro je angefangene halbe Stunde.
Keine Steuerberatung, sondern eine Rechenhilfe mit den für 2026 recherchierten Sätzen und Fristen.
15 Sekunden — was es wirklich tut
Der ganze Ablauf
Häufige Fragen
Was rechnet der Quellensteuer-Rechner aus?
Er teilt die ausländische Quellensteuer einer Dividende in drei Teile: den in Deutschland anrechenbaren Betrag, den beim ausländischen Fiskus rückforderbaren Betrag und den Rest, der verfällt. Dazu nennt er die deutsche Steuer nach Anrechnung, den Nettobetrag, das Formular und den letzten Tag der Antragsfrist.
Für wen ist der Rechner gemacht?
Für deutsche Privatanleger, die Aktien aus der Schweiz, Dänemark, Norwegen, Frankreich, Österreich, den USA oder den Niederlanden im Depot haben und ihre Anlage KAP selbst ausfüllen. Also für alle, die ohne Steuerberater entscheiden müssen, ob sich ein Erstattungsantrag im Ausland überhaupt lohnt.
Warum reicht ein Chatbot oder die Steuerbescheinigung nicht?
Chatbots antworten pauschal, 15 Prozent seien anrechenbar. Die Anrechnung ist aber auf 25 Prozent des steuerpflichtigen Ertrags gedeckelt, und der Sparer-Pauschbetrag senkt genau diesen Ertrag. Die Steuerbescheinigung zeigt den Deckel nicht und nennt weder den verfallenen Betrag noch eine Antragsfrist.
Was ist kostenlos und was kostet Geld?
Kostenlos sind alle Rechnungen für alle 7 Länder, ohne Schlüssel und ohne Limit, im Popup und auf der Webseite. Der Vollzugriff für $60 fügt zwei Dinge auf einer anderen Achse hinzu: den CSV-Export der Rechnungen für die Anlage KAP und Erinnerungen 30, 14 und 1 Tag vor der Frist.
Was würde die gleiche Auskunft beim Steuerberater kosten?
Die Zeitgebühr nach § 13 StBVV beträgt 30 bis 70 Euro je angefangene halbe Stunde. Eine Rückfrage zu Anrechnung, Deckel und Antragsfrist für zwei Länder ist damit schnell teurer als der Vollzugriff, und die Frist für einen Antrag im Ausland läuft unabhängig davon weiter.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.