· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
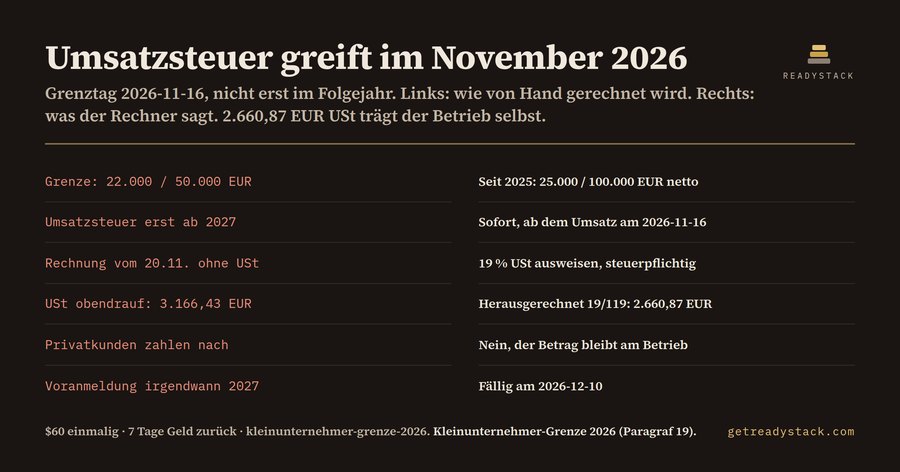
Am 16. November 2026 reißt der Umsatz einer Hamburger Etsy-Verkäuferin die 100.000-EUR-Nettogrenze, und 2.660,87 EUR Umsatzsteuer bleiben an ihr hängen. Sie hat nichts falsch gemacht - sie hat mit der alten Regel gerechnet.
Bis 2024 war die Kleinunternehmerregelung nach Paragraf 19 UStG bequem: 22.000 EUR Vorjahr, 50.000 EUR Prognose für das laufende Jahr, und wer die Prognose riss, wurde erst im Folgejahr umsatzsteuerpflichtig. Seit dem 1. Januar 2025 gilt etwas anderes, und 2026 ist das zweite Jahr damit. Die Grenzen heißen jetzt 25.000 EUR für das Vorjahr und 100.000 EUR für das laufende Jahr, beide netto, beide nach vereinnahmten Entgelten gemessen. Die IHK formuliert es so: der Unternehmer fällt bei Überschreiten sofort, das heißt im laufenden Jahr, aus der Kleinunternehmerregelung, und bereits der Umsatz, mit dem die Grenze von 100.000 EUR überschritten wird, ist nicht mehr steuerfrei.
Sofort heißt: nicht ab dem nächsten Monat, nicht ab Januar, sondern ab dieser Rechnung. Die Rechnung, die dich über die Grenze trägt, ist die erste steuerpflichtige.
Rechne den Fall der Etsy-Verkäuferin nach. Vorjahresumsatz 2025: 24.000 EUR, also unter 25.000 EUR - die Regelung gilt 2026 weiter. Umsatz bis zum 18. September 2026: 78.400 EUR. Monatsschnitt: 11.200 EUR. Der Puffer bis zur Grenze beträgt 21.600 EUR, das sind bei diesem Schnitt 59 Tage. Grenztag: 16. November 2026. Bis zum 31. Dezember kommen nach diesem Tag noch 16.665,44 EUR Umsatz zusammen, und die sind steuerpflichtig.
Hier macht fast jeder den zweiten Fehler. 19 Prozent von 16.665,44 EUR sind 3.166,43 EUR, und mit dieser Zahl rechnen die meisten. Falsch: was du vereinnahmt hast, gilt als Bruttobetrag. Herausgerechnet, 19/119, sind es 2.660,87 EUR. Sie ist aus deiner Marge zu zahlen, nicht aus der des Kunden.
Denn genau das ist der Punkt, an dem der Kundenkreis über den Schaden entscheidet. Fakturierst du an Unternehmen, korrigierst du die Rechnungen und holst die Umsatzsteuer nach; der Kunde zieht sie als Vorsteuer ab und zuckt nicht. Fakturierst du an Privatkunden - Etsy, Coaching, Handwerk am Haus, Onlinekurse -, dann zahlt niemand nach. Der Betrag bleibt an dir. Dazu kommen 0,15 Prozent Zinsen je Monat nach Paragraf 233a AO auf die nachzuzahlende Steuer, und die erste Umsatzsteuer-Voranmeldung ist im Beispiel am 10. Dezember 2026 fällig, also am 10. des Monats nach der Grenzüberschreitung.
Warum reicht dafür kein Chatbot? Weil die Trainingsdaten voll von 22.000 und 50.000 EUR sind und weil fast jede Quelle, die diese Zahlen nennt, auch die Wirkung ins Folgejahr verschiebt. Ein Modell, das dir 50.000 EUR sagt, sagt dir nicht nur eine falsche Zahl, sondern eine falsche Mechanik. Und selbst mit den richtigen Grenzen bleibt deine eigentliche Frage offen: an welchem Kalendertag reißt es bei mir, und muss die Rechnung von Freitag schon Umsatzsteuer ausweisen?
Der Rechner beantwortet genau das. Vorjahresumsatz, Umsatz bis heute, Monatsschnitt, Datum der nächsten geplanten Rechnung, Steuersatz, Kundenkreis - sieben Felder, und auf dem Schirm stehen der Grenztag, die Tage bis dahin, der Puffer, der Status der nächsten Rechnung, der steuerpflichtige Umsatz, die herausgerechnete Umsatzsteuer, die Monatszinsen und die erste Voranmeldungsfrist. Er läuft im Browser, ohne Upload, ohne Konto; kein Umsatz verlässt den Rechner. Das ist die kostenlose Version, vollständig und ohne Limit.
Der Unterschied zwischen 22.000 und 25.000 EUR ist eine Zahl. Der Unterschied zwischen Folgejahr und sofort ist ein Kalendertag, der bei dir schon vorbei sein kann.
15 Sekunden — was es wirklich tut
Der ganze Ablauf
Häufige Fragen
Was macht dieses Add-on genau?
Es rechnet aus deinem Vorjahresumsatz, deinem Umsatz bis heute und deinem Monatsschnitt drei Dinge: den Kalendertag, an dem deine Umsätze 2026 die Nettogrenze von 100.000 Euro reißen, ob deine nächste geplante Rechnung schon Umsatzsteuer ausweisen muss, und wie viel Umsatzsteuer aus den Umsätzen ab diesem Tag herausgerechnet wird. Alles im Browser, ohne Upload.
Für wen ist der Rechner gedacht?
Für Solo-Selbstständige und Kleinunternehmer in Deutschland, die nach Paragraf 19 UStG ohne Umsatzsteuer fakturieren und deren Umsatz wächst: Freelancer, Coaches, Handwerksbetriebe, Etsy- und Shopbetreiber. Besonders für alle, die an Privatkunden fakturieren, denn dort lässt sich die Umsatzsteuer nachträglich praktisch nicht mehr einsammeln.
Warum reicht ein Chatbot oder eine Gratis-Tabelle nicht?
Weil die meisten Quellen noch die alten Werte nennen: 22.000 Euro Vorjahr, 50.000 Euro Prognose, Wirkung erst im Folgejahr. Seit 2025 gelten 25.000 und 100.000 Euro netto, und die 100.000 sind keine Prognose mehr: der Umsatz, mit dem die Grenze reißt, ist bereits steuerpflichtig. Wer mit der alten Regel rechnet, fakturiert monatelang falsch.
Was kann die kostenlose Version, was die Vollversion?
Kostenlos ist die komplette Rechnung: Grenztag, Tage bis dahin, Puffer, Status der nächsten Rechnung, herausgerechnete Umsatzsteuer, Monatszinsen und die erste Voranmeldungsfrist. Ohne Key, ohne Begrenzung. Die Vollversion für 60 Dollar exportiert das Ergebnis als CSV-Zeile und setzt eine Browser-Erinnerung 30, 14 und 1 Tag vor dem Termin.
Was kostet es, das jemanden rechnen zu lassen?
Eine steuerliche Erstberatung für Verbraucher darf nach Paragraf 34 StBVV bis zu 190 Euro zuzüglich Umsatzsteuer kosten, und sie beantwortet die Frage einmal, für einen Stand. Der Rechner beantwortet sie nach jeder eingegangenen Zahlung neu, so oft du willst, und kostet in der Vollversion 60 Dollar einmalig.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.