· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
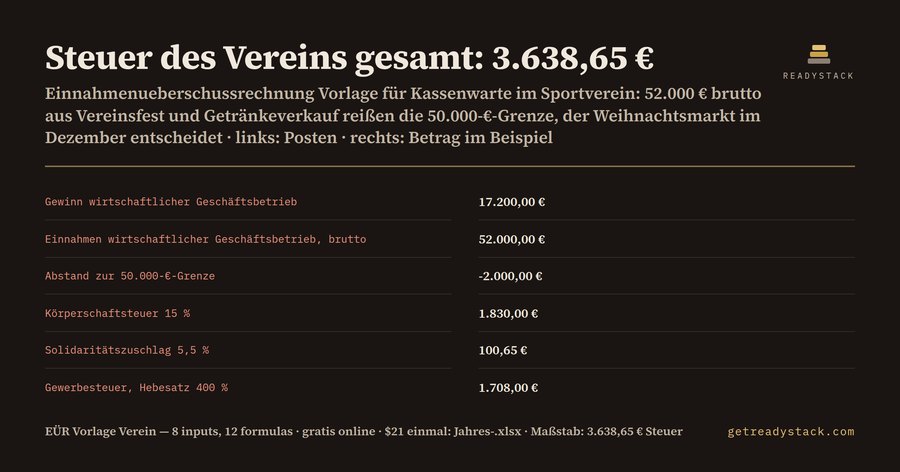
Seit dem 1. Januar 2026 gilt für gemeinnützige Vereine eine neue Zahl: 50.000 €. So hoch dürfen die Einnahmen aus allen wirtschaftlichen Geschäftsbetrieben zusammen sein, einschließlich Umsatzsteuer, ohne dass Körperschaftsteuer und Gewerbesteuer anfallen. Bis 2025 lag die Grenze bei 45.000 €. Geändert hat sie das Steueränderungsgesetz 2025, verkündet am 23.12.2025 (§ 64 Abs. 3 AO).
Für dich als Kassenwart heißt das: Nicht der Gewinn entscheidet, sondern die Einnahmen. Vereinsfest, Getränkeverkauf, Bandenwerbung, Sponsoring mit Gegenleistung – alles zählt brutto zusammen. Mitgliedsbeiträge und Spenden (ideeller Bereich), Zinsen und Pacht (Vermögensverwaltung) und Einnahmen aus dem Zweckbetrieb zählen nicht mit. Eine einfache Einnahmenüberschussrechnung, die nur Einnahmen minus Ausgaben rechnet, zeigt dir diese Trennung nicht.
Ein Rechenbeispiel mit den Standardwerten der Vorlage: Ein Sportverein nimmt 18.000 € im ideellen Bereich ein, 1.200 € in der Vermögensverwaltung, 9.000 € im Zweckbetrieb und 52.000 € brutto im wirtschaftlichen Geschäftsbetrieb. Die Ausgaben des Geschäftsbetriebs betragen 30.000 €, die Umsatzsteuer-Zahllast 4.800 €, die übrigen Ausgaben 26.000 €. Der Hebesatz der Gemeinde liegt bei 400 %.
Der Abstand zur Grenze ist -2.000,00 € – überschritten. Damit wird der Gewinn des Geschäftsbetriebs steuerpflichtig: 17.200,00 €. Nach dem Freibetrag von 5.000 € (§ 24 KStG) bleiben 12.200,00 €. Körperschaftsteuer 15 %: 1.830,00 €. Solidaritätszuschlag 5,5 %: 100,65 €. Für die Gewerbesteuer wird der Gewerbeertrag auf volle 100 € abgerundet und um den Freibetrag von 5.000 € gekürzt (§ 11 GewStG): 12.200,00 €, mal 3,5 % ergibt einen Messbetrag von 427,00 €, mal 400 % Hebesatz 1.708,00 € Gewerbesteuer. Zusammen: 3.638,65 €. Das sind 21,15 % des Gewinns aus dem Geschäftsbetrieb.
Jetzt dieselben Zahlen mit 50.000 € statt 52.000 € Einnahmen im Geschäftsbetrieb: Die Grenze ist nicht überschritten, die Steuer beträgt 0,00 €, der Überschuss des Vereins steigt von 15.761,35 € auf 17.400,00 €. 2.000 € mehr Umsatz haben den Verein also mehr gekostet, als sie eingebracht haben.
Der Hebesatz macht den Unterschied zwischen zwei Gemeinden. Mit 250 % statt 400 % sinkt die Gewerbesteuer im Beispiel auf 1.067,50 €, die Steuer gesamt auf 2.998,15 €. Trag deshalb den Hebesatz deiner eigenen Gemeinde ein.
Und wenn der Geschäftsbetrieb trotz Überschreiten der Grenze keinen Gewinn macht? Bei 60.000 € Einnahmen, 58.000 € Ausgaben und 3.000 € Zahllast entsteht ein Verlust von 1.000 €. Die Steuer ist dann 0,00 €, weil weder nach Körperschaftsteuer noch nach Gewerbesteuer etwas übrig bleibt.
Wann es kritisch wird: Die Grenze gilt für das Kalenderjahr. Wer im Oktober schon nah an 50.000 € liegt, entscheidet mit dem Weihnachtsmarkt im Dezember, ob das ganze Jahr steuerpflichtig wird. Genau dann lohnt sich ein Blick in die Summen des Kassenbuchs.
Der kostenlose Rechner im Browser nimmt 8 inputs und rechnet 11 formulas: Einnahmen aller vier Sphären, Abstand zur Grenze, Gewinn, Grenze überschritten, Einkommen nach Freibetrag, Körperschaftsteuer, Soli, Gewerbeertrag, Gewerbesteuer, Steuer gesamt und Überschuss nach Steuern. Nichts wird hochgeladen. Die .xlsx-Arbeitsmappe enthält dieselben Formeln plus die Steuerquote, insgesamt 12 formulas auf 3 Blättern, und lässt sich für jedes Vereinsjahr kopieren und der Kassenprüfung vorlegen.
Nicht enthalten sind Hinzurechnungen, Kürzungen und Verlustvorträge. Die Vorlage ist eine Rechenhilfe, keine Steuerberatung – die Zuordnung zum Zweckbetrieb klärst du im Zweifel mit deinem Steuerberater.
15 Sekunden — was es wirklich tut
Häufige Fragen
Was rechnet die Einnahmenüberschussrechnung Vorlage für Vereine?
Aus 8 inputs – Einnahmen ideeller Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlicher Geschäftsbetrieb, Ausgaben und Umsatzsteuer-Zahllast des Geschäftsbetriebs, übrige Ausgaben, Hebesatz – rechnen 12 formulas: Einnahmen gesamt, Abstand zur Grenze, Gewinn, Grenze überschritten, Einkommen nach Freibetrag, Körperschaftsteuer, Soli, Gewerbeertrag, Gewerbesteuer, Steuer gesamt, Überschuss, Steuerquote. Im Beispiel: 3.638,65 € Steuer.
Für wen ist die Vorlage gedacht?
Für Kassenwarte, Schatzmeister und Vorstände gemeinnütziger Vereine in Deutschland, die Vereinsfeste, Getränkeverkauf, Werbung oder Sponsoring haben. Vor dem nächsten Fest siehst du mit deinen eigenen Kassenbuch-Summen, wie weit der wirtschaftliche Geschäftsbetrieb noch von der 50.000-€-Grenze entfernt ist und welche Steuer bei Überschreiten anfällt.
Warum reicht eine normale EÜR-Vorlage nicht?
Eine normale EÜR-Vorlage zieht Ausgaben von Einnahmen ab und kennt keine Sphären. Für einen gemeinnützigen Verein zählt aber nur der wirtschaftliche Geschäftsbetrieb für die 50.000-€-Grenze, brutto inklusive Umsatzsteuer, und erst darüber fallen Körperschaftsteuer, Soli und Gewerbesteuer an, jeweils nach Freibetrag 5.000 €.
Was ist kostenlos?
Der Browser-Rechner ist kostenlos und vollständig: Du gibst die 8 Werte deines Vereins ein und siehst sofort Abstand zur Grenze, Gewinn, Körperschaftsteuer, Soli, Gewerbesteuer und Überschuss nach Steuern. Die .xlsx-Datei brauchst du erst, wenn du das Ergebnis speichern, jedes Jahr wiederverwenden oder der Kassenprüfung vorlegen willst.
Was kostet die Alternative?
Die Datei kostet einmal 21 US-Dollar, kein Abo. Wird die Grenze unbemerkt überschritten, zahlt der Beispielverein mit 52.000 € Einnahmen aus dem Geschäftsbetrieb 3.638,65 € Steuer – mit 2.000 € weniger Einnahmen wären es 0 €. Du siehst das Ergebnis mit deinen Zahlen kostenlos, bevor du etwas bezahlst.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.