· ReadyStack
Exemplo resolvido
Números reais desta ferramenta, linha por linha.
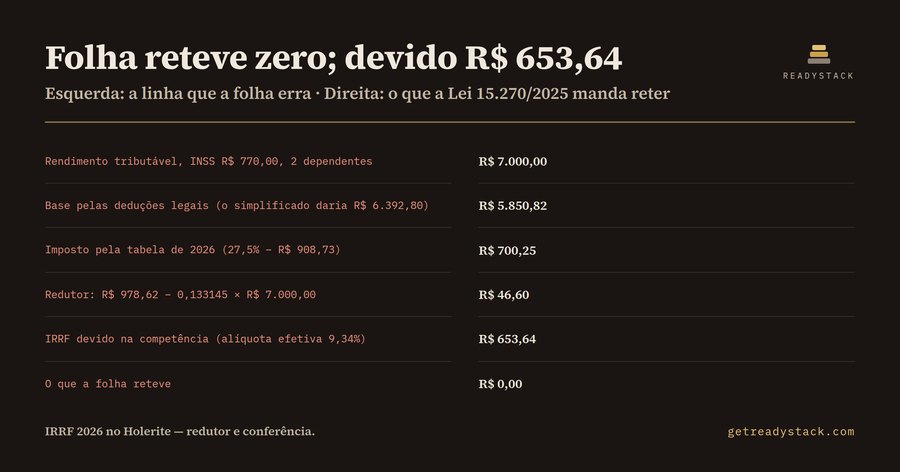
R$ 653,64 foi o IRRF que faltou em um único holerite de R$ 7.000,00 — o analista de departamento pessoal que fechou essa competência reteve R$ 0,00, acreditando que "até R$ 5.000,00 está isento em 2026".
A frase está certa pela metade, e é a metade errada que entra na folha. A Lei 15.270/2025 não transformou R$ 5.000,00 em dedução da base de cálculo. Ela criou um redutor que sai do imposto já apurado: até R$ 5.000,00 de rendimento tributável o redutor iguala o imposto e o IRRF vai a zero; entre R$ 5.000,01 e R$ 7.350,00 o redutor é R$ 978,62 − 0,133145 × rendimento; acima de R$ 7.350,00 o redutor é R$ 0,00. Quem subtrai os R$ 5.000,00 da base retém a menos. Quem esquece o redutor retém a mais. Os dois erros aparecem no mesmo fechamento.
Veja o caminho completo do exemplo, medido na própria extensão. Rendimento tributável de R$ 7.000,00, INSS descontado de R$ 770,00, 2 dependentes. Pelas deduções legais a base é R$ 7.000,00 − R$ 770,00 − 2 × R$ 189,59 = R$ 5.850,82. Pelo desconto simplificado mensal de R$ 607,20, que substitui todas as deduções legais da competência, a base seria R$ 6.392,80 — pior para o empregado, então o cálculo fica com as deduções legais. Na tabela progressiva mensal de 2026, R$ 5.850,82 cai na faixa de 27,5% com parcela a deduzir de R$ 908,73: imposto de tabela de R$ 700,25. O redutor, com rendimento de R$ 7.000,00, é R$ 46,60. IRRF devido: R$ 653,64. Alíquota efetiva sobre o rendimento: 9,34%. A folha lançou R$ 0,00. A diferença de R$ 653,64 vence no DARF de 20/10/2026.
Mude um campo e a resposta muda de sinal. Rendimento de R$ 4.900,00, INSS de R$ 490,25, sem dependentes: o desconto simplificado vence, a base é R$ 4.292,80, o imposto de tabela é R$ 290,39 e o redutor come os R$ 290,39 inteiros — IRRF devido R$ 0,00. Se a folha reteve R$ 89,00, foram R$ 89,00 a maior, tirados do salário de alguém que a lei isentou. Agora rendimento de R$ 12.000,00, INSS de R$ 951,62, 1 dependente e R$ 1.500,00 de pensão alimentícia judicial: base de R$ 9.358,79, imposto de tabela de R$ 1.664,94 e redutor de R$ 0,00, porque acima de R$ 7.350,00 não há redução. Devido: R$ 1.664,94.
O preço de errar não é o erro. É a mora. O IRRF recolhido a menor rende multa de mora de 0,33% ao dia, limitada a 20% do imposto (Lei 9.430/1996), mais juros. E a DCTFWeb retificadora entregue em atraso tem multa mínima de R$ 500,00 (Lei 10.426/2002, art. 7º). Tudo isso por um redutor de R$ 46,60 que ninguém aplicou.
Por que um chatbot não resolve isso: os modelos treinados antes de 2026 respondem com a tabela anterior, e nenhum deles sabe qual dos dois regimes de dedução é melhor para o seu empregado nesta competência — ele responde com a média, você recolhe o exato. Planilhas herdadas têm o mesmo problema, com o agravante de ninguém lembrar quem mudou a fórmula.
A extensão IRRF 2026 no Holerite faz a conferência inteira de graça, sem chave e sem limite: base pelos dois regimes, imposto de tabela, redutor, IRRF devido, diferença contra o que a folha reteve e alíquota efetiva. A versão completa, de $60, muda de eixo: baixa cada competência conferida em .csv para anexar ao processo da folha e agenda o lembrete do vencimento do DARF 0561 — 30, 14 e 1 dia antes.
15 segundos — o que ela faz de verdade
O passo a passo completo
Perguntas frequentes
O que a extensão faz exatamente?
Você digita o rendimento tributável do mês, o INSS descontado, os dependentes, a pensão e o IRRF que a folha reteve. Ela devolve a base de cálculo, o imposto da tabela mensal de 2026, o redutor da Lei 15.270/2025, o IRRF devido e a diferença em reais para o valor retido no holerite.
Para quem isso serve?
Para o analista de departamento pessoal, o contador de escritório e o empresário brasileiro que fecha a folha e assina o DARF do IRRF, código 0561. Serve também para o empregado que recebeu entre R$ 5.000,01 e R$ 7.350,00 e quer saber se o desconto do holerite está certo.
Por que uma calculadora grátis ou um chatbot não resolve?
As calculadoras e os modelos de linguagem treinados antes de 2026 ainda respondem com a tabela antiga e não conhecem o redutor da Lei 15.270/2025. Pior: muita gente subtrai os R$ 5.000,00 da base de cálculo. O redutor sai do imposto apurado, não da base, e o resultado muda em centenas de reais.
O que é grátis e o que é pago?
O cálculo completo é grátis, sem chave, sem limite e sem marca d'água: tabela de 2026, redutor, comparação entre deduções legais e desconto simplificado. A versão completa de $60 acrescenta outro eixo: baixar a conferência em .csv e agendar o lembrete do vencimento do DARF.
Quanto custaria mandar conferir?
Recolher a menor sai caro por conta própria: a multa de mora é de 0,33% ao dia, limitada a 20% do imposto (Lei 9. 430/1996), e a DCTFWeb retificadora entregue em atraso tem multa mínima de R$ 500,00 (Lei 10. 426/2002). A licença é de $60, uma vez.
Pergunte sobre esta ferramenta
Uma pergunta, respondida por quem a construiu. Email só se quiser a resposta por correio.