· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
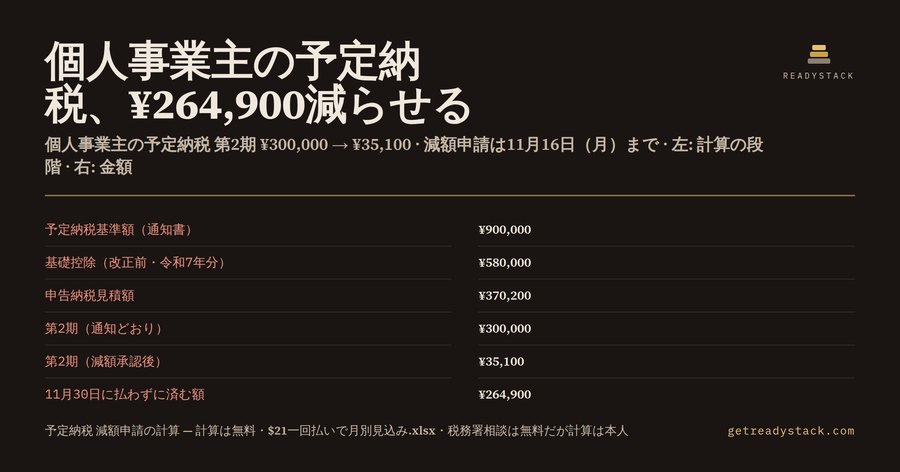
予定納税の第2期で、前年の所得税が15万円以上の個人事業主が¥264,900を減らせる例を計算しました。予定納税基準額¥900,000、第1期¥300,000、令和8年の合計所得金額の見込み¥7,000,000、基礎控除以外の所得控除¥1,000,000、源泉徴収税額¥300,000の場合です。
| 段階 | 金額 |
|---|---|
| 基礎控除(改正前・令和7年分の額) | ¥580,000 |
| 課税される所得金額 | ¥5,420,000 |
| 所得税額(速算表 20% − ¥427,500) | ¥656,500 |
| 復興特別所得税2.1%を足した額 | ¥670,286 |
| 申告納税見積額(源泉徴収を引き100円未満切捨て) | ¥370,200 |
| 第2期(通知どおり) | ¥300,000 |
| 第2期(減額承認後) | ¥35,100 |
| 11月30日に払わずに済む額 | ¥264,900 |
承認後の第2期は(¥370,200 − ¥300,000)÷ 2 = ¥35,100 です。所得税法114条2項が「申告納税見積額から第1期の予定納税額を引いた額の2分の1」と決めています。見積額から第1期を引いた残り全部ではありません。ここを間違えると、申請書の金額が税務署の計算と合わなくなります。
期限は2つ、どちらも月曜日
11月減額申請書の提出期限は令和8年11月16日(月)です。法律上は11月15日ですが、令和8年は日曜日にあたるため翌日になります。国税庁の「令和8年分 予定納税について」にも11月16日(月)と書かれています。第2期の納期限は令和8年11月30日(月)で、振替納税ならこの日に口座から引き落とされます。
申請しなければ、通知書どおりの第2期がそのまま期限です。払いすぎた分は、令和9年の確定申告で精算されるまで戻りません。上の例なら¥264,900を4か月以上先まで国に預けることになります。
減額申請できる人
条件は1つだけです。10月31日現況で見積もった令和8年分の申告納税見積額が、通知書の予定納税基準額に満たないこと(所得税法111条2項)。国税庁は、廃業・休業・業況不振、災害や盗難、医療費控除や扶養控除が新たに増えた場合などを例に挙げています。
予定納税基準額が15万円未満ならそもそも予定納税はありません。また減額後の申告納税見積額が15万円未満になると、第2期は0円になります(114条4項)。
AIが間違えやすい点: 基礎控除はどちらの額か
令和8年度税制改正で基礎控除が引き上げられましたが、施行は令和8年12月1日です。国税庁の案内では、この見直しは申告納税見積額の計算上考慮されず、所得控除が増えた場合にも含まれません。11月の見積もりでは改正前、つまり令和7年分の基礎控除を使います。
令和7年分の基礎控除は、合計所得金額132万円以下で95万円、336万円以下で88万円、489万円以下で68万円、655万円以下で63万円、2,350万円以下で58万円です。例の¥7,000,000は58万円の段にあたります。改正後の額で計算すると見積額が小さく出すぎ、申請書の数字が税務署の計算と食い違います。改正分は令和9年の確定申告で精算されます。
3つの状況で比べる
所得が大きく落ちた場合。合計所得¥3,000,000、所得控除¥800,000、源泉徴収¥250,000にすると、基礎控除は88万円、課税所得¥1,320,000、所得税¥66,000、復興税込み¥67,386です。源泉徴収のほうが多いので申告納税見積額は¥0になり、第2期は¥0、払わずに済む額は¥300,000です。それでも第1期の¥300,000は払いすぎで、確定申告で還付されます。
所得が増えた場合。合計所得¥12,000,000なら課税所得¥10,420,000、所得税¥1,902,600、申告納税見積額¥1,642,500で、基準額¥900,000を上回ります。減額申請の要件に当たらないので、第2期¥300,000を11月30日までに納めます。
この3つは同じ計算機に数字を入れ替えただけの結果です。
申請書に書く数字
申請書に書く中心の数字は申告納税見積額です。計算機の「申告納税見積額(減額申請書に書く額)」の行をそのまま写せます。内訳として、基礎控除・課税所得・所得税額・復興特別所得税・源泉徴収税額も同じ画面に並びます。提出は所轄税務署へ、e-Taxでもできます。税務署は承認・一部承認・却下のいずれかを書面で知らせます。承認されるまでは通知どおりの金額が期限なので、ぎりぎりに出す場合は11月30日の残高も確認しておきます。
期限後に払うと
第2期を期限後に納めると、令和8年12月1日から12月31日までは年2.8%の延滞税がかかります(国税庁 No.2040)。令和9年1月以降の割合は、延滞税特例基準割合をもとに毎年決まります。
端数処理の順番
計算の途中で切り捨てが4回あります。課税される所得金額は1,000円未満を切り捨て、復興特別所得税は所得税額の2.1%で1円未満を切り捨て、申告納税見積額は100円未満を切り捨て、承認後の第2期も100円未満を切り捨てます。例では¥670,286から源泉徴収¥300,000を引いた¥370,286が、申告納税見積額では¥370,200になります。手で計算するときに一番ずれやすいところです。
源泉徴収税額の見込みの出し方
報酬から源泉徴収されている人は、1〜10月の支払調書や入金明細で引かれた額を足し、11・12月分の見込みを加えます。報酬が1回100万円以下なら税率は10.21%です。源泉徴収が多い人ほど申告納税見積額は小さくなり、減額の幅が大きくなります。
7月にも減額申請していた場合
7月の減額申請が承認されている人は、11月の判定の基準が変わります。所得税法111条2項1号により、比べる相手は予定納税基準額ではなく、7月の承認に係る申告納税見積額です。計算機では「予定納税基準額」の欄に7月に承認された申告納税見積額を、「第1期分の予定納税額」の欄に承認後の第1期の金額を入れてください。第2期の通知額はその見積額の3分の1として計算されます。
なお、特別農業所得者は第2期に基準額の2分の1を1回だけ納める別の仕組みなので、この計算機の対象外です。
使い方
通知書から予定納税基準額と第1期分の2つを写し、令和8年の合計所得金額の見込み、基礎控除以外の所得控除、税額控除、源泉徴収税額の4つを入れます。計算はブラウザの中だけで行われ、入力した数字はどこにも送られません。結果はすべて無料で表示されます。
1〜10月の帳簿がある人は、売上と経費を月ごとに足して合計所得金額の見込みを出してから入れると、10月31日現況の見積もりとして筋が通ります。11・12月は見込みで構いません。
出典: 所得税法第104条・第111条・第114条(e-Gov法令検索)、国税庁タックスアンサー No.2040・No.1199・No.2260、国税庁「令和8年分 予定納税について」。
15秒 — 実際に何をするか
よくある質問
この計算機で何がわかりますか?
通知書の予定納税基準額と第1期分、令和8年の所得と控除の見込みを入れると、10月31日現況の申告納税見積額、11月減額申請ができるか、承認された場合の第2期の金額(所得税法114条: 見積額から第1期を引いた額の2分の1)、11月30日に払わずに済む額が出ます。速算表と復興特別所得税2.1%、改正前の基礎控除で計算します。
誰のための計算機ですか?
前年分の申告納税額が15万円以上で予定納税の通知を受けた個人事業主・フリーランスのうち、令和8年は売上が落ちた、休業した、医療費や扶養が増えたなどで、年税額が前年より少なくなりそうな人です。11月16日の申請期限までに、出すか出さないかを数字で決めたい人向けです。
国税庁の説明やAIで十分では?
国税庁の資料は手順を説明するだけで、あなたの数字を入れる場所はありません。AIは令和8年度改正後の基礎控除で計算しがちですが、国税庁の令和8年分の案内では、基礎控除の見直しは申告納税見積額の計算上考慮しないとされています。この計算機は改正前(令和7年分)の基礎控除の表を組み込んでいます。
無料でどこまで使えますか?
このページの計算はすべて無料で、結果も全部表示します。回数の制限もありません。有料なのは同じ計算を手元に保存できる.xlsxファイルで、日付入りで残せるうえ、1月から12月の月別の売上と経費から合計所得金額の見込みを出すシートが付いています。確定申告まで記録として持っておきたい人向けです。
自分で計算するのと何が違いますか?
手で計算すると、基礎控除の年分の取り違え、課税所得の千円未満切捨て、復興特別所得税2.1%、申告納税見積額の百円未満切捨てを一つずつ確かめる必要があります。この計算機では6か所に数字を入れるだけで全部の段階が同時に計算され、減額後の第2期の金額まで一度に出ます。
次に数字が変わるのはいつですか?
令和8年度改正の基礎控除の引上げは令和8年12月1日に施行され、令和8年分の確定申告で精算されます。令和9年分の予定納税は、令和9年5月15日現在で確定している令和8年分の申告納税額を基準に計算され、6月15日までに通知されます(国税庁 No.2040)。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。