· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
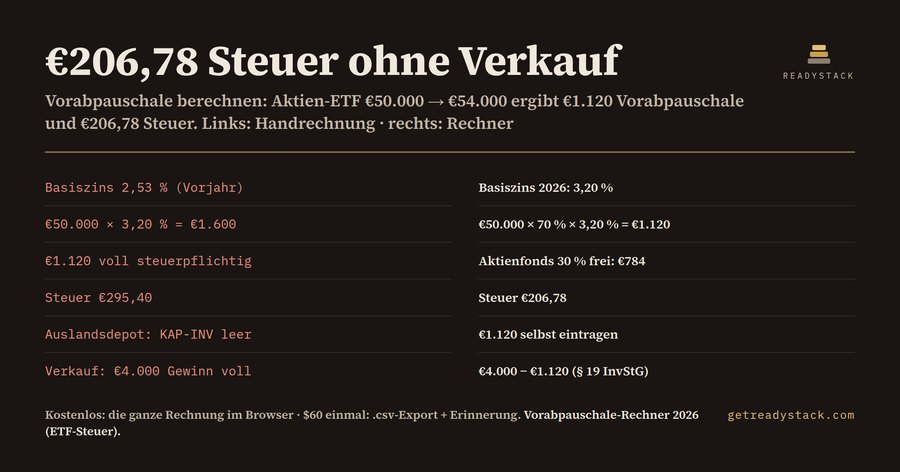
€206,78 Steuer auf einen Aktien-ETF, den Sie gar nicht verkauft haben – so viel kostet die Vorabpauschale 2026 einen ETF-Sparer in Deutschland mit 50.000 € Depotwert am Jahresanfang, 54.000 € am Jahresende, ohne Ausschüttung und mit aufgebrauchtem Sparer-Pauschbetrag.
Die Vorabpauschale gilt nach § 18 Abs. 3 InvStG am ersten Werktag des Folgejahres als zugeflossen. Für 2026 heißt das: Anfang 2027 zieht die deutsche Depotbank die Steuer vom Verrechnungskonto ein. Wer sein Depot bei einer ausländischen Bank führt, bekommt keinen Abzug – er muss die Vorabpauschale selbst in der Anlage KAP-INV angeben.
Der Rechenweg steht im Gesetz, aber er hat vier Stellen, an denen man sich leicht verrechnet.
Erstens der Basiszins. Er wird jedes Jahr neu festgelegt. Für 2025 lag er bei 2,53 %, für 2026 bei 3,20 % (BMF-Schreiben vom 13.01.2026). Wer die Zahl aus einem alten Artikel übernimmt, rechnet das ganze Jahr falsch.
Zweitens die 70 %. Der Basisertrag ist nicht Wert mal Basiszins, sondern Wert mal 70 % des Basiszinses. Beim Beispiel-ETF: 50.000 € × 3,20 % wären 1.600 €. Richtig ist 50.000 € × 70 % × 3,20 % = 1.120 €.
Drittens der Deckel. Der Basisertrag ist auf den Wertzuwachs im Jahr plus Ausschüttungen begrenzt. Im Beispiel liegt der Zuwachs bei 4.000 €, der Deckel greift also nicht. Bei einem Mischfonds, der von 20.000 € nur auf 20.300 € steigt, greift er sehr wohl: Der Basisertrag wäre 448 €, die Vorabpauschale ist aber nur 300 €.
Viertens die Teilfreistellung nach § 20 InvStG. Bei Aktienfonds sind 30 % steuerfrei, bei Mischfonds 15 %, bei Immobilienfonds 60 %, bei Auslands-Immobilienfonds 80 %. Von den 1.120 € des Beispiel-ETFs sind deshalb nur 784 € steuerpflichtig. Darauf fallen 25 % Kapitalertragsteuer (196,00 €) und 5,5 % Solidaritätszuschlag (10,78 €) an: zusammen 206,78 €. Ohne Teilfreistellung stünden dort 295,40 €.
Dazu kommt der Kaufmonat. Im Jahr des Kaufs sinkt die Vorabpauschale um ein Zwölftel für jeden vollen Monat vor dem Kaufmonat (§ 18 Abs. 2 InvStG). Ein Aktien-ETF, im Mai 2026 gekauft, mit 30.000 € Kurswert am Jahresanfang und 33.000 € am Jahresende, hat einen Basisertrag von 672 €, aber eine Vorabpauschale von 448 €. Mit 500 € freiem Sparer-Pauschbetrag bleibt davon keine Steuer übrig.
Und die Kirchensteuer: Mit 9 % rechnet man nicht einfach 9 % obendrauf, sondern nach § 32d Abs. 1 EStG mit der Bemessungsgrundlage geteilt durch 4,09. Beim Mischfonds-Beispiel ergibt das 71,39 € statt der Steuer ohne Kirchensteuer.
Der teuerste Fehler kommt aber erst Jahre später. Beim Verkauf muss der Gewinn nach § 19 Abs. 1 InvStG um alle bisher angesetzten Vorabpauschalen gekürzt werden – in voller Höhe, ohne Rücksicht auf die Teilfreistellung. Wer beim Beispiel-ETF die 1.120 € nicht abzieht, versteuert denselben Betrag noch einmal und zahlt die 206,78 € ein zweites Mal. Bei einer deutschen Bank läuft das automatisch; bei einem Depotwechsel oder Auslandsdepot müssen Sie die Summe selbst nachweisen.
Der Vorabpauschale-Rechner 2026 läuft als Browser-Erweiterung und als Webseite. Sie geben Wert am Jahresanfang, Wert am Jahresende, Ausschüttungen, Fondsart, Kaufmonat, freien Pauschbetrag und Kirchensteuer ein und sehen sofort Basisertrag, Deckel, Vorabpauschale, steuerpflichtigen Betrag, Kapitalertragsteuer, Soli, Kirchensteuer und den Abzug beim Verkauf. Die ganze Rechnung ist kostenlos und bleibt im Browser.
Zum Vergleich: Ein Steuerberater rechnet nach § 13 StBVV mit 16,50 € bis 41 € je angefangene Viertelstunde ab.
15 Sekunden — was es wirklich tut
Der ganze Ablauf
Häufige Fragen
Was berechnet der Vorabpauschale-Rechner 2026 genau?
Er rechnet die Vorabpauschale 2026 nach § 18 InvStG: Kurswert am Jahresanfang mal 70 % des Basiszinses 3,20 %, gedeckelt auf den Wertzuwachs plus Ausschüttungen, gekürzt um volle Monate vor dem Kaufmonat. Danach zieht er die Teilfreistellung und den freien Sparer-Pauschbetrag ab und zeigt Kapitalertragsteuer, Soli, Kirchensteuer und den Betrag, der beim späteren Verkauf vom Gewinn abgeht.
Für wen ist der Rechner gedacht?
Für ETF-Sparer und Fondsanleger in Deutschland mit thesaurierenden oder gering ausschüttenden Fonds. Besonders nützlich ist er für Anleger mit Depot bei einer ausländischen Bank, die die Vorabpauschale in der Anlage KAP-INV selbst eintragen müssen, und für alle, die vor dem Januar-Einzug wissen wollen, wie viel Geld auf dem Verrechnungskonto liegen muss.
Warum reicht ein kostenloser Online-Rechner oder ein Chatbot nicht?
Der Basiszins wechselt jedes Jahr: 2025 waren es 2,53 %, für 2026 sind es 3,20 % (BMF, 13.01.2026). Beim Aktien-ETF mit 50.000 € ergibt der Basiszins ohne die 70 % 1.600 € statt 1.120 €, ohne Teilfreistellung 295,40 € Steuer statt 206,78 €. Beim Verkauf gehört die Vorabpauschale nach § 19 InvStG voll vom Gewinn abgezogen, sonst wird sie zweimal versteuert.
Was ist kostenlos und was kostet der Schlüssel?
Kostenlos im Browser-Popup und auf der Webseite: die komplette Rechnung mit Basisertrag, Deckel, Vorabpauschale, steuerpflichtigem Betrag, KapESt, Soli, Kirchensteuer und dem Abzug beim Verkauf, ohne Schlüssel und ohne Limit. Der Schlüssel für $60 einmal speichert das Ergebnis als .csv für Anlage KAP-INV und Unterlagen und stellt eine Erinnerung vor dem Januar-Einzug.
Was kostet es, die Vorabpauschale von einem Steuerberater rechnen zu lassen?
Wird nach Zeit abgerechnet, gilt § 13 StBVV: 16,50 € bis 41 € je angefangene Viertelstunde, zuzüglich Umsatzsteuer. Schon eine Stunde für mehrere Fonds liegt damit zwischen 66 € und 164 € netto. Der Rechner zeigt dieselben Schritte kostenlos, sodass Sie mit fertigen Zahlen zum Berater gehen oder die Anlage KAP-INV selbst ausfüllen.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.