Umsatzsteuervoranmeldung Grenzen 2026
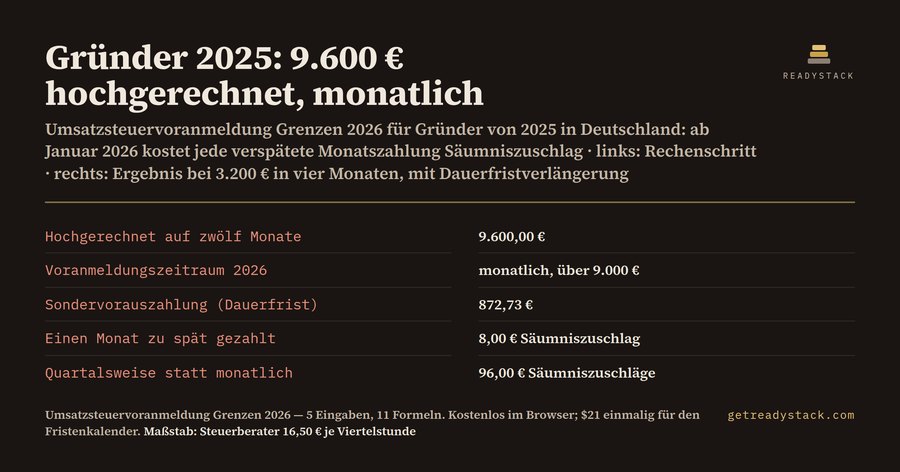
Für Selbständige, Freiberufler und GmbH-Geschäftsführer in Deutschland: Steuer 2025 über 9.000 € heißt 2026 monatlich, bis 2.000 € ist Befreiung möglich. Wer 2025 gegründet hat, rechnet hoch – 3.200 € in vier Monaten sind 9.600 € im Jahr.
Monatlich: 12 Voranmeldungen 2026
Maßgebliche Jahressteuer 9.600,00 € liegt über 9.000 €.
| Maßgebliche Jahressteuer (Teiljahr hochgerechnet) | 9.600,00 € |
| Voranmeldungszeitraum 2026 in Monaten (1 = monatlich, 3 = vierteljährlich) | 1 |
| Voranmeldungen 2026 | 12 |
| Abstand zur Monatsgrenze 9.000 € (negativ = darüber) | -600,00 € |
| Befreiung möglich, Steuer bis 2.000 € (Finanzamt entscheidet) | nein |
| Monatliche Abgabe wählbar (Überschuss über 9.000 €) | nein |
| Durchschnittliche Vorauszahlung je Zeitraum | 800,00 € |
| Sondervorauszahlung 1/11 (fällig mit dem Antrag bis 10.02.2026) | 872,73 € |
| Rückstand auf 50 € abgerundet | 800,00 € |
| Säumniszuschlag für eine verspätete Zahlung | 8,00 € |
| Säumniszuschläge 2026, wenn Sie trotz Monatspflicht nur vierteljährlich zahlen | 96,00 € |
| Erste Frist 2026 (Zeitraum Januar bzw. 1. Quartal) | 10.03.2026 |
Vollversion — $21 einmalig: Fristenkalender 2026 (16 Termine) + Zahlungsjournal für 12 Zeiträume als Excel. Vollversion holen
Gerechnet wird in Ihrem Browser, nichts wird hochgeladen. Das Ergebnis oben ist kostenlos und vollständig – ohne Anmeldung.
Die Grenzen 2026 nach § 18 Abs. 2 und 2a UStG
Maßgeblich ist die Umsatzsteuer des Vorjahres (2025). Über 9.000 €: Voranmeldung jeden Monat. Bis 9.000 €: jedes Quartal. Bis 2.000 €: Das Finanzamt kann Sie von den Voranmeldungen befreien. Überschuss über 9.000 €: Sie dürfen monatlich abgeben, wenn Sie die Januar-Voranmeldung bis 10. Februar übermitteln.
Waren Sie 2025 nur einen Teil des Jahres tätig, wird die Steuer nach § 18 Abs. 2 Satz 6 UStG auf zwölf Monate hochgerechnet; bei Gründung 2026 zählt die voraussichtliche Steuer 2026. Diese Regel gilt für die Jahre 2021 bis 2026.
Was eine verspätete Zahlung kostet
Die Vorauszahlung ist am 10. Tag nach Ablauf des Zeitraums fällig (§ 18 Abs. 1 UStG), mit Dauerfristverlängerung einen Monat später (§ 46 UStDV). Wer zu spät zahlt, zahlt nach § 240 AO 1 % des auf 50 € abgerundeten Betrags für jeden angefangenen Monat; bis zu drei Tage Verspätung bleiben ohne Zuschlag. Monatszahler mit Dauerfristverlängerung zahlen eine Sondervorauszahlung von 1/11 der Vorauszahlungen des Vorjahres (§ 47 UStDV).
Warum ein Artikel nicht reicht
Artikel nennen 9.000 € und 2.000 €, rechnen aber Ihr Teiljahr 2025 nicht hoch und sagen Ihnen weder Ihre Sondervorauszahlung noch, was eine verspätete Zahlung kostet. Ein Steuerberater rechnet nach § 13 StBVV 16,50 € bis 41 € je angefangene Viertelstunde ab.
Was sich 2027 ändert
Die Hochrechnung für Gründer gilt laut Gesetzestext nur bis 2026. Ab 1. Januar 2027 gilt wieder § 18 Abs. 2 Satz 4 UStG: Wer gründet, meldet im Gründungsjahr und im Folgejahr monatlich an – unabhängig von der Höhe der Steuer.
Die Vollversion (Excel, einmal bezahlt)
4 Tabellenblätter: Eingaben, Voranmeldungszeitraum 2026, Fristenkalender 2026 mit 12 Monats- und 4 Quartalsterminen (mit und ohne Dauerfristverlängerung, Wochenenden verschoben nach § 108 Abs. 3 AO) und ein Zahlungsjournal, das aus Ihrem echten Zahltag den Säumniszuschlag jeder Vorauszahlung ausrechnet. ZIP entpacken, .xlsx in Excel oder LibreOffice öffnen (Google Tabellen: Datei ▸ Importieren ▸ Hochladen); die .html läuft offline im Browser.
Stand: 15.10.2026, Gesetzestexte von gesetze-im-internet.de. Keine Steuerberatung.