· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
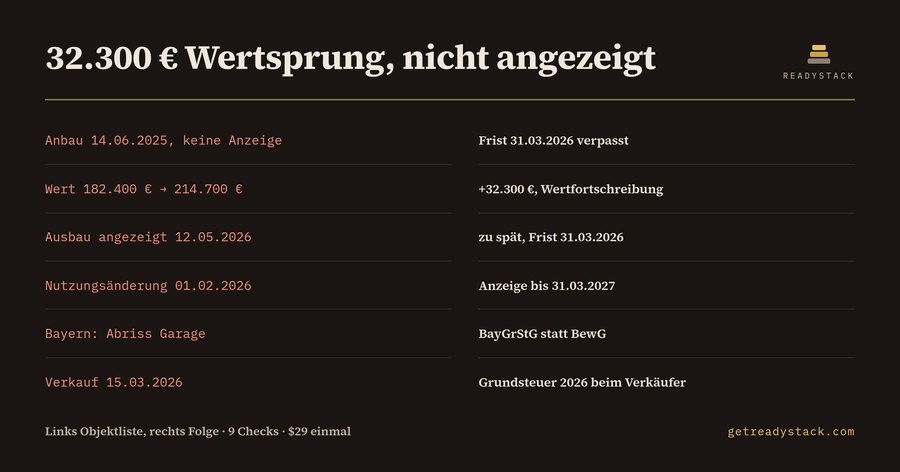
32.300 € Wertsprung, keine Anzeige: Das meldet der Grundsteuer Fristen-Check für eine Hausverwaltung in Köln, deren Anbau vom 14.06.2025 bis zum 31.03.2026 beim Finanzamt hätte angezeigt werden müssen. Diese Zeile steht in einer Beispiel-Objektliste mit sechs Objekten, und der Check findet darin sieben Befunde.
Seit der Grundsteuerreform gilt für die elf Länder im Bundesmodell § 228 Abs. 2 BewG: Änderungen der tatsächlichen Verhältnisse, die sich auf den Grundsteuerwert, die Vermögensart oder die Grundstücksart auswirken, sind bis zum 31. März des Jahres anzuzeigen, das auf die Änderung folgt. Ein Anbau aus 2025 war also bis 31.03.2026 fällig. Eine Nutzungsänderung vom 01.02.2026 ist bis 31.03.2027 fällig. Die Anzeige gilt als Steuererklärung; wer sie versäumt, riskiert einen Verspätungszuschlag nach § 152 AO, höchstens 25.000 €.
Was die Beispielliste zeigt:
- Musterstraße 12, Köln (NRW): Anbau Wintergarten am 14.06.2025, keine Anzeige eingetragen. Frist 31.03.2026 verstrichen.
- Dieselbe Zeile: Wert alt 182.400 €, Wert neu 214.700 €. Der Anstieg von 32.300 € liegt über der Grenze von 15.000 € aus § 222 Abs. 1 BewG, also Wertfortschreibung zum 01.01.2026. Der neue Bescheid und der Messbetrag sollten geprüft werden.
- Lindenweg 4, Leipzig (Sachsen): Dachgeschossausbau am 03.11.2025, angezeigt am 12.05.2026. Zu spät, die Frist war der 31.03.2026.
- Hafenstraße 9, Kiel (Schleswig-Holstein): Nutzungsänderung Wohnung zu Büro am 01.02.2026. Noch offen, fällig bis 31.03.2027.
- Am Anger 7, Regensburg (Bayern): Abriss Garage. Bayern hat mit dem BayGrStG ein eigenes Modell, dort gelten Frist und Fortschreibungsgrenzen nach Landesrecht. Der Check sagt das, statt BewG-Fristen zu erfinden.
- Ringstraße 30, Mainz: Verkauf am 15.03.2026. Hier ist keine Anzeige nach § 228 BewG nötig, aber die Zurechnungsfortschreibung wirkt erst zum 01.01.2027. Die Grundsteuer 2026 schuldet, wem das Objekt am 01.01.2026 zugerechnet war (§ 9 Abs. 1, § 10 GrStG).
- Bahnhofstraße 2, Erfurt: Änderungsdatum 31.02.2025. Dieses Datum gibt es nicht, also lässt sich auch keine Frist berechnen.
Warum eine Tabelle nicht reicht: ELSTER nimmt Anzeigen entgegen, prüft aber keine Fristen über einen ganzen Bestand. Eine Tabellenkalkulation kennt weder das Folgejahr-Prinzip noch die Abrundung auf volle 100 € vor dem Vergleich mit 15.000 €, noch die fünf Länder mit eigenem Modell: Baden-Württemberg, Bayern, Hamburg, Hessen, Niedersachsen.
So funktioniert der Check: Die Liste hat die Spalten objekt, bundesland, ereignis, datum, wert_alt, wert_neu und angezeigt_am, getrennt durch Semikolon oder Komma. Datum als TT.MM.JJJJ oder JJJJ-MM-TT, Beträge mit oder ohne Tausenderpunkt. Jede Zeile wird einer Anzeigeart zugeordnet, die Frist wird aus dem Ereignisjahr berechnet und mit dem Anzeigedatum und dem heutigen Tag verglichen. Insgesamt laufen 9 Checks.
Die Prüfung läuft lokal in VS Code oder im Browser. Die Objektliste verlässt den Rechner nicht. Kostenlos wird die ganze Liste geprüft, jeder Befund mit Datum und Paragraf. Die Vollversion exportiert den Prüfbericht als Datei für die Akte.
Zum Vergleich: Steuerberater rechnen Erklärungen für Zwecke der Grundsteuer nach § 24 Abs. 1 Nr. 11a StBVV ab, mit 1/20 bis 9/20 einer vollen Gebühr nach Tabelle A und einem Gegenstandswert von mindestens 25.000 €.
Der Check ersetzt keine steuerliche Beratung. Er sagt, welches Objekt bis wann zu melden ist.
15 Sekunden — was es wirklich tut
Häufige Fragen
Was macht der Grundsteuer Fristen-Check?
Der Grundsteuer Fristen-Check liest eine Objekt-Änderungsliste als CSV und berechnet für jede Änderung die Anzeigefrist nach § 228 Abs. 2 BewG, also den 31. März des Folgejahres. Er meldet versäumte, verspätete und offene Anzeigen, Wertänderungen über 15.000 € (Wertfortschreibung nach § 222 BewG), Objekte in Ländern mit eigenem Grundsteuermodell und Eigentümerwechsel.
Für wen ist der Grundsteuer Fristen-Check gedacht?
Er ist für Hausverwaltungen, private Vermieter mit mehreren Objekten und Steuerkanzleien in Deutschland gedacht, die Anbauten, Ausbauten, Abrisse, Neubauten und Nutzungsänderungen in einer Tabelle führen. Wer nach der Grundsteuerreform 2025 Änderungen an Grundstücken beim Finanzamt anzeigen muss, sieht damit, welches Objekt bis wann gemeldet sein muss.
Warum reicht ELSTER oder eine Tabellenkalkulation nicht?
ELSTER nimmt eine Anzeige nach § 228 BewG entgegen, prüft aber keine Fristen über einen ganzen Objektbestand. Eine Tabellenkalkulation kennt weder den 31. März des Folgejahres noch die Grenze von 15.000 € nach Abrundung auf volle 100 €, noch die fünf Länder mit eigenem Modell: Baden-Württemberg, Bayern, Hamburg, Hessen und Niedersachsen.
Was ist kostenlos und was kostet die Vollversion?
Kostenlos prüft das Werkzeug die ganze Objektliste ohne Grenze und zeigt jeden Befund mit Datum und Paragraf, im Browser und in VS Code. Die Vollversion kostet einmalig $29 mit einem Lizenzschlüssel pro Person oder Team-Sitz und exportiert den Prüfbericht als Datei für die Akte, damit ganze Bestände dokumentiert werden können.
Was kostet es, die Anzeigefristen vom Steuerberater prüfen zu lassen?
Steuerberater rechnen Erklärungen für Zwecke der Grundsteuer nach § 24 Abs. 1 Nr. 11a StBVV ab: 1/20 bis 9/20 einer vollen Gebühr nach Tabelle A, mit dem Grundsteuerwert, mindestens 25.000 €, als Gegenstandswert. Eine versäumte Anzeige kann zusätzlich einen Verspätungszuschlag nach § 152 AO auslösen, höchstens 25.000 €.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.