· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
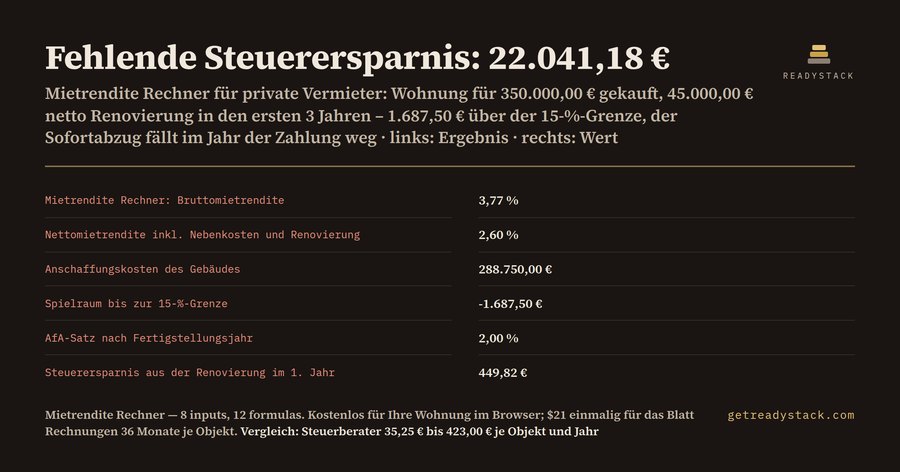
Fehlende Steuerersparnis: 22.041,18 € im ersten Jahr – für private Vermieter in Deutschland, die eine Wohnung für 350.000,00 € gekauft haben und in den ersten 3 Jahren 45.000,00 € netto renovieren. So sieht das fertige Ergebnis des Rechners aus:
| Ergebnis | Wert |
|---|---|
| Bruttomietrendite | 3,77 % |
| Nettomietrendite inkl. Nebenkosten und Renovierung | 2,60 % |
| Anschaffungskosten des Gebäudes | 288.750,00 € |
| 15-%-Grenze netto | 43.312,50 € |
| Spielraum bis zur 15-%-Grenze | -1.687,50 € |
| AfA-Satz nach Fertigstellungsjahr | 2,00 % |
| Steuerersparnis aus der Renovierung im 1. Jahr | 449,82 € |
| Fehlende Steuerersparnis im 1. Jahr | 22.041,18 € |
Die Renovierung liegt 1.687,50 € netto über der Grenze. Deshalb wirkt sie im ersten Jahr nicht mit 22.491,00 € Steuerersparnis, sondern nur mit 449,82 €.
Warum? § 6 Abs. 1 Nr. 1a EStG sagt: Aufwendungen für Instandsetzungs- und Modernisierungsmaßnahmen, die innerhalb von drei Jahren nach der Anschaffung des Gebäudes durchgeführt werden, gehören zu den Herstellungskosten, wenn sie ohne die Umsatzsteuer 15 Prozent der Anschaffungskosten des Gebäudes übersteigen. Das Gesetz nennt sie anschaffungsnahe Herstellungskosten. Liegen Sie darüber, ziehen Sie die Renovierung nicht im Jahr der Zahlung als Werbungskosten ab. Sie wird dem Gebäude zugeschlagen und wirkt nur über die AfA.
Wie hoch die AfA ist, regelt § 7 Abs. 4 EStG nach dem Fertigstellungsjahr: 3 Prozent für Gebäude, die nach dem 31.12.2022 fertiggestellt wurden, 2 Prozent für Gebäude von 1925 bis 2022, 2,5 Prozent für Gebäude vor 1925.
So entsteht die Tabelle. Kaufpreis 350.000,00 €, Gebäudeanteil 75 %, Kaufnebenkosten 10 %: Die Kaufnebenkosten betragen 35.000,00 €, die Gesamtinvestition 385.000,00 €. Die Anschaffungskosten des Gebäudes sind 75 % davon, also 288.750,00 € – die Nebenkosten zählen anteilig mit. 15 % davon ergeben die Grenze von 43.312,50 € netto. Das Angebot des Handwerkers lautet 45.000,00 € netto, brutto zahlen Sie 53.550,00 €. Mit einem Grenzsteuersatz von 42 % hätten diese 53.550,00 € im Jahr der Zahlung 22.491,00 € Steuern gespart. Über der Grenze wirken sie nur mit 2 % AfA. Das Geld ist nicht für immer weg, aber es kommt über Jahrzehnte in kleinen Raten zurück statt sofort.
Senken Sie das Angebot auf 40.000,00 € netto, liegt der Spielraum bei plus 3.312,50 €. Die 47.600,00 € brutto sind dann sofort Werbungskosten und sparen 19.992,00 € Steuern im selben Jahr.
Bei einem Neubau mit Fertigstellung 2024 und 60.000,00 € netto Renovierung steigt der AfA-Satz auf 3 %. Die Grenze wird um 16.687,50 € überschritten, die fehlende Steuerersparnis im ersten Jahr liegt bei 29.088,36 €.
Was zählt zur Grenze? Alle Instandsetzungs- und Modernisierungsarbeiten innerhalb der drei Jahre, auch Schönheitsreparaturen wie Streichen und Tapezieren. Nicht dazu zählen Erweiterungen, etwa ein Anbau oder der Ausbau des Dachgeschosses, und jährlich übliche Erhaltungsarbeiten. Die drei Jahre laufen ab der Anschaffung, also ab dem Übergang von Besitz, Nutzen und Lasten. Verteilen sich die Rechnungen auf mehrere Jahre, zählen alle zusammen.
Die Mietrendite steht in derselben Tabelle: Bei 1.100,00 € Kaltmiete im Monat liegt die Bruttomietrendite bei 3,77 %. Ziehen Sie 1.800,00 € nicht umlagefähige Kosten ab und rechnen Kaufnebenkosten und Renovierung mit ein, bleiben 2,60 % Nettomietrendite.
Der Rechner nimmt 8 inputs und rechnet 12 formulas, im Browser und ohne Konto. Prüfen Sie den Spielraum, bevor Sie den Auftrag unterschreiben – nicht erst, wenn die Anlage V fällig ist.
15 Sekunden — was es wirklich tut
Der ganze Ablauf
Häufige Fragen
Was rechnet der Mietrendite Rechner?
Aus 8 inputs – Kaufpreis, Gebäudeanteil, Kaufnebenkosten, Kaltmiete, nicht umlagefähige Kosten, Fertigstellungsjahr, Renovierung netto, Grenzsteuersatz – rechnen 12 formulas: Kaufnebenkosten, Gesamtinvestition, Bruttomietrendite, Renovierung brutto, Nettomietrendite, Gebäude-Anschaffungskosten, 15-%-Grenze, Spielraum, AfA-Satz, AfA pro Jahr, Steuerersparnis im 1. Jahr und fehlende Steuerersparnis.
Für wen ist der Rechner gedacht?
Für private Vermieter, die eine Wohnung oder ein Mehrfamilienhaus gekauft haben und in den ersten drei Jahren renovieren wollen. Genau dann greift § 6 Abs. 1 Nr. 1a EStG: Liegen die Renovierungskosten netto über 15 % der Gebäude-Anschaffungskosten, sind sie keine sofort abziehbaren Werbungskosten mehr.
Warum reicht ein kostenloser Mietrendite Rechner nicht?
Die üblichen Rechner teilen die Jahresmiete durch den Kaufpreis. Sie rechnen die 15-%-Grenze nicht auf die Gebäude-Anschaffungskosten inklusive Kaufnebenkosten, prüfen sie nicht netto ohne Umsatzsteuer und wählen den AfA-Satz nicht nach dem Fertigstellungsjahr: 3 % ab 2023, 2 % ab 1925, 2,5 % davor.
Was ist kostenlos, was kostet Geld?
Die komplette Prüfung einer Wohnung im Browser ist kostenlos und ohne Konto, mit Ihren eigenen Zahlen und ohne gesperrtes Ergebnis. Bezahlt wird einmal die .xlsx-Datei: dieselben 12 Formeln plus ein Blatt für alle Handwerkerrechnungen der 36 Monate, das den Restspielraum bis zur Grenze laufend zeigt. Kein Abo.
Was kostet dieselbe Arbeit beim Steuerberater?
Nach § 27 StBVV kostet die Anlage V 1/20 bis 12/20 einer vollen Gebühr nach Tabelle A. Bei 13.200 € Mieteinnahmen sind das 35,25 € bis 423,00 € zuzüglich Umsatzsteuer, für jedes Objekt und jedes Jahr. Die 15-%-Prüfung vor der Auftragsvergabe ist darin oft nicht enthalten.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.