· ReadyStack
Exemplo resolvido
Números reais desta ferramenta, linha por linha.
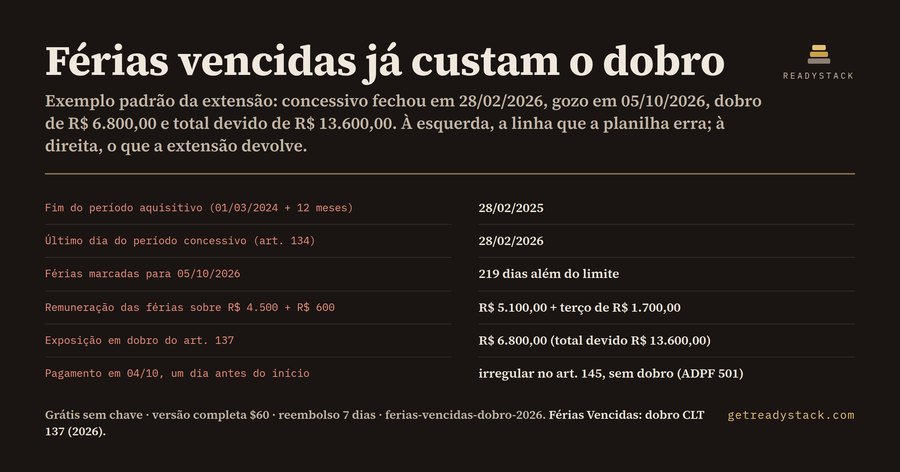
Um empregado admitido em 01/03/2024, com salário de R$ 4.500 e R$ 600 de média variável, marcado para sair de férias em 05/10/2026, custa R$ 6.800,00 a mais do que a folha previu — e o analista de Departamento Pessoal só descobre isso quando a reclamação trabalhista chega. O motivo é uma data que nenhuma calculadora de férias mostra: o último dia do período concessivo, que nesse caso foi 28/02/2026.
A conta tem duas etapas. O período aquisitivo começou em 01/03/2024 e fechou em 28/02/2025. A partir daí corre o período concessivo do art. 134 da CLT, os doze meses em que o empregador tem de conceder as férias: ele terminou em 28/02/2026. Férias marcadas para 05/10/2026 estão 219 dias além desse limite, e o art. 137 da CLT manda pagar a remuneração em dobro. Sobre a base de R$ 5.100 (salário mais média de variáveis), a remuneração das férias é R$ 5.100,00, o terço constitucional é R$ 1.700,00, a exposição em dobro é R$ 6.800,00 e o total devido chega a R$ 13.600,00 — o dobro do que estava reservado.
É aqui que a maioria das fontes gratuitas atrapalha em vez de ajudar. Pergunte a um chatbot ou procure em blogs de RH e a resposta que aparece com mais frequência é que o pagamento das férias fora do prazo do art. 145, ou seja, a menos de dois dias do início, também gera pagamento em dobro. Isso era a Súmula 450 do TST. O Supremo Tribunal Federal declarou essa súmula inconstitucional na ADPF 501, em 05/08/2022, por entender que ela transportava a sanção do art. 137 para uma hipótese diferente. Quem usa a regra antiga provisiona dobro onde não existe e deixa de provisionar onde existe.
A extensão foi escrita em cima dessa distinção. Você informa sete campos — início do período aquisitivo, início das férias marcadas, data prevista do pagamento, salário mensal, média de horas extras e comissões, dias de férias e se houve venda de dez dias — e ela devolve dez linhas: situação do período, fim do aquisitivo, último dia do concessivo, dias além do limite, remuneração das férias, terço constitucional, exposição em dobro, total devido, prazo do art. 145 com a observação de que o atraso de pagamento é irregularidade sem dobro depois da ADPF 501, e a data limite do aviso de trinta dias do art. 135.
Trocar uma data muda a resposta inteira, e é isso que separa um cálculo de uma tabela decorada. O mesmo empregado marcado para 05/01/2026 aparece como em dia, com margem curta de 54 dias até o limite e dobro zerado. Um empregado admitido em 10/07/2023, com salário de R$ 2.800, vinte dias de férias e dez dias vendidos como abono pecuniário do art. 143, aparece com 453 dias de atraso, dobro de R$ 2.488,89 e total devido de R$ 6.222,22 — os dias vendidos entram na remuneração e no terço, mas não são dobrados.
O cálculo completo é gratuito, sem chave e sem limite de uso: nada fica escondido atrás de contador de usos, marca d'água ou prazo. A versão completa de $60 abre um eixo diferente, não um pedaço do mesmo trabalho: salvar a lista da equipe já calculada em um arquivo .csv, que é posse do dado, e armar alertas do navegador antes de cada limite de período concessivo, que é repetição. Quem controla três empregados não precisa disso; quem controla trinta precisa dos dois.
A referência de preço é pública: a Tabela ASSCON 2026, Resolução 03/2026, coloca a consultoria contábil especializada em R$ 250,00 por hora. Uma hora dessas para revisar períodos concessivos custa mais que a licença — e muito menos que um único período pago em dobro.
Ela roda no Chrome, no Edge e no Firefox a partir do mesmo pacote e nenhum dado de folha sai da máquina.
Perguntas frequentes
O que esta extensão faz de fato?
Você informa o início do período aquisitivo, a data marcada para as férias, a data do pagamento, o salário e a média de variáveis. Ela devolve o fim do período aquisitivo, o último dia do período concessivo do art. 134, quantos dias passaram desse limite, a remuneração com terço constitucional e o valor exato da exposição em dobro do art. 137.
Para quem ela é?
Para analistas e coordenadores de Departamento Pessoal no Brasil, contadores e escritórios de contabilidade que controlam férias de empregados CLT em planilha. Também serve ao empresário que assume a folha e precisa saber, antes de marcar as férias, se aquele período já passou do prazo legal de concessão.
Por que uma calculadora de férias gratuita não resolve?
As calculadoras gratuitas partem da data de início das férias e devolvem o líquido a pagar. Nenhuma parte do início do período aquisitivo para dizer qual é o último dia do período concessivo, que é o dado que define o dobro. E muitas ainda aplicam a Súmula 450 do TST ao pagamento atrasado, súmula que o STF cancelou na ADPF 501 em 05/08/2022.
O que é grátis e o que a chave abre?
Grátis, sem chave e sem limite: o cálculo completo de um empregado, incluindo limite do concessivo, dias de atraso, dobro do art. 137, total devido, prazo do art. 145 e aviso de 30 dias do art. 135. A chave de 29 dólares abre outro eixo: exportar a equipe calculada em .csv e armar alertas do navegador antes de cada limite de concessivo.
Quanto custa mandar alguém fazer isso?
A Tabela Referencial de Honorários Contábeis ASSCON 2026, Resolução 03/2026, coloca a consultoria contábil especializada em R$ 250,00 por hora e o processamento de Departamento Pessoal entre R$ 129,50 e R$ 165,50 por vínculo por mês. Uma única revisão de período concessivo em consultoria custa mais que a licença completa desta extensão.
Pergunte sobre esta ferramenta
Uma pergunta, respondida por quem a construiu. Email só se quiser a resposta por correio.