· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
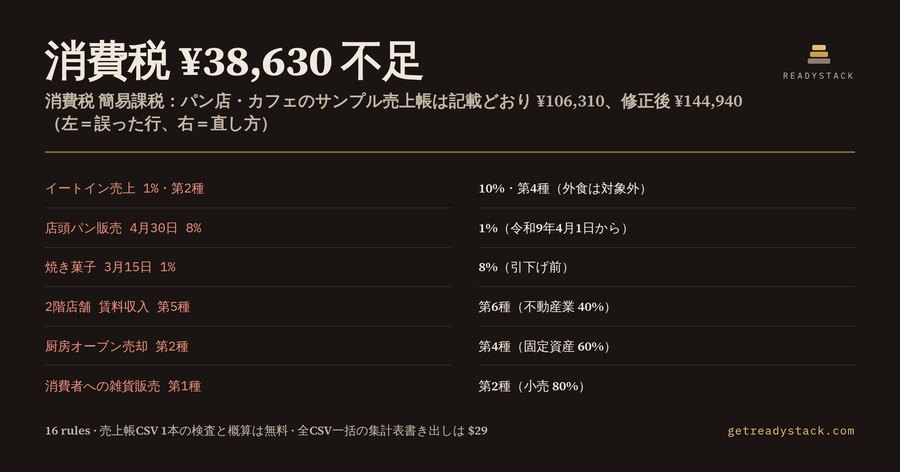
パン店とカフェを営む個人事業主のサンプル売上帳を検査したら、簡易課税の消費税が ¥38,630 不足していました。記載どおりに計算すると ¥106,310、誤りを直すと ¥144,940 です。原因は、令和9年4月1日から始まる予定の飲食料品1%と、昔からある事業区分の取り違えでした。
令和8年9月15日、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定されました。同じ日に国税庁は特設サイトを開き、パンフレットとQ&Aを載せています。それによると、令和9年4月1日から令和11年3月31日までの2年間、飲食料品の消費税率は1%(国・地方合計)になります。ただし、どれも法案が国会で成立した場合の内容です。
簡易課税を選んでいる事業者にとって大事なのは、税率より計算方法の特例です。飲食料品の販売(1%対象)に係る売上税額は、業種区分にかかわらず同額を仕入税額として控除します。つまり1%売上の分は納付税額がゼロになります。その他の売上には、これまでどおり第1種90%から第6種40%までのみなし仕入率を掛けます。
もう一つの特例は75%ルールです。1種類の事業が課税売上高の75%以上なら、そのみなし仕入率を全体に使えます。このルールの判定と計算は、1%対象の取引を除いて行うことになりました。飲食料品が売上の大半を占める店ほど、残りの売上だけで75%を判定し直すと結果が変わります。
国税庁パンフレットの計算例で確かめました。飲食料品の小売が2,000万円(税20万円)、雑貨などの小売が300万円(税30万円)、イートインが100万円(税10万円)。パンフレットは原則の計算で納付税額10万円としています。
ところが1%取引を除くと、雑貨は300万円/400万円=75%です。75%ルールで第2種80%を雑貨とイートインの両方に掛けると、控除は32万円になり、納付税額は ¥80,000 です。原則の ¥100,000 より ¥20,000 少なくなります。この拡張は両方を計算して、少ない方を出します。
いちばん危ないのはイートインです。店内で食べる食事の提供は外食なので、1%の対象ではなく10%のままです。事業区分も飲食店業の第4種、みなし仕入率60%です。レジの商品マスタで「パン」を一括で1%にすると、店内で食べた分まで1%で集計されます。
店内飲食1,200万円を1%で打ってしまったカフェの例を計算しました。記載どおりなら納付税額は ¥24,000 ですが、10%・第4種に直すと ¥504,000 です。¥480,000 の不足で、申告後に見つかれば過少申告加算税(不足税額の10%、国税通則法65条)と延滞税が加わります。
逆向きの誤りもあります。4月30日の店頭パン販売を8%のまま集計すると、売上税額が7ポイント多くなります。反対に3月15日の焼き菓子を1%で打つと、引下げ前なので本来は8%です。日付と税率の組み合わせを1行ずつ見る必要があります。
定期便や通信販売には経過措置があります。一定の定期供給契約や通信販売に基づく販売は、令和9年4月1日以後も8%が適用されます。この拡張は定期便・通販という言葉を見つけると、8%が正しい可能性を警告として出し、契約日の確認を促します。
税率以外の区分ミスも、簡易課税では納付税額に直結します。サンプル売上帳には次の誤りがありました。2階店舗の賃料収入を第5種にしていた(正しくは不動産業の第6種・40%)。厨房オーブンの売却を第2種にしていた(固定資産の譲渡は第4種・60%)。
消費者へのエコバッグ販売を第1種にしていた(卸売は事業者への販売だけで、消費者向けは第2種・80%)。パン教室の講師料を第4種にしていた(サービス業は第5種・50%)。持込み小麦の製パン加工賃を第3種にしていた(加工賃は第4種・60%)。事業区分が空欄の行もありました。区分していない売上には、営む事業のうち一番低いみなし仕入率が使われます。
無料のAIチャットに聞いても、この計算はできません。1%引下げと簡易課税の特例は9月15日の大綱で初めて出た内容で、学習データにありません。会計ソフトの対応も法案成立後です。そこで国税庁のパンフレットとQ&A、タックスアンサーNo.6505・No.6509を規則にして、16 rulesの検査器にしました。
使い方は簡単です。VS CodeでCSVを開くと、問題パネルに行ごとの指摘が出ます。1行目の見出しに「日付・内容・相手・税抜金額・税率・事業区分・飲食料品」という言葉が入っていれば、列の順番は自由です。インストールしたくない人は、同じエンジンのWeb版にCSVを貼り付けるだけで同じ結果が出ます。
結果には、記載どおりの納付税額、修正後の納付税額、その差、1%売上の同額控除の額、使った計算方法(原則か75%ルールか)が並びます。数字は国税・地方の合計の概算で、課税標準額の千円未満切捨てや返還等・貸倒れは計算しません。事業区分は取引内容の言葉から推定するので、最終判断は国税庁の質疑応答事例で確認してください。
もう一つ、1%売上がある店にはお知らせが出ます。飲食料品を売る簡易課税事業者は、令和9年4月1日の属する課税期間中に「簡易課税制度選択不適用届出書」を出せば(参考事項欄に「飲食料品特例」と書く)、その期間から一般課税で申告できます。2年縛りもかかりません。仕入れの税額が売上の税額を上回る店なら、還付の可能性があります。
六つの事業区分をおさらいします。第1種は卸売業で90%、第2種は小売業と農林水産業のうち飲食料品の販売で80%、第3種は製造業・建設業などで70%(製造小売を含む)、第4種は飲食店業や加工賃・固定資産の売却などで60%、第5種は運輸通信業・金融保険業・サービス業で50%、第6種は不動産業で40%です。自家製パンの店頭販売は製造小売なので第3種、自家栽培のブルーベリーの直売は第2種になります。
サンプル売上帳の修正後の数字も見ておきます。1%売上の同額控除は ¥30,000 で、この分は納付税額に残りません。一方、イートインを10%・第4種に直した分と、第6種・第4種に直した区分の分だけ控除が減り、差し引きで ¥38,630 の不足になりました。記載どおりの計算では75%ルールが使えたように見えましたが、区分を直すと原則の計算になります。
規模の確認も入れました。売上帳の税抜課税売上高が5,000万円を超えると、その期間を基準期間とする2年後の課税期間は簡易課税を使えません。1%引下げで売上税額は減っても、課税売上高の判定は税抜の売上金額で行うので、この線は動きません。警告が出たら、2年後の申告方法を早めに決めておくと安心です。
売上帳CSV 1本の検査と概算は無料で、Web版でも同じです。店舗別・月別に分かれた全CSVをまとめて検査し、事業区分別・税率別の集計表を申告書付表の入力値としてCSVで書き出す部分だけがライセンスキーで動きます。
税率マスタを切り替えるのは今年の年末から来年の春です。その前に、去年の売上帳を2027年の日付で1本流してみてください。どの行が1%で、どの行が10%のままなのか、画面の上で確かめられます。
15秒 — 実際に何をするか
よくある質問
消費税 簡易課税チェックは何をしますか?
売上帳CSVの各行の税率(10%・8%・1%)と事業区分(第1〜6種)を16の規則で検査し、誤りを行番号つきで示します。さらに簡易課税の納付税額を、令和9年4月1日からの飲食料品1%の計算特例(1%売上税額と同額控除・75%ルールは1%取引を除いて判定)込みで概算し、記載どおりと修正後の差額を出します。
誰のための道具ですか?
簡易課税を選んでいるパン店・カフェ・惣菜店・青果店など、飲食料品と外食や雑貨を一緒に売る個人事業主と小規模法人の経理担当、その会計ソフトやレジの税率マスタを設定する人のためのものです。令和9年4月1日から飲食料品は1%、イートインは10%のままという切り替えを、売上帳の段階で確かめられます。
無料のAIチャットや会計ソフトではだめですか?
飲食料品1%の引下げと簡易課税の計算特例は、令和8年9月15日に閣議決定された大綱で初めて示された内容で、多くのAIチャットはまだ知りません。会計ソフトの対応も法案成立後です。この道具は国税庁パンフレット・Q&A(令和8年9月)に沿って、1%売上の同額控除と75%ルールからの1%取引の除外を計算します。
無料でどこまで使えて、有料で何が増えますか?
無料:売上帳CSV 1本について、税率と事業区分の誤りを行番号つきで表示し、簡易課税の納付税額(1%売上の同額控除・75%ルール込み)を概算します。Web版でも同じです。有料($29・一度払い):ワークスペース内の全CSV(店舗別・月別)を一括検査し、事業区分別・税率別の集計表を申告書付表の入力値としてCSVで書き出します。
誤ったまま申告するといくら損をしますか?
不足した消費税そのものに加えて、過少申告加算税(不足税額の10%、国税通則法65条)と延滞税がかかります。同梱のサンプル売上帳では、記載どおり ¥106,310 に対し修正後 ¥144,940 で、¥38,630 の不足でした。店内飲食 1,200万円を1%で打ったカフェの例では ¥480,000 の不足です。ライセンスは $29 の一度払いです。
ChatGPT などの AI に聞けば済むのでは?
一般的な AI チャットは学習時点までのデータで答え、あなたのリポジトリを読めず、規則の版も示しません。 消費税 簡易課税チェック(飲食料品1%特例対応) は開いたファイルを 16 項目の規則(それぞれ法令・公式の根拠付き)(2026-09-27 時点の規則セット)で確認し、該当する行を示します。 申告・監査・取引先に必要なのは、自分のファイルに対する日付入りの結果です。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。