· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
Atrasos del SMI 2026: qué debe hoy una empresa que no regularizó
El Real Decreto 126/2026, de 18 de febrero, fija el salario mínimo interprofesional de 2026 en 40,70 € al día o 1.221 € al mes en 14 pagas, es decir, 17.094 € al año. Se publicó en el BOE el 19 de febrero de 2026, entró en vigor al día siguiente y surte efectos desde el 1 de enero de 2026. Todo salario que en cómputo anual quedara por debajo debía subirse con efectos de enero, aunque las nóminas de enero y febrero ya estuvieran pagadas.
El plazo que muchas empresas pasaron por alto
Las cuotas de esas diferencias tienen un plazo propio. El artículo 56.1.c.2º del Reglamento General de Recaudación (RD 1415/2004) establece que, cuando una norma sube salarios con carácter retroactivo, el plazo de ingreso termina el último día del mes siguiente al de su publicación en el boletín oficial. Con la publicación del 19/02/2026, ese día fue el 31/03/2026.
Qué recargo se aplica hoy
Muchas tablas y respuestas automáticas siguen citando un recargo del 10 %. Desde la Ley 6/2017, el artículo 30 de la LGSS fija un 20 % de la deuda si se pagan las cuotas fuera de plazo. Si la empresa no presentó la liquidación a tiempo, el recargo es del 20 % mientras no termine el plazo de la reclamación de deuda o acta de liquidación, y del 35 % después.
Un caso calculado
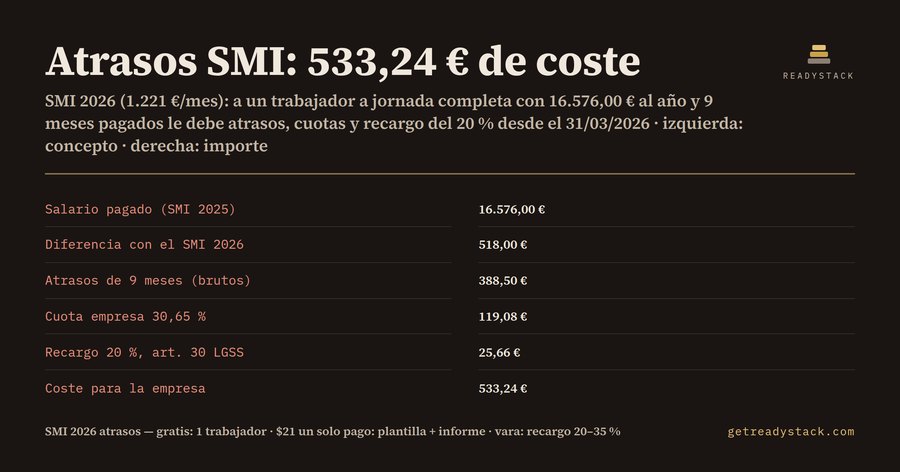
Un trabajador a jornada completa, de alta todo 2026, cobra 16.576,00 € al año, que era el SMI de 2025 (1.184 € × 14). La empresa le ha pagado 9 meses con ese salario; 8 de esos meses tienen ya vencido el plazo de cuota. Con un tipo de empresa del 30,65 % (contingencias comunes 23,60 %, desempleo 5,50 %, FOGASA 0,20 %, formación 0,60 % y MEI 0,75 %, Orden PJC/297/2026, sin AT/EP) y sin reclamación de deuda vencida, la hoja calcula:
- SMI 2026 a su jornada: 17.094,00 €
- diferencia en 2026: 518,00 €
- atrasos ya devengados: 388,50 € brutos
- cuota de empresa sobre los atrasos: 119,08 €
- cuota del trabajador (6,50 %): 25,25 €
- recargo del 20 % sobre las cuotas con plazo vencido: 25,66 €
- atrasos netos para el trabajador: 363,25 €
- coste para la empresa: 533,24 €
- subida mensual de octubre a diciembre: 43,17 €
La jornada y los meses cambian la respuesta
El SMI se cobra a prorrata si la jornada es menor. Una persona a media jornada que cobra 15.000,00 € al año ya supera los 8.547,00 € del SMI a su jornada, así que no tiene atrasos (0,00 €). Otra, también a media jornada, con 8.000,00 € al año, 6 meses pagados y la reclamación de deuda ya vencida, acumula 547,00 € de diferencia, 273,50 € de atrasos, un recargo del 35 % de 35,56 € y un coste de 392,89 € para la empresa.
La compensación es anual
El artículo 3 del RD 126/2026 compara en cómputo anual: el término de comparación es el SMI más los complementos del artículo 2, y nunca menos de 17.094 €. Por eso la calculadora pide el salario bruto anual con todos los conceptos y no solo el salario base del mes.
Qué es gratis y qué no
La calculadora del navegador hace el caso completo de un trabajador, con sus 11 cifras, sin registro y sin límite de usos. La hoja .xlsx, de pago único, añade la pestaña Plantilla para 15 trabajadores con el total de la empresa y un Informe fechado con las fuentes, para archivar o enviar a la gestoría.
Después del cálculo: pague los atrasos en una nómina de atrasos, presente la liquidación complementaria en el Sistema RED y suba el salario de los meses que quedan hasta el 31/12/2026.
15 segundos — lo que hace de verdad
Preguntas frecuentes
¿Qué calcula esta calculadora del SMI 2026?
Compara el salario anual que usted paga con el SMI 2026 de 17.094 € (RD 126/2026, art. 3), a la jornada y meses del trabajador. Da atrasos, cuotas, recargo del art. 30 LGSS, neto y subida mensual. Ejemplo: 16.576,00 € a jornada completa y 9 meses pagados dan 388,50 € de atrasos y 533,24 € de coste para la empresa.
¿Para quién es?
Para la persona de RR. HH., la gestoría laboral o el empresario que lleva nóminas en España y tiene en plantilla salarios pegados al mínimo: hostelería, comercio, limpieza, campo o contratos a tiempo parcial. Es quien responde ante la TGSS y la Inspección si los atrasos del SMI 2026 no se pagaron o no cotizaron a tiempo.
¿Por qué no basta una tabla gratuita o un chatbot?
Las tablas dan 1.221 € al mes y se quedan ahí. No prorratean por jornada y meses, no aplican la compensación anual del art. 3 y suelen citar el recargo antiguo del 10 %. Desde la Ley 6/2017, el art. 30 LGSS aplica el 20 % y sube al 35 % si vence la reclamación de deuda. El plazo de los atrasos acabó el 31/03/2026 (RGRC art. 56).
¿Qué es gratis y qué es de pago?
Gratis, en el navegador, sin registro: el cálculo completo de un trabajador con las 11 cifras, sin límite de usos. De pago, una sola vez: la hoja .xlsx con la pestaña Plantilla para 15 trabajadores y el total de la empresa, y la pestaña Informe fechada con las fuentes, lista para archivar o enviar a la gestoría.
¿Cuánto cuesta frente a la alternativa?
Si no regulariza, la TGSS reclama las cuotas con un recargo del 20 %, y del 35 % si vence la reclamación (art. 30 LGSS). Además, el trabajador puede reclamar los atrasos por la vía judicial. La hoja de pago se compra una vez, por 29 $, y sirve para toda la plantilla y para cada revisión del SMI, porque el SMI anual es una celda editable.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.