· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
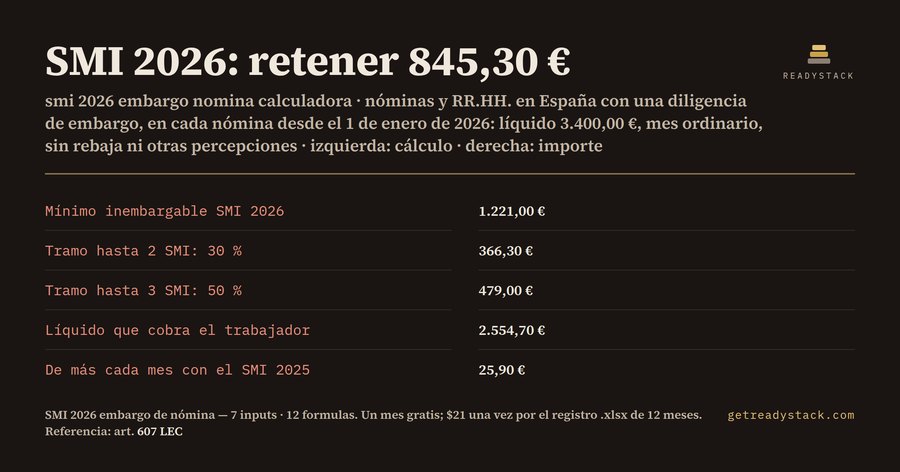
Si llevas las nóminas de una empresa en España y te ha llegado una diligencia de embargo de salario, con un líquido de 3.400,00 € en un mes ordinario hay que retener 845,30 €. El trabajador cobra 2.554,70 €.
| Concepto | Importe |
|---|---|
| Mínimo inembargable SMI 2026 | 1.221,00 € |
| Tramo hasta 2 SMI (30 % de 1.221,00 €) | 366,30 € |
| Tramo hasta 3 SMI (50 % de 958,00 €) | 479,00 € |
| Retener este mes | 845,30 € |
| Líquido que cobra el trabajador | 2.554,70 € |
De dónde sale cada número
El art. 607.1 de la Ley de Enjuiciamiento Civil declara inembargable el salario que no supere el salario mínimo interprofesional. El Real Decreto 126/2026 (BOE núm. 44) lo fija en 1.221 € al mes desde el 1 de enero. Sobre lo que pasa de ese mínimo se aplica la escala del art. 607.2: 30 % hasta el doble del SMI, 50 % hasta el triple, 60 % hasta el cuádruple, 75 % hasta el quíntuple y 90 % de lo que exceda. La base es el líquido, después de IRPF y Seguridad Social (art. 607.5).
Con 3.400,00 € de líquido, los primeros 1.221,00 € quedan libres. De 1.221,00 € a 2.442,00 € se embarga el 30 %: 366,30 €. De 2.442,00 € a 3.400,00 € quedan 958,00 €, y su 50 % son 479,00 €. Total: 845,30 €.
El error que más se repite: seguir con el SMI 2025
Muchos programas y plantillas siguen con el SMI 2025 de 1.184 €. Con ese mínimo la misma nómina da 871,20 €, así que retienes 25,90 € de más cada mes. El trabajador lo puede reclamar.
Pagas extra y prorrata: el mínimo no es siempre 1.221 €
La resolución del TEAC RG 00/01975/2022, de 17 de mayo de 2022 y dictada en unificación de criterio, fija dos reglas. En el mes en que se cobra la paga extra junto con la mensualidad, el mínimo inembargable es el doble del SMI mensual: 2.442 € en 2026. Con pagas prorrateadas en 12 meses, el mínimo es el SMI × 14 / 12: 1.424,50 €.
La misma nómina de 3.400,00 € con pagas prorrateadas deja 702,85 € a retener, no 845,30 €. En un mes con paga extra y 6.800,00 € de líquido, la retención es 1.690,60 €. Los tramos se miden en múltiplos de ese mínimo.
Cargas familiares y varias percepciones
El art. 607.4 permite al Letrado de la Administración de Justicia rebajar entre un 10 y un 15 % los porcentajes de los cuatro primeros tramos; ese dato viene en la diligencia. Si el trabajador cobra otra percepción que la diligencia manda acumular (art. 607.3), se suma a la base y el SMI se descuenta una sola vez.
Qué te juegas como pagador
El art. 42.2.b de la Ley General Tributaria hace responsables solidarios a quienes, por culpa o negligencia, incumplan una orden de embargo, hasta el importe que se hubiera podido embargar. Retener de menos sale caro a la empresa; retener de más, al trabajador.
Cómo usar la calculadora gratis
Escribe el líquido y el pendiente de la diligencia y elige el tipo de mes: ordinario, con paga extra o con pagas prorrateadas. Añade la rebaja o las otras percepciones si la diligencia las indica. Verás el mínimo, cada tramo, la retención, lo que cobra el trabajador y en cuántos meses queda saldado: 8 meses para 6.000,00 € a 845,30 € al mes. Todo se calcula en tu navegador.
Lo que añade el archivo
El libro .xlsx trae un registro de los 12 meses de 2026 con el saldo pendiente que se para solo al llegar a cero, más un informe trimestral (T1 a T4) para el art. 607.7 LEC. En el ejemplo, con paga extra en junio y diciembre, los 6.000,00 € quedan saldados en julio.
El SMI 2026 rige hasta el 31 de diciembre de 2026. Cuando se apruebe el SMI 2027, cambian el mínimo y todos los tramos.
15 segundos — lo que hace de verdad
Preguntas frecuentes
¿Qué hace esta calculadora de embargo con el SMI 2026?
Con 7 inputs (líquido de la nómina, tipo de mes, pendiente de la diligencia, rebaja por cargas familiares, otras percepciones, SMI 2026 de 1.221 € y SMI 2025 de 1.184 €) aplica 12 formulas: mínimo inembargable del mes, base, los cinco tramos del art. 607 LEC, total embargable, retención, líquido del trabajador, meses para saldar y lo retenido de más con el SMI 2025.
¿Para quién es?
Para responsables de nóminas, técnicos de RR.HH. y gestorías laborales en España que reciben una diligencia de embargo de salario de un juzgado, de la AEAT o de la Tesorería de la Seguridad Social, y tienen que calcular cada mes la retención exacta de la nómina de un trabajador sin pasarse ni quedarse corto.
¿Por qué no basta con una calculadora de embargo gratis?
Porque casi todas aplican un SMI mensual fijo. Según la resolución TEAC 00/01975/2022, en el mes con paga extra el mínimo inembargable es el doble del SMI (2.442 € en 2026) y con pagas prorrateadas es el SMI × 14 / 12 (1.424,50 €). Muchas siguen además con el SMI 2025 de 1.184 €, y retienen de más.
¿Qué es gratis y qué es de pago?
Gratis y sin registro: el cálculo completo de un mes en la web, con el mínimo inembargable, los cinco tramos, la retención, el líquido del trabajador y los meses para saldar. De pago, una sola vez y sin suscripción: el libro .xlsx con el registro de 12 meses de 2026, el saldo pendiente que se para solo, los totales trimestrales y la calculadora .html sin conexión.
¿Cuánto cuesta equivocarse?
En el ejemplo, un líquido de 3.400,00 € en un mes ordinario deja 845,30 € a retener: 366,30 € del tramo del 30 % y 479,00 € del tramo del 50 %. Con el SMI 2025 retendrías 871,20 €, 25,90 € de más que el trabajador puede reclamar. Si retienes de menos a la AEAT, el art. 42.2.b LGT te hace responsable solidario de lo que faltó.
¿Cuándo cambia el mínimo inembargable?
El RD 126/2026 fija el SMI para el periodo del 1 de enero al 31 de diciembre de 2026 (disposición final tercera). El 1 de enero de 2027 empieza un nuevo periodo y el SMI 2027 que apruebe el Gobierno cambia el mínimo inembargable y todos los tramos del art. 607 LEC: revisa entonces la casilla del SMI.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.