1 venda: o seu lucro em dólar, em reais
PTAX do Banco Central embutida de 02/01/2019 a 23/10/2026 — nada sai do seu navegador.
Resultado do exemplo
Lucro de 240 dólares → prejuízo de R$ 876,30 em reais · IR 15% a pagar: R$ 0,00
| Compra: 20 × US$ 100,00 × PTAX R$ 6,0965 (10/01/2025) | R$ 12.193,00 |
| Venda: 20 × US$ 112,00 × PTAX R$ 5,0521 (15/10/2026) | R$ 11.316,70 |
| Resultado em reais | − R$ 876,30 |
| Prejuízo para compensar no IRPF 2028 | R$ 876,30 |
A carteira inteira de uma corretora em 2026
Cole as operações (uma por linha). Colunas: data;tipo;ativo;quantidade;valor_usd;taxas_usd;imposto_exterior_usd. Tipos: COMPRA, VENDA, DIVIDENDO (valor = total bruto) e SALDO (posição de 31/12/2025: quantidade e custo total em R$ que está no IRPF 2026). Inclua as compras de anos anteriores ou o SALDO: o custo médio depende delas.
Exemplo resolvido: IRPF 2027 de uma carteira com 3 ações
XYZ: 40 ações compradas em 10/01/2025 a US$ 100,00 (PTAX R$ 6,0965), vendidas 20 em 15/05/2026 a US$ 104,00 (PTAX R$ 5,0654) e 20 em 15/10/2026 a US$ 112,00 (PTAX R$ 5,0521). DVD: 30 ações compradas em 02/06/2025 a US$ 80,00, dois dividendos de US$ 36,00 com US$ 10,80 retidos nos EUA. QRS: 10 ações compradas em 15/09/2026 a US$ 150,00.
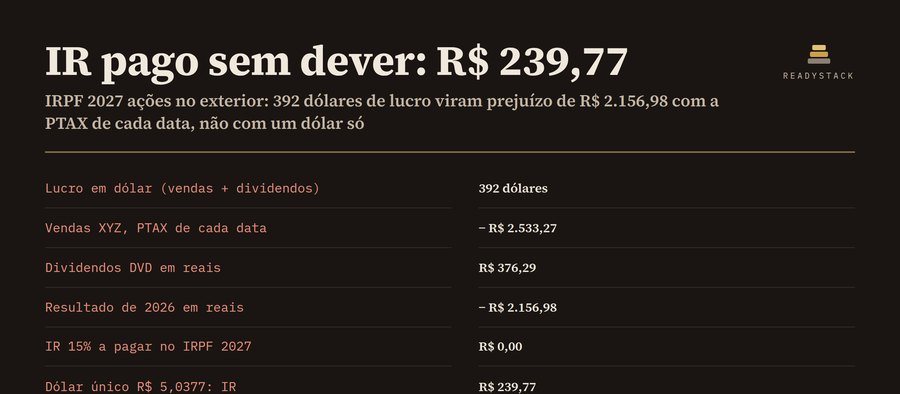
| Lucro em dólar (vendas + dividendos) | 392 dólares |
| Vendas de XYZ em reais, PTAX de cada data | − R$ 2.533,27 |
| Dividendos de DVD em reais | R$ 376,29 |
| Resultado de 2026 em reais | prejuízo de R$ 2.156,98 |
| IR 15% a pagar no IRPF 2027 | R$ 0,00 |
| Prejuízo para compensar no IRPF 2028 | R$ 2.156,98 |
| Atalho do dólar único R$ 5,0377 (23/10/2026): "lucro" | R$ 1.974,78 |
| IR que o atalho cobraria sem dever | R$ 239,77 |
Bens e Direitos (Grupo 03, Código 01 – Ações, país Estados Unidos): XYZ R$ 24.386,00 em 31/12/2025 → R$ 0,00 em 31/12/2026 · DVD R$ 13.664,88 → R$ 13.664,88 · QRS R$ 0,00 → R$ 7.723,50. O imposto retido nos EUA (R$ 112,87) não abate nada: sem IR brasileiro no ano, ele não passa para 2027 (art. 4º §4º).
Pro: todas as corretoras, a família e o IRPF 2028 já começado
A carteira de uma corretora é grátis e completa na tela. O Pro guarda o seu trabalho e faz o que vem depois: junta várias corretoras numa declaração só (o prejuízo de uma abate o lucro da outra), guarda um perfil por declarante, exporta o memorial de cálculo com a PTAX e o dia de cada operação, e no fim do ano transforma as posições de 31/12/2026 e o prejuízo que sobrou no ponto de partida do IRPF 2028.
- Várias corretoras e contas, somadas numa apuração com o prejuízo compensado entre elas
- Vários declarantes (você, cônjuge, filhos), cada um com a sua carteira
- Memorial de cálculo em CSV: PTAX usada, dia da PTAX, custo médio e resultado de cada operação
- Relatório para imprimir ou salvar em PDF, com as linhas de Bens e Direitos prontas para copiar
- IRPF 2028 em um clique: posições de 31/12/2026 viram SALDO e o prejuízo passa para o ano seguinte
- Cópia de segurança em JSON e restauração em outro computador
Abrir o Pro — $19 per year ou $5.99 per month
Como a conta é feita
Lei 14.754/2023: compra, venda e dividendo em dólar → reais pela PTAX de venda do BCB da data da operação (art. 15); sem boletim no dia (fim de semana ou feriado), a página usa o último dia útil anterior e mostra qual. A variação cambial é rendimento (art. 3º §1º II), por isso custo e venda usam cada um a sua data. Custo médio ponderado em reais por ativo. 15% sobre o resultado anual, sem dedução (art. 2º §1º). Imposto pago no exterior → reais pela PTAX de compra do dia do pagamento (art. 4º §2º), deduzido até o IR brasileiro sobre aquele rendimento (art. 4º §1º) e perdido se não houver IR no ano (art. 4º §4º). Prejuízo compensa rendimentos do mesmo ano e dos anos seguintes, pelo valor nominal (IN RFB 2.180/2024, art. 11).
Ferramenta de cálculo e organização dos seus números; não é consultoria tributária nem recomendação de investimento. Confira no programa da Receita antes de enviar. Seus dados ficam só neste navegador.