· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
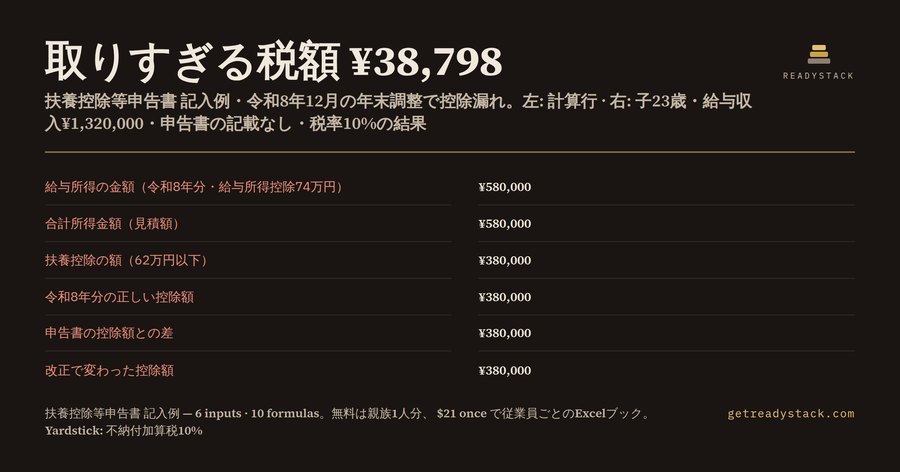
取りすぎる税額 ¥38,798 — 令和8年12月の年末調整で扶養控除等申告書を確認する日本の人事・給与担当者へ、23歳の子・給与収入1,320,000円・申告書の記載なし・従業員の所得税率10%で計算した結果です。
・給与所得の金額(令和8年分・給与所得控除74万円): 580,000円 ・合計所得金額(見積額): 580,000円 ・扶養控除の額(62万円以下): 380,000円 ・改正前(令和7年分)の基準の控除額: 0円 ・改正で変わった控除額: 380,000円 ・取りすぎる税額(控除漏れ・目安): 38,798円
年末調整の季節に、人事・給与担当者がまず受け取るのが「給与所得者の扶養控除等(異動)申告書」です。令和8年分は、この申告書の確認で見る線が変わりました。国税庁「令和8年分 年末調整のしかた」によると、令和8年度税制改正で扶養親族と同一生計配偶者の所得要件は、合計所得金額58万円以下から62万円以下に引き上げられました。給与だけの人なら、年収123万円以下が136万円以下になります。改正は令和8年12月1日施行で、令和8年12月に行う年末調整で1年分を精算します。
■何が変わったか
基礎控除の本則は62万円になり、給与所得控除の最低保障額は令和8・9年分について74万円(改正前65万円)です。このため、親族の給与収入が136万円なら、給与所得は136万円−74万円=62万円で、ちょうど扶養親族の線に乗ります。
19歳以上23歳未満の親族には、特定親族特別控除があります。令和8年分の対象は合計所得62万円超123万円以下(給与だけなら136万円超197万円以下)で、控除額は合計所得85万円以下なら63万円、そこから61万円、51万円、41万円、31万円、21万円、11万円、6万円、3万円と下がります(国税庁 106.pdf)。合計所得62万円以下なら特定親族ではなく特定扶養親族で、扶養控除63万円です。
扶養控除の額そのものは変わっていません。一般の控除対象扶養親族38万円、特定扶養親族63万円、老人扶養親族48万円、同居老親等58万円です。16歳未満の親族は所得税の扶養控除の対象外で、申告書の「住民税に関する事項」欄に書きます。
■どこで控除漏れが起きるか
年の初めに書いた扶養控除等申告書は、令和7年分の感覚のまま「年収123万円を超えたら扶養から外れる」として書かれていることがあります。国税庁は、この改正で新たに扶養親族等の要件を満たすこととなった親族について、扶養控除等(異動)申告書等の提出が必要としています。出し直しがないまま年末調整をすると、控除が漏れ、従業員は税金を取られすぎたままになります。
冒頭の23歳の子は、改正前の基準では給与所得控除65万円で合計所得67万円となり、58万円を超えるので対象外でした。令和8年分は扶養親族です。38,798円は、控除の差380,000円×10%×102.1%(復興特別所得税を含む)の目安です。
■逆向きの誤り — 控除しすぎ
20歳の大学生で給与収入1,600,000円なら、合計所得は860,000円です。62万円を超えるので特定扶養親族ではなく、特定親族特別控除の610,000円になります(改正前の基準なら合計所得95万円で510,000円)。申告書に「特定扶養親族」として630,000円と書かれたまま年末調整をすると、控除は20,000円多すぎ、税率10%なら不足する税額は2,042円です。給与収入1,960,000円なら合計所得1,220,000円で、控除は30,000円まで下がります。ここで63万円を引けば、税率20%で不足する税額は122,520円です。
源泉所得税の不足は会社が納付する義務を負い、不納付加算税は国税通則法67条で10%(税務署の告知前に自主的に納めれば5%)です。
■親の扶養 — 年金の線も動いた
国税庁の説明では、公的年金等に係る雑所得だけの人は、年齢65歳以上なら年金収入172万円以下、65歳未満なら122万円以下で合計所得62万円以下になります。72歳の親(別居)で年金の所得が620,000円なら、この計算ツールでは老人扶養親族の扶養控除480,000円です。改正前の基準では58万円を超えるので0円でした。改正で変わった控除額は480,000円、従業員の所得税率10%なら取りすぎる税額は49,008円です。同じ親と同居していて同居老親等に当たるなら580,000円です。75歳・同居・給与収入1,000,000円の親なら、合計所得260,000円で580,000円、申告書の記載がなければ取りすぎる税額は59,218円になります。
■年末調整までの確認手順
- 扶養控除等(異動)申告書の各親族について、12月31日現在の年齢と本年中の所得の見積額を確かめる。
- 年収123万円超136万円以下の親族、年金収入が改正前の線を少し超える親族を拾い出し、令和8年分の線で判定し直す。
- 19歳以上23歳未満で合計所得62万円を超える親族は、扶養控除等申告書ではなく特定親族特別控除申告書に書かれているかを見る。
- 正しい控除額と申告書の控除額に差があれば、年末調整の前に申告書を出し直してもらい、源泉徴収簿の控除額を直す。
■記入例だけでは足りない理由
国税庁は各種申告書の記載例を公開していますが、記載例が見せるのは欄の書き方です。目の前の親族がどの欄に入るかは、その人の年収と年齢で決まります。同じ20歳でも、給与収入136万円なら扶養控除等申告書の特定扶養親族(63万円)、160万円なら特定親族特別控除申告書(61万円)、197万円を超えればどちらにも書きません。一覧表を見比べて手で引き算するより、申告書の数字を写して1行ずつ確かめるほうが確実です。
■注意
税額は控除の差に税率を掛けた目安で、課税所得の1,000円未満の端数処理や、税率の境目をまたぐ場合は含みません。年金だけの親族は、公的年金等の収入から公的年金等控除を引いた所得を「給与以外の所得」に入れてください(国税庁の目安では、65歳以上で年金収入172万円以下なら合計所得62万円以下)。最終的な判定は国税庁「令和8年分 年末調整のしかた」で確かめてください。
■この計算ツールがすること
無料ページは6 inputs · 10 formulasです。申告書から写すのは、親族の本年中の給与収入の見積額、給与以外の所得、12月31日現在の年齢、同居老親等かどうか、申告書に書かれた控除額、従業員の所得税率の6つ。出るのは、給与所得、合計所得金額、扶養控除の額、特定親族特別控除の額、令和8年分の正しい控除額、申告書との差、取りすぎる税額、不足する税額、改正前の基準の控除額、改正で変わった控除額の10行です。ブラウザの中だけで計算し、回数の制限はありません。
保存できるExcelブック(8 inputs · 13 formulas)は、この10行に配偶者控除・配偶者特別控除のシートを足しています。従業員本人の合計所得が900万円以下なら区分A、950万円以下はその2/3、1,000万円以下は1/3(1万円未満切上げ)で、配偶者の給与収入150万円なら合計所得76万円で380,000円です。従業員ごとに1ファイル保存し、確認日と確認した人を書いて、年末調整の記録として上司や顧問税理士に渡せます。
15秒 — 実際に何をするか
よくある質問
この計算で何がわかりますか?
扶養控除等(異動)申告書に書かれた親族1人の給与収入の見積額と年齢を入れると、令和8年分の合計所得金額、扶養控除(38万円・63万円・48万円・58万円)か特定親族特別控除(63万円〜3万円)かと、その控除額が出ます。申告書の控除額との差と、従業員の税率で取りすぎる税額・不足する税額の目安、改正前の令和7年分の基準との差も同じ画面に並びます。
誰のための計算ですか?
令和8年12月の年末調整で、従業員から扶養控除等(異動)申告書を受け取って確認する中小企業の人事・給与・総務担当者と、自分で申告書を書く会社員です。令和8年分から扶養親族は合計所得62万円以下(給与だけなら136万円以下)に変わったので、親族の年収が123万円を超えて136万円以下の人は、新たに扶養に入るかを確かめる必要があります。
ネットの記入例やまとめ記事と何が違いますか?
多くの記入例やまとめ記事は令和7年分の58万円・123万円のまま残っています。記入例は書き方を見せるだけで、親族の年収と年齢から、扶養控除の欄に書くのか特定親族特別控除申告書に書くのか、控除額はいくらか、改正で新たに扶養に入る親族の控除漏れがいくらになるかを1人ずつ計算しません。この計算は国税庁「令和8年分 年末調整のしかた」の数字で出します。
無料でどこまで使えますか?
親族1人の判定は全部無料です。6 inputs · 10 formulasがブラウザの中だけで動き、回数の制限はありません。有料のExcelブック(8 inputs · 13 formulas)は、配偶者控除・配偶者特別控除のシートを足したもので、従業員ごとに保存して、確認した日付と数字を年末調整の記録として残し、上司や顧問税理士に渡せます。
税務署に指摘されるとどうなりますか?
年末調整で扶養の区分や控除額を誤り、源泉所得税が不足していたことが後で分かると、会社が不足額を納め、不納付加算税(国税通則法67条・10%、告知前に自主納付すれば5%)がかかります。控除漏れなら従業員が税金を取られすぎたままになります。12月の年末調整の前に親族1人ずつ確かめておけば、出し直しの手間も防げます。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。