· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
Calcular la paga extra de Navidad 2026: por qué la regla de tres puede pagar de menos
El artículo 31 del Estatuto de los Trabajadores reconoce dos gratificaciones extraordinarias al año, una de ellas con ocasión de las fiestas de Navidad. No fija ni la cuantía ni el periodo que se cobra: los deja al convenio colectivo, que además puede acordar que las pagas se prorrateen en las doce mensualidades. Por eso no existe una fórmula única para calcular la paga extra. Para hacerlo bien se necesitan tres datos: cuánto vale una paga completa, desde qué día se devenga y cuántos días de ese periodo estuvo de alta el trabajador.
El periodo de devengo cambia el resultado
Muchos convenios hacen que la paga de Navidad se devengue del 1 de enero al 31 de diciembre. Otros la devengan por semestre, del 1 de julio al 31 de diciembre. En el empleo de hogar lo decide una norma propia. El artículo 8.4 del Real Decreto 1620/2011 dice que las dos gratificaciones se perciben, salvo pacto en contrario, al finalizar cada uno de los semestres del año, en proporción al tiempo trabajado durante el mismo.
Un caso calculado
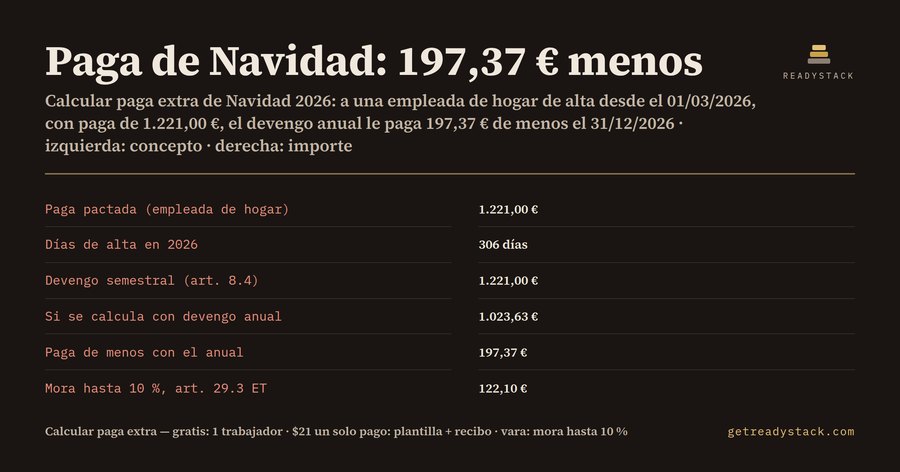
Una empleada de hogar interna, a jornada completa, empieza a trabajar el 01/03/2026. Cobra 1.221,00 € al mes y su paga pactada es de 1.221,00 €. Hasta el 31 de diciembre suma 306 días de alta. Con el devengo semestral de su norma, cuentan los 184 días del segundo semestre y la paga de Navidad es de 1.221,00 €. Si la familia la calcula con la regla de tres anual (306 de 365 días), le paga 1.023,63 €, es decir, 197,37 € de menos.
Otro caso: una dependienta con 1.350,00 € al mes, también de alta desde el 01/03/2026, pero con un convenio de devengo anual. Le corresponden 1.131,78 € (306 de 365 días). Si el empleador aplicara un devengo semestral que su convenio no prevé, le pagaría 1.350,00 €, 218,22 € de más.
La prorrata y los días que descuenta el convenio
Cuando el convenio prorratea la paga, parte de ella ya se ha cobrado cada mes. La calculadora resta lo cobrado en prorrata y deja solo lo pendiente para diciembre. Por ejemplo, con una paga anual de 1.350,00 € y 1.012,50 € ya prorrateados en nueve nóminas, quedan 337,50 €. Los días de permiso no retribuido que su convenio descuente se escriben aparte, porque cada convenio decide qué ausencias reducen la paga.
El suelo del SMI 2026
En el empleo de hogar, la cuantía de las pagas debe garantizar al menos el salario mínimo en cómputo anual. El SMI de 2026 es de 17.094 € al año (RD 126/2026). Si la empleada cobra 1.221,00 € al mes y la familia pacta pagas de 1.000,00 €, el salario anual queda en 16.652,00 €, y faltan 442,00 € para llegar al SMI.
Si se paga tarde
El artículo 29.3 del Estatuto fija un interés por mora del 10 % de lo adeudado en el pago del salario. Sobre una paga de 1.221,00 €, eso supone hasta 122,10 €. Además, el trabajador tiene un año para reclamar las cantidades desde que pudo exigirlas (art. 59.2 ET).
Qué es gratis y qué no
La calculadora del navegador hace el caso completo de un trabajador, con 11 cifras, sin registro y sin límite de usos. La hoja .xlsx, de pago único, añade la pestaña Plantilla para 15 trabajadores con el total de diciembre y un Recibo de la paga fechado con la base legal, para firmar y archivar.
15 segundos — lo que hace de verdad
El recorrido completo
Preguntas frecuentes
¿Qué calcula esta calculadora de la paga extra?
Calcula la paga extra de Navidad 2026 de un trabajador en proporción a los días de alta, con devengo anual (1/1–31/12) o semestral (1/7–31/12). Resta lo ya cobrado en prorrata, compara los dos devengos y comprueba el SMI 2026 en cómputo anual. Ejemplo: empleada de hogar de alta desde el 01/03/2026 con 1.221 € de paga: 1.221,00 € con devengo semestral y 1.023,63 € con el anual.
¿Para quién es?
Para el pequeño empleador que hace la nómina sin gestoría, como un comercio o una familia con empleada de hogar, y para el trabajador por cuenta ajena que quiere comprobar su paga de diciembre. Sirve para cualquier contrato con alta a mitad de año, días no retribuidos o paga prorrateada, que es donde la cuenta rápida suele fallar.
¿Por qué no basta una regla de tres o un chatbot?
La regla de tres suele dividir entre 365 días, pero el art. 31 ET deja el devengo al convenio. Para las empleadas de hogar, el RD 1620/2011 (art. 8.4) fija pagas semestrales salvo pacto en contrario. Con la cuenta anual, a una empleada de hogar contratada el 01/03/2026 le faltan 197,37 €. Además, la cuantía tiene que garantizar el SMI de 17.094 € en cómputo anual.
¿Qué es gratis y qué es de pago?
Gratis, en el navegador y sin registro: el cálculo completo de un trabajador, con las 11 cifras y sin límite de usos. De pago, una sola vez: la hoja .xlsx con fórmulas vivas, con la pestaña Plantilla para 15 trabajadores y el total que hay que pagar en diciembre, y un Recibo de la paga fechado con las fuentes, para firmar y archivar.
¿Cuánto cuesta frente a la alternativa?
Pagar la paga tarde o de menos expone al empleador a un interés por mora de hasta el 10 % de lo adeudado (art. 29.3 ET). El trabajador tiene un año para reclamarla (art. 59.2 ET). La hoja de pago se compra una vez, por 21 $, sin suscripción, y sirve para toda la plantilla y para la paga de verano, porque las fórmulas no dependen del mes.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.