· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
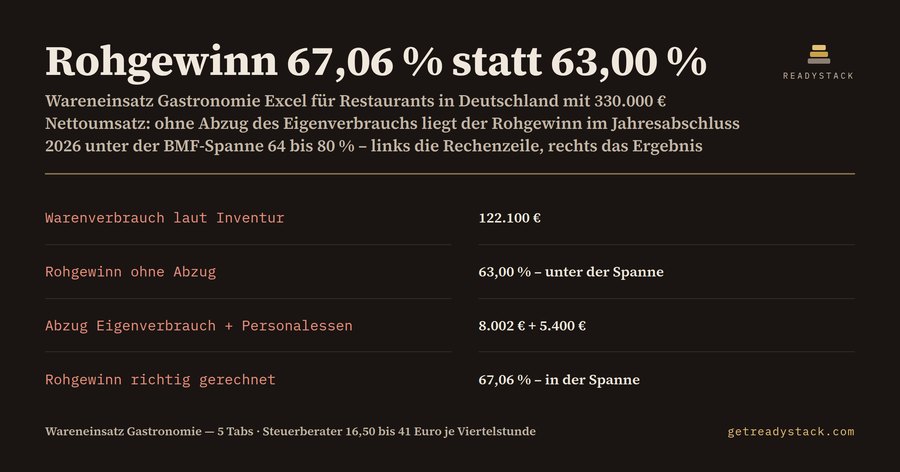
Ein Restaurant mit 330.000 € Nettoumsatz, das den Eigenverbrauch nicht abzieht, liegt im Beispiel 9.438 € unter der Richtsatz-Untergrenze. So sieht die Rechnung aus unserem Wareneinsatz-Rechner aus:
| Schritt | Betrag |
|---|---|
| Speisen 256.800 € brutto ÷ 1,07 | 240.000 € |
| Getränke 107.100 € brutto ÷ 1,19 | 90.000 € |
| Nettoumsatz | 330.000 € |
| Warenverbrauch: 6.500 € + 122.800 € − 7.200 € | 122.100 € |
| − Eigenverbrauch 2 × 4.001 € | 8.002 € |
| − kostenloses Personalessen | 5.400 € |
| Wareneinsatz | 108.698 € |
Ohne Abzug: Rohgewinn 63,00 %. Mit Abzug: Wareneinsatzquote 32,94 %, Rohgewinn 67,06 %, Rohgewinnaufschlag 203,59 %.
Die Spanne, mit der das Finanzamt vergleicht
BMF-Richtsatzsammlung 2025 (BMF-Schreiben vom 25.06.2026), Gast-, Speise- und Schankwirtschaften: Rohgewinnaufschlag 178 bis 400 %, Mittel 257 %; Rohgewinn I 64 bis 80 %, Mittel 72 % des wirtschaftlichen Umsatzes. Richtsätze sind ein Hilfsmittel der Finanzverwaltung, Umsätze und Gewinne zu verproben und ggf. zu schätzen (§ 162 AO). Mit 63,00 % liegt der Betrieb unter der Spanne. Bei 178 % Aufschlag auf 122.100 € wären 339.438 € Umsatz zu erwarten – 9.438 € mehr als erklärt. Richtig gerechnet liegt derselbe Betrieb mit 67,06 % in der Spanne.
Wichtig: Bei formell ordnungsmäßiger Buchführung darf eine Schätzung nach ständiger Rechtsprechung in der Regel nicht allein auf die Abweichung gestützt werden. Wer aber unter 64 % liegt, sollte den Grund kennen, bevor der Prüfer fragt.
Warum der Eigenverbrauch in die Rechnung gehört
Nr. 8.2.1 der Richtsatzsammlung: Wareneinsatz = Anschaffungskosten ohne Vorsteuer abzüglich der unentgeltlichen Wertabgaben (Entnahmen, Zuwendungen an das Personal, ggf. mit den Pauschbeträgen). BMF-Schreiben vom 23.12.2025: Pauschbetrag 2026 für Gaststätten mit Abgabe von kalten und warmen Speisen 4.001 € je Person und Jahr ohne Umsatzsteuer (3.173 € ermäßigter, 828 € voller Steuersatz). Kinder bis zum vollendeten 2. Lebensjahr: kein Ansatz, bis zum vollendeten 12. Lebensjahr: die Hälfte. Bei 2 Erwachsenen sind das 8.002 €, monatlich 666,83 €.
Speisen 7 %, Getränke 19 %
§ 12 Abs. 2 Nr. 15 UStG: Restaurant- und Verpflegungsdienstleistungen seit 01.01.2026 mit 7 %, mit Ausnahme der Abgabe von Getränken (19 %). Der Wareneinsatz wird gegen den Nettoumsatz gerechnet. Wer den Bruttoumsatz teilt, sieht eine zu niedrige Quote.
Ein zweites Beispiel
Familie mit 2 Erwachsenen und 2 Kindern unter 12, Einkauf 128.000 € netto: 3 × 4.001 € Eigenverbrauch. Ohne Abzug Rohgewinn 61,42 % und 23.894 € Lücke zur Untergrenze, richtig gerechnet 66,70 % – in der Spanne.
Warum nicht die kostenlose Vorlage
Die freien Excel-Vorlagen von WHK Controlling und g-wie-gastro teilen Wareneinsatz durch Umsatz. Sie ziehen den Eigenverbrauch nicht ab und vergleichen nicht mit der Richtsatzsammlung. Unser Rechner läuft im Browser, ohne Konto und ohne E-Mail: 8 Eingaben, 12 Ergebnisse.
Was die Vollversion dazugibt
Die Excel-Mappe hat 5 Tabs: Zahlen · Wareneinsatz · Monate · Eigenverbrauch · Richtsätze: 12 Monatszeilen mit Wareneinsatzquote und Ampel je Monat, Eigenverbrauch für bis zu 8 Personen mit Monatsbuchung 7 % und 19 %, Richtsätze für Gaststätten, Pizzerien und asiatische Restaurants. Zum Vergleich: Digistore24 „Komplettpaket Wareneinsatzberechnung 2019“: 197,00 €.
15 Sekunden — was es wirklich tut
Der ganze Ablauf
Häufige Fragen
Was rechnet der Wareneinsatz-Rechner für die Gastronomie?
Er rechnet Speisen mit 7 % und Getränke mit 19 % auf netto, ermittelt den Warenverbrauch aus Inventur und Einkauf und zieht Eigenverbrauch und Personalessen ab. Nr. 8.2.1 der Richtsatzsammlung: Wareneinsatz = Anschaffungskosten ohne Vorsteuer abzüglich der unentgeltlichen Wertabgaben (Entnahmen, Zuwendungen an das Personal, ggf. mit den Pauschbeträgen). Danach zeigt er Wareneinsatzquote, Rohgewinn und Rohgewinnaufschlag neben der BMF-Spanne.
Für wen ist der Rechner?
Für Inhaber von Restaurants, Gaststätten, Kneipen und Pizzerien in Deutschland und ihre Buchhaltung, die den Wareneinsatz 2026 für Bilanz oder EÜR ermitteln. BMF-Richtsatzsammlung 2025 (BMF-Schreiben vom 25.06.2026), Gast-, Speise- und Schankwirtschaften: Rohgewinnaufschlag 178 bis 400 %, Mittel 257 %; Rohgewinn I 64 bis 80 %, Mittel 72 % des wirtschaftlichen Umsatzes. Wer darunter liegt, sollte vor der Abgabe wissen, warum.
Warum reicht eine kostenlose Excel-Vorlage nicht?
Die freien Vorlagen von WHK Controlling und g-wie-gastro ziehen den Eigenverbrauch nicht ab und vergleichen nicht mit der Richtsatzsammlung. BMF-Schreiben vom 23.12.2025: Pauschbetrag 2026 für Gaststätten mit Abgabe von kalten und warmen Speisen 4.001 € je Person und Jahr ohne Umsatzsteuer (3.173 € ermäßigter, 828 € voller Steuersatz). Richtsätze sind ein Hilfsmittel der Finanzverwaltung, Umsätze und Gewinne zu verproben und ggf. zu schätzen (§ 162 AO).
Was ist kostenlos, was kostet die Vollversion?
Kostenlos im Browser: Ihr Jahr mit 8 Eingaben und 12 Ergebnissen, ohne Konto. Beispiel: 330.000 € Nettoumsatz, Warenverbrauch 122.100 €, Rohgewinn 63,00 %. Nach Abzug von 8.002 € Eigenverbrauch und 5.400 € Personalessen: Wareneinsatz 108.698 €, Wareneinsatzquote 32,94 %, Rohgewinn 67,06 %. Die Vollversion ist die Excel-Mappe mit 5 Tabs: Zahlen · Wareneinsatz · Monate · Eigenverbrauch · Richtsätze, $21 einmalig, kein Abo.
Was kostet die Alternative?
Digistore24 „Komplettpaket Wareneinsatzberechnung 2019“: 197,00 €, Excel und PDF von 2019, ohne Richtsatz-Vergleich und ohne die Sätze 2026. Ein Steuerberater rechnet nach § 13 StBVV Zeitgebühr: 16,50 bis 41 Euro je angefangene viertel Stunde. Diese Mappe: $21 einmalig, kein Abo, und Ihr Ergebnis sehen Sie vorher kostenlos mit Ihren eigenen Zahlen.
Wann ändern sich die Werte?
Die Pauschbeträge 2026 gelten vom 1. Januar bis 31. Dezember 2026 laut BMF-Schreiben vom 23.12.2025. Ab 01.01.2027 gelten neue Pauschbeträge, die das BMF für 2027 bekannt gibt. Die Richtsatzsammlung 2025 hat das BMF am 25.06.2026 veröffentlicht; die Spannen prüfen wir mit jeder neuen Sammlung.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.