· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
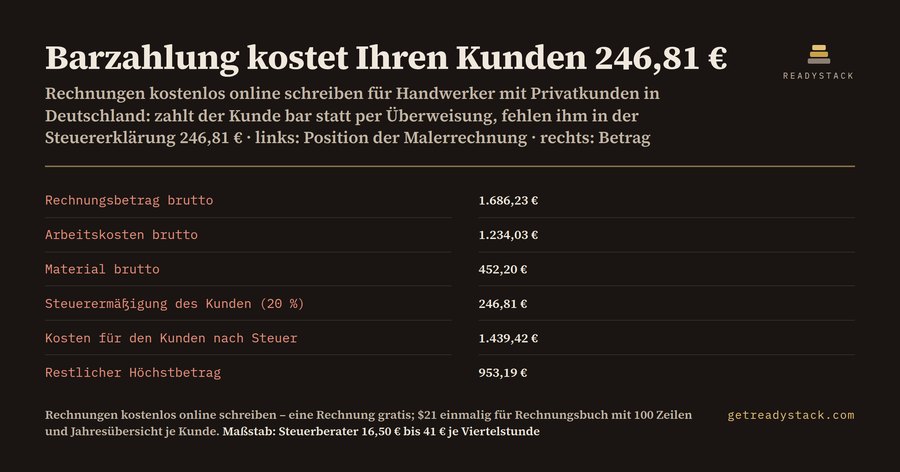
Barzahlung kostet Ihren Kunden 246,81 € – so viel Steuer verliert ein Privatkunde in Deutschland, wenn er die Malerrechnung eines Handwerksbetriebs über 1.686,23 € bar bezahlt statt zu überweisen.
| Position | Betrag |
|---|---|
| Lohn 16 Std. × 62,00 € | 992,00 € |
| Fahrtkosten | 45,00 € |
| Material | 380,00 € |
| Umsatzsteuer 19 % | 269,23 € |
| Rechnungsbetrag | 1.686,23 € |
| Arbeitskosten brutto | 1.234,03 € |
| § 35a für den Kunden (20 %) | 246,81 € |
Die Rechnung oben hat ein Malerbetrieb für Wohnzimmer und Flur geschrieben. Lohn und Fahrtkosten ergeben 1.037,00 € netto, mit Umsatzsteuer 1.234,03 € brutto. Davon zieht der Kunde 20 % direkt von seiner Einkommensteuer ab: 246,81 €. Das Material mit 452,20 € brutto zählt nicht. Nach Steuer kostet ihn der Auftrag 1.439,42 €, und von seinem Jahreshöchstbetrag von 1.200 € bleiben 953,19 € für weitere Handwerker.
Woran der Abzug scheitert
§ 35a Abs. 3 EStG gibt 20 % der Aufwendungen für Handwerkerleistungen, höchstens 1.200 € im Jahr. Absatz 5 setzt zwei Bedingungen: Begünstigt sind nur Arbeitskosten, und der Kunde braucht eine Rechnung und muss auf das Konto des Handwerkers gezahlt haben. Eine Rechnung, die nur eine Summe nennt, lässt den Lohnanteil offen. Eine Barzahlung streicht den Abzug ganz. Fahrt- und Maschinenkosten zählt das BMF-Schreiben vom 9. November 2016 zu den Arbeitskosten – deshalb stehen sie im Rechner neben dem Lohn.
Was Sie als Handwerker riskieren
Für Arbeiten an Haus und Wohnung müssen Sie auch Privatkunden innerhalb von sechs Monaten eine Rechnung ausstellen (§ 14 Abs. 2 Satz 2 Nr. 3 UStG). Wer das vorsätzlich oder leichtfertig nicht tut, riskiert ein Bußgeld bis 5.000 € (§ 26a Abs. 2 Nr. 1, Abs. 3 UStG). Auf der Rechnung muss außerdem der Hinweis stehen, dass der Kunde sie zwei Jahre aufbewahren muss (§ 14 Abs. 4 Nr. 9 und § 14b Abs. 1 Satz 5 UStG). Der Rechner setzt ihn von selbst unter jede Rechnung.
Kleinunternehmer
Als Kleinunternehmer nach § 19 UStG – Vorjahresumsatz höchstens 25.000 €, im laufenden Jahr höchstens 100.000 € – weisen Sie keine Umsatzsteuer aus. Ein Gartenbauer mit 10 Stunden zu 45,00 € und 30,00 € Fahrtkosten schreibt eine Rechnung über 480,00 € mit dem Hinweis auf die Steuerbefreiung, und sein Kunde zieht 96,00 € ab. Weist er trotzdem 19 % aus, schuldet er den ausgewiesenen Betrag dem Finanzamt (§ 14c Abs. 2 UStG).
Wenn der Höchstbetrag schon fast verbraucht ist
Bei einer Badsanierung mit 120 Stunden zu 65,00 €, 300,00 € Fahrtkosten und 2.400,00 € Material lautet die Rechnung auf 12.495,00 €. Die Arbeitskosten brutto sind 9.639,00 €, 20 % davon wären 1.927,80 €. Hat der Kunde in diesem Jahr schon 400,00 € für einen anderen Handwerker genutzt, bekommt er nur noch 800,00 €.
So schreiben Sie die Rechnung
Tragen Sie Stunden, Stundensatz, Fahrtkosten und Material ein, wählen Sie den Steuersatz oder die Kleinunternehmerregelung und füllen Sie die Rechnungsangaben aus. Darunter prüft eine Liste die Pflichtangaben nach § 14 Abs. 4 UStG. „Rechnung drucken / als PDF speichern“ gibt nur die Rechnung aus. Gerechnet wird im Browser, nichts wird hochgeladen, und das Ergebnis ist nie gesperrt.
Wer jeden Monat mehrere Rechnungen schreibt, braucht danach ein Rechnungsbuch: fortlaufende Nummern, die Sechs-Monats-Frist je Auftrag, offene Beträge und am Jahresende die per Konto bezahlten Arbeitskosten je Kunde. Diese Excel-Datei gibt es als Vollversion mit einer Zahlung, ohne Abo.
15 Sekunden — was es wirklich tut
Häufige Fragen
Was macht dieser Rechner genau?
Er schreibt eine Handwerkerrechnung an einen Privatkunden und trennt dabei Lohn, Fahrtkosten und Material. Er rechnet Umsatzsteuer, Bruttobetrag und die Arbeitskosten brutto aus, daraus den § 35a-Betrag Ihres Kunden mit 20 Prozent, höchstens 1.200 Euro im Jahr. Den Aufbewahrungshinweis nach § 14 Abs. 4 Nr. 9 UStG setzt er von selbst.
Für wen ist das gedacht?
Für Handwerksbetriebe und Solo-Handwerker in Deutschland, etwa Maler, Fliesenleger, Elektriker, SHK oder Gartenbau, die für Arbeiten an Haus oder Wohnung Privatkunden abrechnen. Es funktioniert regelbesteuert mit 19 oder 7 Prozent und als Kleinunternehmer nach § 19 UStG, dann ohne Umsatzsteuer und mit dem passenden Hinweis.
Warum reicht eine normale kostenlose Rechnungsvorlage nicht?
Die meisten Vorlagen drucken eine Summe. Für § 35a EStG braucht Ihr Kunde aber die Arbeitskosten getrennt vom Material, eine Rechnung und eine Zahlung auf Ihr Konto. Fehlt das, verliert er bis zu 1.200 Euro Steuerermäßigung im Jahr. Den Hinweis auf seine zweijährige Aufbewahrungspflicht setzt eine einfache Vorlage auch nicht.
Was ist kostenlos und was kostet etwas?
Kostenlos ist die vollständige Rechnung im Browser mit allen Beträgen, dem § 35a-Betrag und dem Druck als PDF, ohne Anmeldung und ohne Sperre. Die Vollversion ist eine Excel-Datei zum Behalten: Rechnungsbuch mit 100 Zeilen, fortlaufenden Nummern, Sechs-Monats-Frist und eine Jahresübersicht der Arbeitskosten je Kunde.
Was kostet die Alternative?
Ein Steuerberater rechnet nach § 13 StBVV eine Zeitgebühr von 16,50 bis 41 Euro je angefangene Viertelstunde ab. Wer keine Rechnung binnen sechs Monaten ausstellt, riskiert nach § 26a UStG ein Bußgeld bis 5.000 Euro. Die Vollversion kostet einmalig 29 US-Dollar, ohne Abo, und das kostenlose Ergebnis sehen Sie vorher mit Ihren eigenen Zahlen.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.