· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
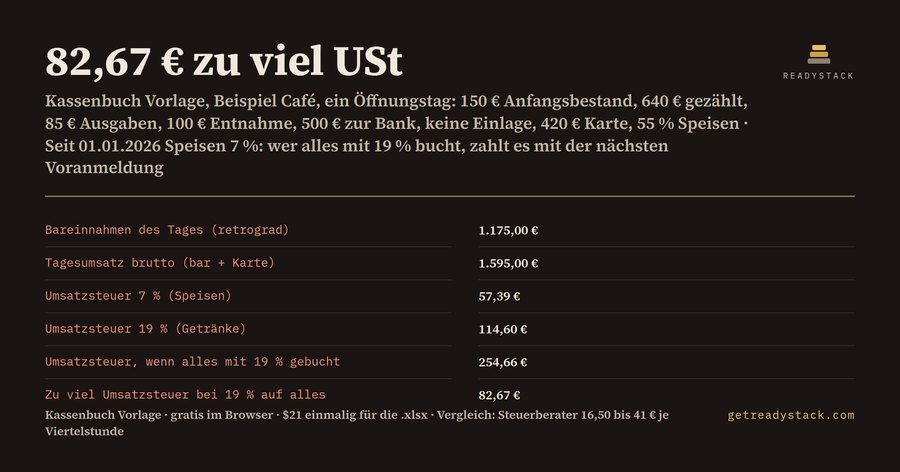
82,67 € zu viel Umsatzsteuer an einem einzigen Tag: so viel zahlt ein Café in Deutschland mit offener Ladenkasse, wenn es 2026 seinen ganzen Tagesumsatz mit 19 % bucht, obwohl Speisen seit 01.01.2026 nur noch 7 % kosten. Das Beispiel ist ein Öffnungstag mit 1.595,00 € Umsatz, davon 55 % Speisen.
| Kassenbericht, Beispiel Café | Betrag |
|---|---|
| Kassenanfangsbestand (Vortag) | 150,00 € |
| Gezählter Kassenendbestand | 640,00 € |
| Bar bezahlte Ausgaben mit Beleg | 85,00 € |
| Privatentnahme | 100,00 € |
| Bankeinzahlung | 500,00 € |
| Bareinnahmen des Tages (retrograd) | 1.175,00 € |
| Kartenumsatz | 420,00 € |
| Tagesumsatz brutto | 1.595,00 € |
| Speisen brutto (7 %) | 877,25 € |
| Getränke brutto (19 %) | 717,75 € |
| Umsatzsteuer 7 % | 57,39 € |
| Umsatzsteuer 19 % | 114,60 € |
| Umsatzsteuer des Tages | 171,99 € |
| Netto-Erlöse | 1.423,01 € |
| Umsatzsteuer, wenn alles mit 19 % gebucht | 254,66 € |
| Zu viel bei 19 % auf alles | 82,67 € |
So entsteht die Zahl
Bei der offenen Ladenkasse tippen Sie nicht jeden Verkauf ein. Sie zählen abends die Kasse und rechnen rückwärts: gezählter Endbestand minus Anfangsbestand, plus alles, was im Laufe des Tages aus der Kasse ging (Ausgaben, Privatentnahmen, Bankeinzahlung), minus Privateinlagen. Im Beispiel: 640 − 150 + 85 + 100 + 500 − 0 = 1.175,00 € Bareinnahmen.
Kartenzahlungen landen nie in der Kasse. Sie kommen aus dem Tagesabschluss des Kartenterminals dazu: 1.175,00 € + 420,00 € = 1.595,00 € Tagesumsatz.
Dann die Steuer. Seit 01.01.2026 gilt für Restaurant- und Verpflegungsdienstleistungen dauerhaft der ermäßigte Satz von 7 %, mit Ausnahme der Abgabe von Getränken (§ 12 Abs. 2 Nr. 15 UStG). Getränke bleiben bei 19 %. Im Beispiel sind 877,25 € Speisen, darin stecken 57,39 € Umsatzsteuer, und 717,75 € Getränke mit 114,60 € Umsatzsteuer. Zusammen 171,99 €. Wer die alte Vorlage weiterführt und alles mit 19 % rechnet, landet bei 254,66 €.
Die Regeln, die das Kassenbuch tragen
- Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten (§ 146 Abs. 1 Satz 2 AO).
- Beim Barverkauf an viele unbekannte Personen ohne elektronisches Aufzeichnungssystem entfällt die Einzelaufzeichnung (§ 146 Abs. 1 Satz 3 AO).
- Das Kassenbuch ist 10 Jahre, die Belege sind 8 Jahre aufzubewahren (§ 147 Abs. 3 AO).
- Ergibt der Kassenbericht negative Bareinnahmen, ist er nicht schlüssig: Es fehlt Geld, das laut Belegen hätte da sein müssen. Der Rechner zeigt dann 0 in der Zeile „Kassenbericht schlüssig“.
Drei Kassentage
- Beispieltag mit 55 % Speisen: 171,99 € Umsatzsteuer, 82,67 € weniger als mit 19 % auf alles.
- Gleicher Tag mit 80 % Speisen: 134,41 € Umsatzsteuer, 120,25 € weniger als mit 19 % auf alles.
- Anfangsbestand 400 €, nur 100 € gezählt, keine Bankeinzahlung: Bareinnahmen −115,00 €, Kassenbericht nicht schlüssig. Erst Zählung und Belege prüfen.
Was gratis ist und was die Arbeitsmappe bringt
Der Rechner im Browser ist gratis und vollständig: Sie geben Ihre acht Zahlen ein und sehen sofort Bareinnahmen, Tagesumsatz, die Steuer zu 7 % und 19 % und die Netto-Erlöse. Nichts wird hochgeladen. Die .xlsx-Arbeitsmappe kostet einmalig, kein Abo: dieselben 11 Live-Formeln in Excel oder LibreOffice, eine Kopie je Öffnungstag als Kassenbericht für Ablage und Steuerberater.
Zum Vergleich: Ein Steuerberater rechnet nach § 13 StBVV eine Zeitgebühr von 16,50 bis 41 € je angefangene Viertelstunde ab.
Keine Steuerberatung. Rechtsstand: AO und UStG, Oktober 2026.
15 Sekunden — was es wirklich tut
Häufige Fragen
Was macht diese Kassenbuch Vorlage?
Sie rechnet Ihren Tageskassenbericht für die offene Ladenkasse: Aus gezähltem Endbestand, Anfangsbestand, Ausgaben, Entnahmen, Einlagen und Bankeinzahlung ergeben sich die Bareinnahmen. Mit dem Kartenumsatz entsteht der Tagesumsatz, aufgeteilt auf Speisen zu 7 % und Getränke zu 19 %, mit Umsatzsteuer und Netto-Erlösen.
Für wen ist das?
Für Inhaber von Café, Imbiss, Bäckerei mit Sitzplätzen oder Kiosk mit Speisen in Deutschland, die ohne elektronisches Kassensystem mit offener Ladenkasse arbeiten und ihr Kassenbuch selbst führen. Kasseneinnahmen und Kassenausgaben müssen täglich festgehalten werden (§ 146 Abs. 1 AO).
Warum reicht eine Gratis-Vorlage nicht?
Gratis-Kassenbücher haben nur Spalten für Einnahmen und Ausgaben. Sie rechnen die Bareinnahmen nicht rückwärts aus dem Zählbestand, trennen Kartenzahlungen nicht vom Bargeld und teilen den Umsatz nicht in Speisen zu 7 % und Getränke zu 19 %. Genau dort entstehen Fehlbeträge und zu viel gezahlte Umsatzsteuer.
Was ist kostenlos?
Der komplette Tageskassenbericht im Browser: Sie tippen Ihre acht Zahlen ein und sehen sofort Bareinnahmen, Tagesumsatz, Umsatz und Umsatzsteuer zu 7 % und 19 %, Netto-Erlöse und den Vergleich mit 19 % auf alles. Nichts wird hochgeladen. Die .xlsx-Arbeitsmappe für jeden Öffnungstag kostet einmalig $21, kein Abo.
Was kostet die Alternative?
Ein Steuerberater rechnet nach der Steuerberatervergütungsverordnung eine Zeitgebühr von 16,50 bis 41 € je angefangene Viertelstunde ab (§ 13 StBVV). Die Arbeitsmappe kostet $21 einmalig und rechnet jeden Kassentag mit denselben 11 Formeln, die Sie im Browser vorher kostenlos prüfen.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.