· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
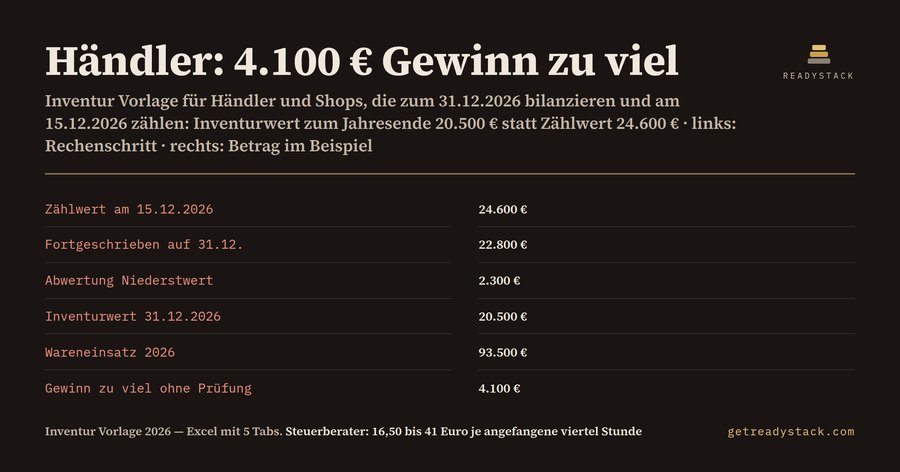
Ein Händler, der am 15.12.2026 zählt und den Zählwert ungeprüft bucht, weist im Beispiel 4.100 € Gewinn zu viel aus. So sieht die Rechnung aus unserer Inventur Vorlage aus:
| Schritt | Betrag |
|---|---|
| Zählwert am 15.12.2026 zu Anschaffungskosten | 24.600 € |
| + Wareneingänge bis 31.12. | 3.200 € |
| − Wareneinsatz der Verkäufe (8.000 € ÷ 1,6) | 5.000 € |
| = Bestand 31.12. zu Anschaffungskosten | 22.800 € |
| − Abwertung gesunkene Ware (4.000 € auf 1.700 €) | 2.300 € |
| = Inventurwert 31.12.2026 | 20.500 € |
Anfangsbestand 18.000 € + Wareneinkauf 96.000 € − 20.500 € = Wareneinsatz 93.500 €. Wer stattdessen 24.600 € in die Bilanz schreibt, hat den Wareneinsatz um 4.100 € zu niedrig und den Gewinn um 4.100 € zu hoch. 1.800 € davon kommen allein aus der fehlenden Fortschreibung, 2.300 € aus der fehlenden Abwertung.
Warum Sie nicht am 31.12. zählen müssen
§ 241 Abs. 3 HGB erlaubt den Zähltag bis zu drei Monate vor oder zwei Monate nach dem Bilanzstichtag. Für den 31.12.2026 ist das der Zeitraum 01.10.2026 bis 28.02.2027. Die Bedingung: Der Bestand wird per Fortschreibung oder Rückrechnung auf den Stichtag bewertet. R 5.3 Abs. 2 EStR beschreibt den Weg für Handelsware: Wareneinsatz = Umsatz abzüglich des durchschnittlichen Rohgewinns. Bei 60 % Aufschlag auf den Einkaufspreis sind 8.000 € Erlös also 5.000 € Ware zu Anschaffungskosten.
Nicht erlaubt ist die verlegte Inventur bei Ware mit unkontrollierbarem Schwund oder bei besonders wertvoller Ware (R 5.3 Abs. 3 EStR). Fehlt die körperliche Bestandsaufnahme ganz, gilt die Buchführung nicht als ordnungsmäßig (R 5.3 Abs. 4 EStR).
Gesunkene Ware gehört abgewertet
§ 253 Abs. 4 HGB verlangt für Umlaufvermögen den niedrigeren Wert am Abschlussstichtag. Weihnachtsbackformen, die im Januar keiner mehr kauft, oder ein Vorjahresmodell stehen mit dem niedrigeren Wert in der Liste, nicht mit dem Einkaufspreis. Im Beispiel sind das 100 Sets zu 25,00 € statt Tageswert 10,00 € und 50 Milchaufschäumer zu 30,00 € statt 14,00 €.
Wer bilanziert
GmbH und UG immer. Einzelkaufleute ab 800.000 € Umsatzerlöse oder 80.000 € Jahresüberschuss (§ 241a HGB). Wer darunter bleibt und eine EÜR macht, braucht keine Inventur nach HGB.
Warum nicht die kostenlose Liste
Die kostenlosen Inventurlisten von sevdesk und WHK Controlling rechnen Menge × Einzelwert und summieren. Sie schreiben nicht auf den 31.12. fort und werten nicht ab. Bei sevdesk gibt es die Datei erst nach Bestätigung der E-Mail-Adresse. Unser Rechner läuft im Browser, ohne Konto und ohne E-Mail: 8 Eingaben, 8 Ergebnisse.
Was die Vollversion dazugibt
Die Excel-Mappe hat 5 Arbeitsblätter: Ihre Zahlen, Inventurwert 31.12., eine Inventurliste mit 300 Artikelzeilen und Niederstwert je Zeile, ein Fortschreibungsblatt mit 150 Zeilen für Belege und ein Inventurprotokoll, das prüft, ob Ihr Zähltag im Zeitfenster liegt. Zum Vergleich: § 35 Abs. 3 StBVV: Inventurunterlagen rechnet der Steuerberater nach Zeitgebühr ab, § 13 StBVV: 16,50 bis 41 Euro je angefangene viertel Stunde.
15 Sekunden — was es wirklich tut
Häufige Fragen
Was rechnet diese Inventur Vorlage?
Sie schreibt Ihren Zählwert vom Inventurtag auf den 31.12.2026 fort, wertet gesunkene Ware auf den niedrigeren Wert ab und ermittelt Inventurwert und Wareneinsatz. Beispiel: am 15.12.2026 gezählt, Zählwert 24.600 €, Inventurwert 31.12.2026: 20.500 €, Wareneinsatz 93.500 €. Wer den Zählwert ungeprüft bucht, weist 4.100 € Gewinn zu viel aus.
Für wen ist die Inventur Vorlage gedacht?
Für Händler und Onlineshops in Deutschland, die bilanzieren: GmbH und UG immer, Einzelkaufleute ab 800.000 € Umsatz oder 80.000 € Jahresüberschuss (§ 241a HGB). Besonders für alle, die nicht am 31.12. selbst zählen, sondern früher oder später – das erlaubt § 241 Abs. 3 HGB: Zähltag bis zu drei Monate vor oder zwei Monate nach dem Bilanzstichtag.
Warum nicht eine kostenlose Inventurliste?
Die kostenlosen Listen von sevdesk und WHK Controlling rechnen nur Menge × Einzelwert. Sie schreiben nicht auf den Stichtag fort (R 5.3 Abs. 2 EStR: Wareneinsatz = Umsatz abzüglich des durchschnittlichen Rohgewinns) und werten nicht ab (§ 253 Abs. 4 HGB). Bei unkontrollierbarem Schwund oder besonders wertvoller Ware ist die verlegte Inventur nach R 5.3 Abs. 3 EStR gar nicht erlaubt.
Was ist kostenlos, was kostet die Vollversion?
Kostenlos im Browser, ohne Konto und ohne E-Mail: der komplette Inventurwert zum 31.12.2026 aus Ihren Summen, 8 Eingaben, 8 Ergebnisse. Die Vollversion ($21 einmalig, kein Abo) ist die Excel-Mappe für die echte Zählung: Inventurliste mit 300 Artikelzeilen und Niederstwert je Zeile, Fortschreibungsblatt mit Belegen und Inventurprotokoll mit Unterschriften.
Was kostet die Inventur beim Steuerberater?
§ 35 Abs. 3 StBVV: Inventurunterlagen rechnet der Steuerberater nach Zeitgebühr ab, § 13 StBVV: 16,50 bis 41 Euro je angefangene viertel Stunde. Zwei Stunden Inventurunterlagen beim Steuerberater = 132 bis 328 Euro. Die Vollversion kostet $21 einmalig und liefert die Liste schon fertig gerechnet für die Steuerberatung.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.