· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
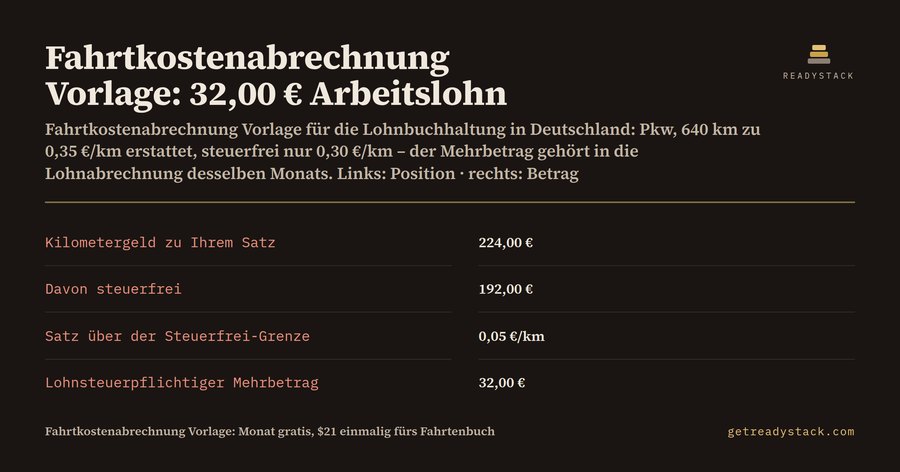
Lohnsteuerpflichtiger Mehrbetrag: 32,00 € – so viel steckt in einer einzigen Monatsabrechnung, wenn ein Betrieb in Deutschland seinem Mitarbeiter 640 Dienstreise-Kilometer mit dem Privat-Pkw zu 0,35 € je Kilometer erstattet. Die Fahrtkostenabrechnung Vorlage rechnet das so:
| Ergebnis | Betrag |
|---|---|
| Kilometergeld zu Ihrem Satz | 224,00 € |
| Davon steuerfrei | 192,00 € |
| Lohnsteuerpflichtiger Mehrbetrag | 32,00 € |
| Verpflegung steuerfrei erstattbar | 89,60 € |
| Steuerfrei auszuzahlen gesamt | 300,10 € |
| Auszahlung an den Mitarbeiter | 332,10 € |
Die 32,00 € gehören in die Lohnabrechnung desselben Monats. Wer sie mit dem Rest steuerfrei auszahlt, hat Lohnsteuer nicht einbehalten – und dafür haftet nach § 42d EStG der Arbeitgeber.
Warum genau 0,30 € die Grenze ist
Steuerfrei sind Reisekostenvergütungen nach § 3 Nr. 16 EStG nur, soweit sie die Werbungskosten nach § 9 EStG nicht übersteigen. Für Fahrten mit dem eigenen Fahrzeug verweist § 9 Abs. 1 Satz 3 Nr. 4a EStG auf die höchste Wegstreckenentschädigung des Bundesreisekostengesetzes: 30 Cent je Kilometer für den Kraftwagen, 20 Cent für andere motorbetriebene Fahrzeuge wie Motorrad oder Moped. Zahlt Ihr Betrieb 0,35 €, sind 0,05 € je Kilometer Arbeitslohn.
Die Verpflegung im selben Blatt
Die Vorlage rechnet die Verpflegungspauschalen nach § 9 Abs. 4a EStG mit: 14 € für den An- und Abreisetag oder eine eintägige Reise über 8 Stunden, 28 € für jeden Tag mit 24 Stunden Abwesenheit. Stellt der Arbeitgeber Mahlzeiten, wird gekürzt – um 20 % der vollen Tagespauschale für ein Frühstück (5,60 €) und um 40 % für ein Mittag- oder Abendessen (11,20 €). Im Beispiel: 4 Tage mit 14 € und 2 Tage mit 28 € ergeben 112,00 €, abzüglich 22,40 € für 2 Frühstücke und 1 Mittagessen bleiben 89,60 € steuerfrei.
Drei Fälle, drei Antworten
- Pkw, 640 km, 0,35 €/km: 32,00 € lohnsteuerpflichtiger Mehrbetrag, Auszahlung 332,10 €.
- Pkw, 1.200 km, Betrieb zahlt nur 0,25 €/km: kein Mehrbetrag, aber 60,00 € Differenz, die der Mitarbeiter in der Steuererklärung als Werbungskosten ansetzt.
- Motorrad, 300 km, 0,30 €/km: steuerfrei sind nur 0,20 €/km, also 30,00 € lohnsteuerpflichtig.
Was Sie eintragen
8 inputs: Fahrzeug, dienstlich gefahrene Kilometer im Monat, Kilometersatz Ihres Betriebs, Tage mit 14 €, Tage mit 28 €, gestellte Frühstücke, gestellte Mittag- und Abendessen, Park-, Maut- und Fahrtnebenkosten. Daraus rechnen 12 formulas den steuerfreien Satz, das Kilometergeld, den steuerfreien Teil, den Mehrbetrag, den Satz über der Grenze, die Werbungskosten-Differenz, die Verpflegung vor und nach Kürzung, die Kürzung selbst, die steuerfreie Summe, die Auszahlung und den steuerpflichtigen Anteil.
Kostenlos im Browser, die Arbeitsmappe für das Lohnkonto
Die Monatsabrechnung läuft vollständig im Browser, ohne Konto, und nichts wird hochgeladen. Die Arbeitsmappe (.xlsx) enthält dieselben 12 Formeln plus ein Fahrtenbuch mit 40 Fahrtzeilen – Datum, Abfahrt, Ziel, Anlass, km – als Einzelnachweis zum Lohnkonto und eine Jahresübersicht mit 12 Monaten, die steuerfreie und steuerpflichtige Beträge getrennt summiert. Das ist der Nachweis, den Sie bei einer Lohnsteuer-Außenprüfung vorlegen.
Zum Vergleich: Ein Steuerberater rechnet sonstige Tätigkeiten rund um den Lohnsteuerabzug nach Zeitgebühr ab, 16,50 bis 41 € je angefangene Viertelstunde (§ 13 StBVV).
Tragen Sie Ihre Kilometer des letzten Monats ein und sehen Sie, welcher Teil Ihrer Erstattung wirklich steuerfrei ist.
15 Sekunden — was es wirklich tut
Häufige Fragen
Was rechnet die Fahrtkostenabrechnung Vorlage?
Aus 8 inputs – Fahrzeug, Kilometer, Kilometersatz, Tage mit 14 €, Tage mit 28 €, Frühstücke, Mittag- und Abendessen, Nebenkosten – rechnen 12 formulas: steuerfreier Satz, Kilometergeld, steuerfreier Teil, Mehrbetrag, Satz über der Grenze, Werbungskosten-Differenz, Verpflegung vor Kürzung, Kürzung, Verpflegung steuerfrei, steuerfrei gesamt, Auszahlung, Anteil steuerpflichtig.
Für wen ist die Vorlage gedacht?
Für Lohnbuchhalter, Personaler und Inhaber kleiner Betriebe in Deutschland, die Mitarbeitern Dienstreisen mit dem privaten Pkw, Motorrad oder Moped erstatten. Auch Arbeitnehmer nutzen sie: Zahlt der Arbeitgeber weniger als 0,30 € je Kilometer, zeigt sie die Differenz, die Sie in der Steuererklärung als Werbungskosten ansetzen.
Warum reicht eine kostenlose Excel-Vorlage nicht?
Eine kostenlose Fahrtkostenabrechnung Vorlage multipliziert nur Kilometer mit Ihrem Satz. Sie trennt nicht den steuerfreien Teil von 0,30 € je Kilometer vom lohnsteuerpflichtigen Mehrbetrag und kürzt die Verpflegungspauschale nicht um 5,60 € je gestelltem Frühstück und 11,20 € je Mittag- oder Abendessen. Genau diese Beträge prüft die Lohnsteuer-Außenprüfung.
Was ist kostenlos?
Die komplette Monatsabrechnung im Browser, ohne Konto: alle 8 inputs und alle 12 formulas, also Kilometergeld, steuerfreier Teil, lohnsteuerpflichtiger Mehrbetrag, Werbungskosten-Differenz, Verpflegung mit Kürzung und Auszahlung gesamt. Die kostenpflichtige Arbeitsmappe ergänzt ein Fahrtenbuch mit 40 Fahrtzeilen und eine Jahresübersicht mit 12 Monaten für das Lohnkonto.
Was kostet die Alternative beim Steuerberater?
Ein Steuerberater rechnet sonstige Tätigkeiten rund um den Lohnsteuerabzug nach Zeitgebühr ab: 16,50 bis 41 € je angefangene Viertelstunde nach § 13 StBVV, die laufende Lohnabrechnung kostet nach § 34 Abs. 2 StBVV 6 bis 30 € je Arbeitnehmer und Monat. Die Arbeitsmappe kostet einmalig 29 US-Dollar, kein Abo.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.