· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
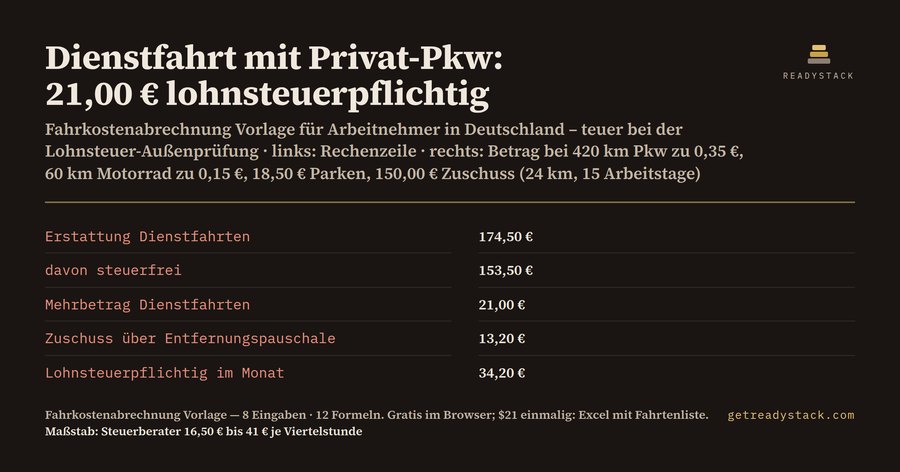
Wer als Arbeitnehmer 420 km Dienstfahrten mit dem eigenen Pkw zu 0,35 € je km abrechnet, hat 21,00 € im Monat lohnsteuerpflichtig – und merkt es oft erst bei der Prüfung. So sieht die Fahrkostenabrechnung für dieses Beispiel aus:
| Position | Betrag |
|---|---|
| Erstattung Dienstfahrten (420 km Pkw zu 0,35 €, 60 km Motorrad zu 0,15 €, 18,50 € Parken) | 174,50 € |
| davon steuerfrei | 153,50 € |
| lohnsteuerpflichtiger Mehrbetrag | 21,00 € |
| Fahrtkostenzuschuss über der Entfernungspauschale | 13,20 € |
| lohnsteuerpflichtig im Monat | 34,20 € |
| lohnsteuerpflichtig aufs Jahr | 410,40 € |
Die Regel hinter der Zahl
Für Dienstfahrten mit dem eigenen Pkw darf der Arbeitgeber höchstens 0,30 € je gefahrenem km steuerfrei erstatten, für Motorrad oder Moped 0,20 €. So steht es in § 9 Abs. 1 Satz 3 Nr. 4a EStG, der auf die höchste Wegstreckenentschädigung nach § 5 BRKG verweist. Zahlt die Firma 0,35 €, sind die 0,05 € darüber Arbeitslohn: bei 420 km genau 21,00 €.
Umgekehrt gilt: Zahlt der Arbeitgeber weniger, etwa 0,15 € beim Motorrad, darf der Arbeitnehmer die Differenz als Werbungskosten ansetzen. Im Beispiel sind das 3,00 € im Monat.
Der Zuschuss für den Arbeitsweg
Der Weg zur ersten Tätigkeitsstätte ist keine Dienstreise. Hier gilt die Entfernungspauschale von 0,38 € je vollem Entfernungs-km, seit 2026 ab dem ersten Kilometer (§ 9 Abs. 1 Satz 3 Nr. 4 EStG). Bei 24 km und 15 Arbeitstagen sind das 136,80 € im Monat.
Bis zu diesem Betrag kann der Arbeitgeber einen zusätzlich gezahlten Fahrtkostenzuschuss mit 15 % pauschaler Lohnsteuer besteuern (§ 40 Abs. 2 Satz 2 EStG). Bei 150,00 € Zuschuss bleiben 13,20 € übrig, die regulär lohnsteuerpflichtig sind. Die pauschale Lohnsteuer auf 136,80 € beträgt 20,52 €.
Warum eine normale Vorlage das nicht zeigt
Eine leere Fahrkostenabrechnung multipliziert km mal Satz und addiert Parkbelege. Sie sagt nicht, welcher Teil steuerfrei bleibt. Bleibt der Mehrbetrag unversteuert, haftet der Arbeitgeber bei der Lohnsteuer-Außenprüfung für die nicht einbehaltene Lohnsteuer (§ 42d EStG).
Drei Fälle mit dem Rechner
Außendienst: 1.200 km zu 0,40 €, 45,00 € Parken, 8 km Arbeitsweg an 20 Tagen, 80,00 € Zuschuss. Ergebnis: 120,00 € Mehrbetrag aus den Dienstfahrten plus 19,20 € Zuschuss über der Pauschale, zusammen 139,20 € im Monat und 1.670,40 € aufs Jahr.
Gleiches Beispiel wie oben, aber die Firma zahlt genau 0,30 € und 0,20 € je km und 100,00 € Zuschuss: lohnsteuerpflichtig 0,00 €.
Und der Ausgangsfall: 34,20 € im Monat, 410,40 € im Jahr.
Was kostenlos ist und was die Vollversion bringt
Im Browser rechnen Sie Ihre eigene Monatsabrechnung vollständig, ohne Konto, mit allen 12 Ergebnissen. Die Excel-Mappe enthält zusätzlich eine Fahrtenliste mit 40 Zeilen (Datum, Start, Ziel, Anlass, km, Fahrzeug, Parken, Beleg-Nr.), die sich selbst in die Abrechnung summiert, eine Jahresübersicht mit 12 Monaten und eine Unterschriftszeile für Arbeitnehmer und Freigabe.
Zum Vergleich: Ein Steuerberater rechnet nach § 13 StBVV 16,50 € bis 41 € je angefangene Viertelstunde ab. Die Vorlage ersetzt keine Beratung im Einzelfall, zeigt aber vorher, wo die Grenze liegt.
15 Sekunden — was es wirklich tut
Häufige Fragen
Was rechnet diese Fahrkostenabrechnung Vorlage?
Sie trägt Dienst-km, den Satz Ihres Arbeitgebers, Parkbelege, Arbeitsweg und Zuschuss ein. Die Vorlage zeigt die Auszahlung, den steuerfreien Teil bis 0,30 € je km Pkw und 0,20 € je km Motorrad, den lohnsteuerpflichtigen Mehrbetrag und ob der Fahrtkostenzuschuss unter der Entfernungspauschale von 0,38 € je km bleibt. Beispiel: 420 km zu 0,35 € ergibt 21,00 € steuerpflichtigen Mehrbetrag. Mit 60 km Motorrad zu 0,15 €, 18,50 € Parken und 150,00 € Fahrtkostenzuschuss (24 km, 15 Arbeitstage, Entfernungspauschale 136,80 €): Erstattung Dienstfahrten 174,50 €, davon steuerfrei 153,50 €, Zuschuss über Entfernungspauschale 13,20 €, lohnsteuerpflichtig 34,20 € im Monat und 410,40 € aufs Jahr.
Für wen ist die Vorlage gedacht?
Für Arbeitnehmer in Deutschland, die Dienstfahrten mit dem eigenen Pkw oder Motorrad abrechnen, und für Lohnbuchhaltungen, die diese Abrechnungen freigeben. Wer mehr als 0,30 € je km erstattet bekommt oder einen Fahrtkostenzuschuss für den Arbeitsweg erhält, sieht hier, welcher Teil in die Gehaltsabrechnung gehört.
Warum reicht eine gewöhnliche Vorlage nicht?
Freie Vorlagen multiplizieren nur km mal Satz. Sie trennen nicht, was über 0,30 € je km als Arbeitslohn gilt, und vergleichen den Zuschuss nicht mit 0,38 € je Entfernungs-km. Bleibt der Mehrbetrag unversteuert, haftet der Arbeitgeber bei der Lohnsteuer-Außenprüfung für die nicht einbehaltene Lohnsteuer (§ 42d EStG).
Was ist kostenlos, was kostet $21?
Kostenlos im Browser: die vollständige Fahrkostenabrechnung für einen Monat mit allen 12 Ergebnissen, ohne Konto. Für $21 einmalig erhalten Sie die Excel-Arbeitsmappe: Fahrtenliste mit 40 Zeilen (Datum, Start, Ziel, Anlass, km, Fahrzeug), Jahresübersicht mit 12 Monaten und Unterschriftszeile – zum Behalten, Wiederverwenden und Einreichen.
Was kostet es, das prüfen zu lassen?
Ein Steuerberater rechnet nach § 13 StBVV eine Zeitgebühr von 16,50 € bis 41 € je angefangene Viertelstunde ab. Die Vorlage kostet $21 einmalig, kein Abo, und Sie sehen das Ergebnis mit Ihren eigenen Zahlen im Browser, bevor Sie etwas bezahlen.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.