· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
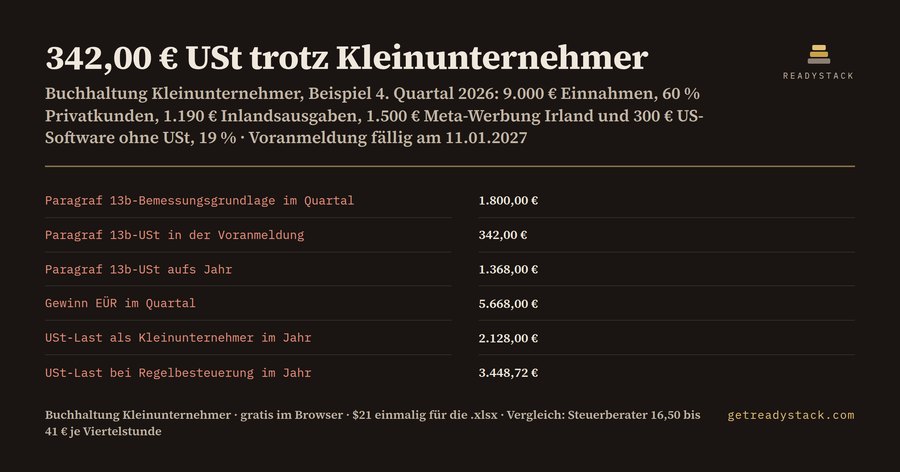
342,00 € Umsatzsteuer schuldet ein deutscher Kleinunternehmer für das 4. Quartal 2026, wenn er 1.500 € Meta-Werbung aus Irland und 300 € US-Software bezahlt hat und auf beiden Rechnungen keine Umsatzsteuer steht. Die Voranmeldung dafür ist am 11.01.2027 fällig. So sieht die Rechnung für das Beispielquartal aus (9.000 € Einnahmen, 60 % Privatkunden, 1.190 € Ausgaben mit deutscher USt):
| Ergebnis | Betrag |
|---|---|
| Paragraf 13b-Bemessungsgrundlage | 1.800,00 € |
| Paragraf 13b-Umsatzsteuer in der Voranmeldung | 342,00 € |
| Paragraf 13b-Umsatzsteuer aufs Jahr | 1.368,00 € |
| Betriebsausgaben EÜR im Quartal | 3.332,00 € |
| Gewinn EÜR im Quartal | 5.668,00 € |
| Echter Preis der Auslandsrechnungen | 2.142,00 € |
| USt-Last als Kleinunternehmer im Jahr | 2.128,00 € |
| USt-Last bei Regelbesteuerung im Jahr | 3.448,72 € |
| Vorteil Kleinunternehmer | 1.320,72 € |
Warum ein Kleinunternehmer hier Umsatzsteuer zahlt
Paragraf 19 UStG befreit Ihre eigenen Umsätze. Er sagt nichts über Leistungen, die Sie einkaufen. Für Leistungen eines Anbieters aus dem EU-Ausland (Paragraf 13b Absatz 1) und aus dem übrigen Ausland (Paragraf 13b Absatz 2 Nummer 1) schuldet der Leistungsempfänger die Steuer, wenn er Unternehmer ist (Paragraf 13b Absatz 5). Kleinunternehmer sind Unternehmer. Deshalb kommt die Meta-Rechnung ohne Umsatzsteuer, und die 19 % landen bei Ihnen.
Paragraf 19 Absatz 1 Satz 2 UStG nimmt Kleinunternehmer seit 2025 von den normalen Erklärungspflichten aus, lässt Paragraf 18 Absatz 4a aber ausdrücklich unberührt. Dort steht: Wer nur Steuer nach Paragraf 13b schuldet, gibt Voranmeldungen ab, und zwar nur für die Zeiträume, in denen diese Steuer anfällt, und dazu eine Jahreserklärung.
Was die 19 % kosten
Vorsteuer dürfen Sie als Kleinunternehmer nicht abziehen. Aus 1.800 € Auslandsrechnungen werden so 2.142,00 € echte Kosten. In der EÜR buchen Sie Rechnung und Steuer als Betriebsausgabe, im Beispiel 3.332,00 € samt Inlandsausgaben. Der Gewinn im Quartal liegt dann bei 5.668,00 €.
Fristen
Die Voranmeldung ist am 10. Tag nach Ablauf des Quartals fällig (Paragraf 18 Absatz 1 UStG). Fällt der Tag auf ein Wochenende, gilt der nächste Werktag (Paragraf 108 Absatz 3 AO). Der 10.01.2027 ist ein Sonntag, also gilt der 11.01.2027. Die Jahreserklärung 2026 geben Sie ohne Steuerberater bis 02.08.2027 ab. Kommt die Voranmeldung zu spät, kann das Finanzamt einen Verspätungszuschlag festsetzen. Es bemisst ihn nach Dauer, Häufigkeit und Höhe der Steuer (Paragraf 152 Absatz 8 AO).
Bleibt die Kleinunternehmerregelung günstiger?
Mit Regelbesteuerung könnten Sie die 342,00 € als Vorsteuer zurückholen. Dafür müssten Sie auf Ihre Einnahmen 19 % abführen; Firmenkunden zahlen sie obendrauf, bei Privatkunden steckt sie im Bruttopreis. Im Beispiel mit 60 % Privatkunden ergibt das 3.448,72 € im Jahr, gegen 2.128,00 € als Kleinunternehmer. Die Kleinunternehmerregelung bleibt 1.320,72 € günstiger.
Das kippt schnell. Bei 4.000 € Meta-Werbung im Quartal steigt die Kleinunternehmer-Last auf 4.028,00 €, und die Regelbesteuerung ist 579,28 € günstiger. Bei nur 10 % Privatkunden kostet die Regelbesteuerung 574,80 € im Jahr und spart 1.553,20 €. Der Verzicht auf die Kleinunternehmerregelung bindet Sie fünf Kalenderjahre (Paragraf 19 Absatz 3 UStG).
So rechnen Sie Ihr Quartal
Tippen Sie Einnahmen, Anteil Privatkunden, Inlandsausgaben und die Netto-Rechnungen ausländischer Anbieter ein. Der Rechner läuft gratis im Browser, nichts wird hochgeladen.
15 Sekunden — was es wirklich tut
Häufige Fragen
Was rechnet dieser Rechner für die Buchhaltung als Kleinunternehmer?
Er rechnet für ein Quartal die Umsatzsteuer, die Sie als Kleinunternehmer nach § 13b UStG auf Rechnungen ausländischer Anbieter ohne USt schulden, etwa Meta-Werbung oder US-Software. Dazu kommen Betriebsausgaben und Gewinn für die EÜR und der Jahresvergleich Kleinunternehmerregelung gegen Regelbesteuerung. Im Beispiel: 342,00 € für die Voranmeldung.
Für wen ist das gedacht?
Für Kleinunternehmer nach § 19 UStG in Deutschland, die ihre Buchhaltung selbst machen und Leistungen von Anbietern im Ausland beziehen: Werbung bei Meta oder Google aus Irland, Software-Abos aus den USA, Freelancer aus dem EU-Ausland. Wer nur Rechnungen mit deutscher Umsatzsteuer bekommt, hat keine § 13b-Steuer.
Kleinunternehmer zahlen doch keine Umsatzsteuer?
Auf die eigenen Umsätze nicht. § 13b Abs. 5 UStG macht aber jeden Unternehmer, also auch Kleinunternehmer, zum Steuerschuldner für bestimmte Leistungen ausländischer Anbieter. § 19 Abs. 1 Satz 2 UStG nimmt die Voranmeldungspflicht nach § 18 Abs. 4a ausdrücklich aus. Vorsteuer dürfen Sie nicht abziehen, die 19 % sind echte Kosten.
Was ist kostenlos, was kostet die Vollversion?
Die ganze Rechnung ist kostenlos im Browser: § 13b-Steuer, EÜR-Werte und der Vergleich mit der Regelbesteuerung für Ihre eigenen Zahlen. Die Vollversion für einmalig $21 ist die .xlsx-Arbeitsmappe mit denselben 10 Live-Formeln, die Sie je Quartal als Beleg zur Voranmeldung ablegen, mit README zu Paragrafen und Fristen.
Was kostet es, die § 13b-Steuer zu übersehen?
Die Steuer selbst bleibt geschuldet, im Beispiel 1.368,00 € im Jahr. Für eine verspätete Voranmeldung kann das Finanzamt einen Verspätungszuschlag nach § 152 AO festsetzen, nach Dauer, Häufigkeit und Höhe der Steuer. Ein Steuerberater rechnet nach StBVV 16,50 bis 41 € je angefangene Viertelstunde ab; die Gratisrechnung dauert etwa zwei Minuten.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.