Voranmeldung rechnen kostenlos
Umsätze im Zeitraum (netto, ohne Umsatzsteuer)
Eingangsrechnungen
Sondervorauszahlung und Zahlung
Pro führt das ganze Steuerjahr: jede Voranmeldung im Jahresjournal, die Sondervorauszahlung 2027 (Kz 38) aus Ihren eigenen Zahlen, Fristenkalender (.ics), CSV und mehrere Firmen – $29 pro Jahr oder $5.99 pro Monat.
Umsatzsteuer-Jahresjournal Pro
Die kostenlose Rechnung macht eine Voranmeldung fertig. Pro hält das ganze Jahr zusammen, damit nichts doppelt oder zu spät gezahlt wird:
- Jahresjournal: jede Voranmeldung mit einem Klick speichern – 12 Monate oder 4 Quartale mit Frist, Kennzahl 83 und Status
- Säumniszuschlag je Zeitraum aus Ihrem echten Gutschrifttag, mit der 3-Tage-Schonfrist bei Überweisung
- Sondervorauszahlung 2027 (Kz 38): Summe Ihrer Kennzahlen 83 plus die Kennzahl 39 aus dem Dezember, davon 1/11 – fällig mit der Januar-Anmeldung am 10.02.2027
- Dezember-Wächter: Kennzahl 39 wird aus der angemeldeten Sondervorauszahlung vorbelegt
- Jahressummen je Kennzahl als Abgleich für die Umsatzsteuer-Jahreserklärung 2026
- Fristenkalender (.ics) mit allen Abgabe- und Zahlterminen 2026 und dem 10.02.2027
- CSV-Export, Sicherung als JSON und Drucken
- Mehrere Firmen oder Mandanten, und 2027 übernimmt Zeitraum, Bundesland und Sondervorauszahlung
Pro für $29 pro Jahr $5.99 pro Monat
| Zeitraum | Frist | Kz 83 | Kz 39 | Gutschrift am | Zahlweg | Säumniszuschlag |
|---|
Jahressummen je Kennzahl
Die Regeln, mit denen gerechnet wird (Stand 26.10.2026)
- Frist: Voranmeldung und Zahlung bis zum 10. Tag nach Ablauf des Zeitraums (§ 18 Abs. 1 UStG). Monatlich, wenn die Steuer des Vorjahres mehr als 9.000 € betrug, sonst vierteljährlich (§ 18 Abs. 2 UStG).
- Dauerfristverlängerung: + 1 Monat für Abgabe und Zahlung (§ 46 UStDV). Monatszahler leisten dafür bis 10. Februar eine Sondervorauszahlung von 1/11 der Vorauszahlungen des Vorjahres (§ 47, § 48 Abs. 2 UStDV).
- Dezember: Die festgesetzte Sondervorauszahlung wird in der letzten Voranmeldung des Jahres abgezogen (§ 48 Abs. 4 UStDV) – im Vordruck USt 1 A 2026 Zeile 49, Kennzahl 39. Die Kennzahl 83 in Zeile 50 ist in jedem Fall auszufüllen.
- Sondervorauszahlung des Folgejahres: Summe der Kennzahlen 83 plus die abgezogene Sondervorauszahlung, davon 1/11. Das Beispiel der amtlichen Anleitung USt 5 E: 39.000 € + 5.000 € = 44.000 €, Sondervorauszahlung 4.000 € – dieser Rechner liefert genau 4.000 €.
- Bemessungsgrundlagen in vollen Euro, Steuer und Vorsteuer mit Cent (Anleitung USt 1 E 2026).
- Wochenende und Feiertag: Fällt das Fristende auf Samstag, Sonntag oder einen gesetzlichen Feiertag, endet die Frist am nächsten Werktag (§ 108 Abs. 3 AO). Gerechnet werden die landesweiten Feiertage Ihres Bundeslands; örtliche Feiertage (z. B. Augsburger Friedensfest) nicht.
- Säumniszuschlag: 1 % des auf 50 € abgerundeten Rückstands je angefangenem Monat (§ 240 Abs. 1 AO). Bei Überweisung zählt der Tag der Gutschrift; bis zu 3 Tage Säumnis bleiben ohne Zuschlag, nicht aber bei Scheck oder Bareinzahlung (§ 240 Abs. 3, § 224 Abs. 2 AO). SEPA-Lastschrift gilt am Fälligkeitstag als entrichtet.
Ein Rechen- und Dokumentationswerkzeug für Ihre eigenen Zahlen, keine Steuer- oder Rechtsberatung. Übermitteln müssen Sie die Voranmeldung selbst über ELSTER oder Ihre Buchhaltungssoftware.
Fragen
Wann trage ich die Sondervorauszahlung in Kennzahl 39 ein?
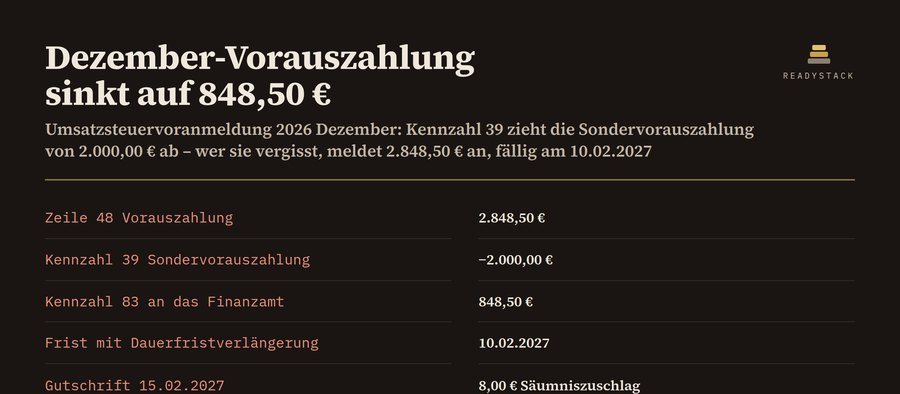
In der letzten Voranmeldung des Jahres, also für Dezember 2026, wenn Sie monatlich mit Dauerfristverlängerung abgeben (Paragraf 48 Absatz 4 UStDV, Vordruck USt 1 A 2026 Zeile 49). Im Beispiel sinkt die Vorauszahlung so von 2.848,50 € auf 848,50 €, fällig am 10.02.2027. Wer vierteljährlich abgibt, leistet keine Sondervorauszahlung und lässt Kennzahl 39 leer.
Wie berechne ich die Sondervorauszahlung 2027?
Sie addieren alle Kennzahlen 83 des Jahres 2026 und zählen die im Dezember abgezogene Kennzahl 39 wieder dazu; davon ist ein Elftel die Sondervorauszahlung (Paragraf 47 UStDV). Das amtliche Beispiel der Anleitung USt 5 E: 39.000 € plus 5.000 € ergibt 44.000 €, Sondervorauszahlung 4.000 €. Anmelden und zahlen bis 10.02.2027. Pro rechnet das aus Ihrem Jahresjournal.
Wann ist die Umsatzsteuervoranmeldung 2026 fällig?
Am 10. Tag nach Ablauf des Monats oder Quartals, mit Dauerfristverlängerung einen Monat später. Fällt der Tag auf ein Wochenende oder einen Feiertag, gilt der nächste Werktag (Paragraf 108 Absatz 3 AO). Die Dezember-Anmeldung 2026 ist deshalb am 11.01.2027 fällig, weil der 10.01.2027 ein Sonntag ist, mit Dauerfristverlängerung am 10.02.2027.
Was kostet es, wenn die Zahlung zu spät beim Finanzamt ankommt?
Je angefangenem Monat 1 % Säumniszuschlag auf den auf 50 € abgerundeten Betrag (Paragraf 240 AO). Bei Überweisung zählt der Tag der Gutschrift, bis zu 3 Tage Verspätung bleiben ohne Zuschlag. Im Beispiel kommen 848,50 € am 15.02.2027 an, fünf Tage nach der Frist: 1 % von 800 € sind 8,00 €. SEPA-Lastschrift gilt am Fälligkeitstag als gezahlt.
Wohin gehören Rechnungen von EU-Firmen ohne Umsatzsteuer, etwa für Werbung oder Software?
Sonstige Leistungen eines Unternehmers aus einem anderen EU-Land, für die Sie die Steuer schulden (Paragraf 13b Absatz 1 UStG), tragen Sie netto in Kennzahl 46 ein; die Steuer von 19 % steht in Kennzahl 47. Bei vollem Vorsteuerabzug ziehen Sie denselben Betrag in Kennzahl 67 wieder ab. Im Beispiel: 420 € netto, 79,80 € Steuer und 79,80 € Vorsteuer.