· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
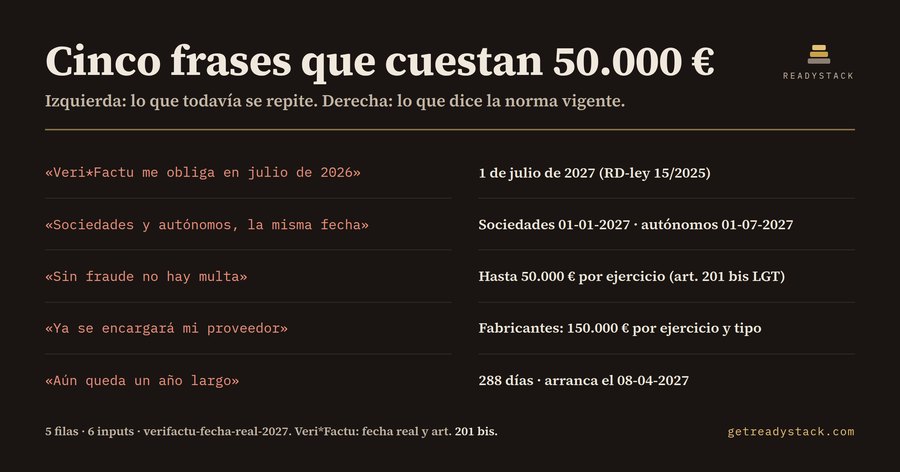
Un autónomo español que abra la calculadora hoy, 16 de septiembre de 2026, ve tres números: 288 días hasta su fecha límite, el 8 de abril de 2027 como día de arranque y 50.000 € de exposición máxima. Ninguno de los tres coincide con lo que devuelve una búsqueda rápida, y esa diferencia es todo el problema.
El Reglamento de los sistemas informáticos de facturación (Real Decreto 1007/2023) iba a entrar en vigor en 2026. El 2 de diciembre de 2025 el Gobierno aprobó el Real Decreto-ley 15/2025, publicado en el BOE el 3 de diciembre y convalidado por el Congreso el 11 de diciembre, que aplazó un año la obligación. Las fechas vigentes son dos, no una: las sociedades que tributan por el Impuesto sobre Sociedades tienen hasta el 1 de enero de 2027, y los autónomos y el resto de contribuyentes hasta el 1 de julio de 2027. La mayoría de los artículos que siguen en la primera página de resultados se escribieron antes de ese aplazamiento y nadie los corrigió: siguen diciendo enero y julio de 2026.
La segunda parte del cálculo es la multa, y ahí el error habitual va en la dirección contraria. El artículo 201 bis de la Ley General Tributaria, introducido por la Ley 11/2021 antifraude, no sanciona un porcentaje de lo facturado: fija una multa de hasta 50.000 € por ejercicio fiscal por la mera tenencia o uso de un sistema que debía estar conforme y no lo está. Y como es una cantidad fija por ejercicio, dos ejercicios sin sistema conforme no son 50.000 €: son 100.000 €.
Quien fabrica o distribuye el software juega otra partida. Para el productor la sanción sube a 150.000 € por ejercicio y por cada tipo distinto de sistema, y su plazo no está en 2027: los productos ofrecidos debían estar adaptados el 29 de julio de 2025. Si eliges ese perfil en la calculadora, el resultado deja de hablar de días que quedan y pasa a decir «plazo vencido»: con tres tipos de programa y un ejercicio, la casilla marca 450.000 €.
El tercer número es el que nadie calcula y el que de verdad decide: la fecha de arranque. Cambiar de programa de facturación no es instalar una aplicación; es migrar series, formar a quien emite y firmar con un proveedor que te entregue la declaración responsable. Si te das doce semanas de margen, el 1 de julio de 2027 se convierte en el 8 de abril de 2027, y los 288 días cómodos se quedan en 204. Para una sociedad con ocho semanas de margen, el 1 de enero de 2027 se convierte en el 6 de noviembre de 2026: 51 días desde hoy.
La extensión pregunta seis cosas —qué eres frente al Reglamento, desde qué fecha cuentas, cuántas semanas de margen quieres, cuántos ejercicios quedarían sin sistema conforme, cuántos tipos de programa comercializas y si ya tienes declaración responsable— y devuelve siete: fecha límite, días restantes, fecha de arranque, días hasta ella, exposición máxima, situación y la norma concreta que fija tu fecha.
Todo el cálculo es gratis, sin clave y sin límite de usos, y funciona igual en la ventana de la extensión y en la página web, porque son el mismo código. La versión completa corta por otro eje, el de la cartera: descarga el cálculo en .csv para el expediente de cada cliente y programa un aviso con fecha para cada sociedad o autónomo que llevas, que es justo lo que una asesoría no puede hacer de memoria cuarenta veces seguidas. Una consulta puntual con un asesor fiscal en España cuesta entre 40 y 70 € la hora, con una media cercana a 53 €/h en 2026.
Preguntas frecuentes
¿Qué hace exactamente esta extensión?
Le dices qué eres frente al Reglamento Veri*Factu (sociedad del Impuesto sobre Sociedades, autónomo, o fabricante de software) y desde qué fecha cuentas. Devuelve tu fecha límite legal, los días que quedan, la fecha en la que tienes que arrancar la migración con el margen que elijas, y tu exposición máxima del artículo 201 bis de la Ley General Tributaria.
¿Para quién es?
Para el autónomo español que todavía factura con una hoja de cálculo o un programa antiguo, para la pyme que tributa por el Impuesto sobre Sociedades, y sobre todo para la asesoría que lleva decenas de carteras y necesita decir a cada cliente una fecha distinta sin volver a leer el Real Decreto cada vez.
¿Por qué no me vale preguntarle a un buscador o a un chatbot?
Porque el calendario cambió tarde. El Real Decreto-ley 15/2025 se publicó en el BOE el 3 de diciembre de 2025 y aplazó un año la obligación, pero miles de artículos siguen diciendo enero y julio de 2026. Una respuesta desactualizada te hace migrar con prisa o confiarte de más.
¿Qué es gratis y qué es de pago?
El cálculo completo es gratis, sin clave y sin límite de usos: fecha límite, días restantes, fecha de arranque, exposición y norma aplicable. La versión completa de 60 $ añade otro eje: descargar el cálculo en .csv para el expediente del cliente y programar avisos con fecha para cada cliente de la cartera.
¿Cuánto costaría preguntárselo a una persona?
Una consulta puntual con un asesor fiscal en España se mueve entre 40 y 70 € la hora, con una media cercana a 53 € en 2026. Una sola consulta cuesta más que la versión completa, y una asesoría que revise plazo y exposición de cincuenta clientes gasta varias horas en repetir el mismo cálculo.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.