· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
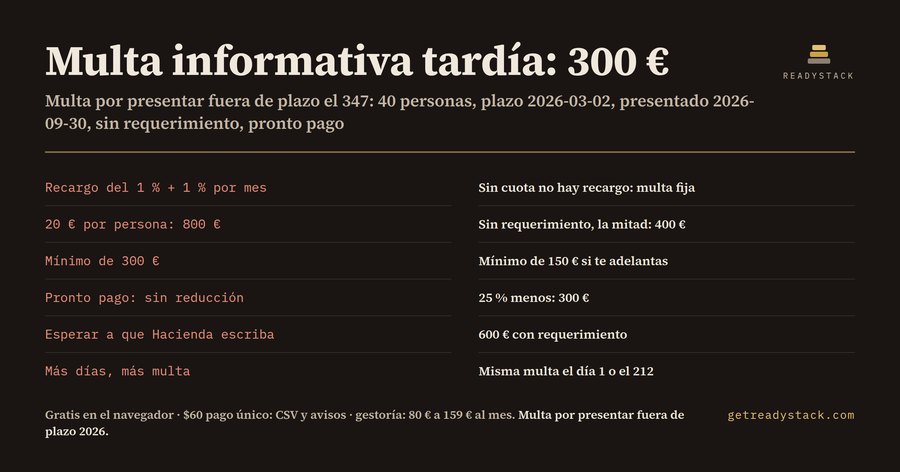
Un 347 con 40 personas declaradas, plazo cerrado el 2 de marzo de 2026 y presentado el 30 de septiembre sin requerimiento cuesta 300 € de multa: lo calculamos para gestorías, asesores fiscales y autónomos en España que descubren una declaración olvidada. Si esa misma pyme espera a que la Agencia Tributaria le escriba, la multa sube a 600 €.
Por qué aquí no hay recargo
Cuando una autoliquidación con cuota se presenta tarde, el artículo 27 de la Ley General Tributaria cobra un recargo del 1 % más un 1 % por cada mes completo. Ese cálculo lo hacen muchas calculadoras gratuitas. Pero el 347, el 349, el 190, el 180 o el 193 no llevan cuota: son declaraciones informativas. Un alta o modificación censal 036 o 037 tampoco. Y un 303 a compensar o a devolver no ingresa nada. Sin cuota no hay porcentaje que aplicar, así que el recargo no existe. Lo que existe es la infracción del artículo 198: una multa fija.
Las cifras del artículo 198
- Informativas: 20 € por cada dato o conjunto de datos referidos a una misma persona o entidad que debía figurar, con un mínimo de 300 € y un máximo de 20.000 €.
- Censales 036 o 037: 400 €.
- Autoliquidaciones y declaraciones sin perjuicio económico: 200 €.
- Si presentas fuera de plazo sin requerimiento previo, la multa y sus límites se reducen a la mitad (artículo 198.2): 10 € por persona, mínimo 150 €, máximo 10.000 €.
- Si pagas en plazo y no recurres, el artículo 188.3 descuenta otro 25 %.
La multa no crece con los días. Presentar el 347 con un día de retraso o con 212 días de retraso cuesta lo mismo. Lo único que cambia la cifra es quién llega primero: tú o el requerimiento.
El caso de ejemplo, cifra a cifra
Estas son las siete salidas de la herramienta con el caso por defecto (informativa, 40 personas, fin de plazo 2026-03-02, presentada 2026-09-30, sin requerimiento, pronto pago):
| Salida | Importe |
|---|---|
| Días de retraso | 212 |
| Multa completa (198.1) | 800 € |
| Multa a la mitad (198.2) | 400 € |
| Reducción del 25 % por pronto pago | 100 € |
| Multa en tu caso | 300 € |
| Multa si esperas al requerimiento | 600 € |
| Ahorro por adelantarte | 300 € |
Tres casos que cambian la respuesta
Una censal 036 presentada tarde después de recibir el requerimiento, sin pronto pago, se queda en los 400 € completos. Un 303 a compensar presentado 72 días tarde, por tu cuenta y pagando en plazo, baja a 75 €. Y un 190 con 1.500 perceptores choca con el tope: 20.000 € si llega el requerimiento, 10.000 € si te adelantas y 7.500 € con el pronto pago; si pagas en plazo tras el requerimiento, serían 15.000 €. La diferencia entre presentar hoy y esperar son 7.500 €.
Lo que hace la extensión
Eliges el tipo de declaración, escribes cuántas personas o entidades debían figurar (sólo para informativas), las dos fechas, si ya ha llegado un requerimiento y si pagarás en plazo. La extensión devuelve las siete cifras en el navegador, sin enviar tus datos a ningún servidor. Si la fecha de presentación no supera el fin de plazo y no hay requerimiento, la multa es 0 €.
Todo el cálculo es gratis, sin clave y sin límite de usos, en Chrome, Edge, Firefox o en la página web. La versión completa añade dos cosas que el cálculo no necesita: exportar el resultado a CSV para el expediente del cliente y programar avisos antes de cada fin de plazo.
Fuente: artículos 198 y 188.3 de la Ley 58/2003, General Tributaria, texto consolidado vigente en 2026. Plazo del 347 de 2026: hasta el 2 de marzo de 2026, según la Agencia Tributaria.
15 segundos — lo que hace de verdad
El recorrido completo
Preguntas frecuentes
¿Qué calcula exactamente esta extensión?
Calcula la multa fija del artículo 198 de la Ley General Tributaria por presentar tarde una declaración sin ingreso: una informativa como el 347, el 349 o el 190, una censal 036 o 037, o una autoliquidación a compensar o a devolver. Con el modelo, las personas declaradas, las fechas, el requerimiento y el pronto pago devuelve la multa en tu caso y el ahorro por adelantarte.
¿Para quién está pensada?
Para gestorías, asesores fiscales, autónomos y administradores de pymes en España que descubren fuera de plazo un modelo 347, 349, 190, 180 o 193, un alta o modificación censal 036 o 037, o un 303 sin ingreso. Sirve para decidir en un minuto si conviene presentar hoy mismo, antes de que la Agencia Tributaria envíe un requerimiento.
¿Por qué no me vale una calculadora gratuita de recargos?
Las calculadoras gratuitas de recargos aplican el 1 % más 1 % por mes del artículo 27, que sólo existe cuando hay cuota que ingresar. Una informativa o una declaración sin ingreso no genera recargo sino una multa fija: 20 euros por persona declarada con mínimo de 300 euros, que baja a la mitad si presentas antes del requerimiento y otro 25 % si pagas en plazo.
¿Qué es gratis y qué pide clave?
Las siete cifras se calculan gratis, sin clave y sin límite de usos, en la extensión y en la página web: días de retraso, multa completa, multa a la mitad, reducción del 25 %, multa en tu caso, multa si esperas al requerimiento y ahorro. La clave de $60, un pago único, sólo se pide al exportar el cálculo a CSV y al programar avisos de fin de plazo.
¿Cuánto costaría este cálculo hecho por una persona?
Una gestoría presencial para autónomos cuesta entre 80 € y 159 € al mes en 2026 según la comparativa de precios de Billeo, y la presentación del 347 suele cobrarse como servicio extra. La extensión resuelve la cifra de la multa en un minuto, en el navegador, y deja las fechas y los importes a la vista para justificar la decisión ante el cliente.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.