· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
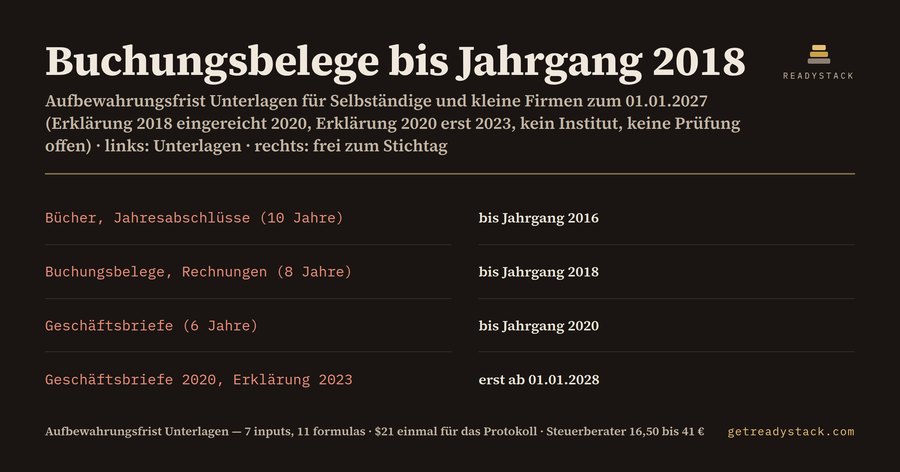
Buchungsbelege bis Jahrgang 2018 dürfen Selbständige und kleine Firmen in Deutschland am 01.01.2027 vernichten – nicht erst 2029, wie es nach der alten 10-Jahres-Frist wäre. Für ein Archiv mit 14 Ordnern Belege aus 2018 und 6 Ordnern Geschäftsbriefen aus 2020 ergibt der Rechner: 14 Ordner dürfen weg, 6 müssen noch ein Jahr bleiben.
| Unterlagen | Frist | zum 01.01.2027 frei bis Jahrgang |
|---|---|---|
| Bücher, Inventare, Jahresabschlüsse | 10 Jahre | 2016 |
| Buchungsbelege, Rechnungen, Kontoauszüge | 8 Jahre | 2018 |
| Geschäftsbriefe, sonstige Unterlagen | 6 Jahre | 2020 |
Warum die Geschäftsbriefe 2020 trotzdem warten
Die sechs Jahre für die Geschäftsbriefe 2020 enden am 31.12.2026. Im Beispiel wurde die Steuererklärung für 2020 aber erst 2023 eingereicht. Die Festsetzungsfrist beginnt mit dem Ende des Jahres, in dem die Erklärung eingeht, und dauert vier Jahre (§ 169 Abs. 2 Nr. 2, § 170 Abs. 2 Nr. 1 AO). Sie endet also am 31.12.2027. Solange sie läuft, endet auch die Aufbewahrungsfrist nicht (§ 147 Abs. 3 Satz 5 AO). Ergebnis: Die Geschäftsbriefe 2020 dürfen erst ab 01.01.2028 weg.
Wäre die Erklärung 2020 schon 2022 eingegangen, endete die Festsetzungsfrist am 31.12.2026 – dann dürften alle 20 Ordner zum 01.01.2027 weg. Genau diese eine Zahl, das Abgabejahr, entscheidet über ein Jahr mehr oder weniger im Keller.
Die Belege 2018: acht statt zehn Jahre
Seit dem 01.01.2025 gilt für Buchungsbelege eine Frist von acht Jahren (§ 147 Abs. 3 AO). Die neue Frist gilt für alle Unterlagen, deren alte Frist am 31.12.2024 noch nicht abgelaufen war (Art. 97 § 19a Abs. 2 EGAO). Für den Jahrgang 2018 endet sie am 31.12.2026. Die Festsetzungsfrist für 2018 lief im Beispiel bis 31.12.2024 (Erklärung 2020 eingereicht), sperrt also nichts mehr.
Ausnahme: Kredit- und Finanzdienstleistungsinstitute, Versicherungen und Wertpapierinstitute wenden weiter die zehn Jahre an (Art. 97 § 19a Abs. 3 EGAO). Für sie sind zum 01.01.2027 nur Belege bis Jahrgang 2016 frei. Der Rechner hat dafür ein eigenes Feld.
Wann nichts vernichtet werden darf
Läuft eine Außenprüfung oder ein Einspruch für diese Jahre, ist die Festsetzungsfrist gehemmt. Der Rechner zeigt dann „gesperrt (Prüfung offen)“ und 0 Ordner frei. Auch Belege, die für spätere Jahre noch zählen – etwa die Rechnung für eine Maschine, die noch abgeschrieben wird –, bleiben im Ordner, solange diese Jahre offen sind.
Was zu früh vernichtet kostet
Kann ein Unternehmen in der Betriebsprüfung die Belege nicht vorlegen, darf das Finanzamt die Besteuerungsgrundlagen schätzen (§ 162 AO). Eine Schätzung fällt selten zu Ihren Gunsten aus. Ein Jahr länger aufzubewahren kostet dagegen nur Regalplatz.
So prüfen Sie Ihr Archiv
- Suchen Sie die Steuerbescheide für den Beleg- und den Briefjahrgang heraus. Das Eingangsdatum der Erklärung steht im Bescheid.
- Tragen Sie die zwei Abgabejahre und die Zahl Ihrer Ordner in den kostenlosen Rechner ein.
- Lesen Sie ab, welche Jahrgänge zum 01.01.2027 frei sind und ab wann der Rest frei wird.
Der Rechner läuft im Browser, nichts wird hochgeladen. Die Arbeitsmappe für die Akte enthält dieselben 11 Formeln, den Plan für die Stichtage 2028 bis 2030 und ein Vernichtungsprotokoll mit 20 Zeilen.
Am 01.01.2028 rückt jeder Grenzjahrgang um ein Jahr vor: Bücher bis 2017, Buchungsbelege bis 2019, Geschäftsbriefe bis 2021.
15 Sekunden — was es wirklich tut
Häufige Fragen
Welche Unterlagen darf ich am 01.01.2027 vernichten?
Ohne offene Festsetzungsfrist: Bücher, Inventare und Jahresabschlüsse bis Jahrgang 2016 (10 Jahre), Buchungsbelege, Rechnungen und Kontoauszüge bis Jahrgang 2018 (8 Jahre), Geschäftsbriefe und sonstige Unterlagen bis Jahrgang 2020 (6 Jahre), § 147 Abs. 3 und 4 AO. Der Rechner prüft mit 7 inputs und 11 formulas, ob die Festsetzungsfrist einen dieser Jahrgänge noch sperrt.
Für wen ist der Rechner gedacht?
Für Selbständige, Inhaber kleiner Firmen und Buchhalter in Deutschland, die zum Jahreswechsel das Archiv aufräumen. Kredit- und Finanzdienstleistungsinstitute, Versicherungen und Wertpapierinstitute behalten nach Art. 97 § 19a Abs. 3 EGAO die alte Frist von 10 Jahren für Buchungsbelege; dafür gibt es das Feld Institut = 1.
Reicht nicht eine kostenlose Fristenliste?
Eine Liste nennt 10, 8 oder 6 Jahre. Sie prüft nicht, ob die vierjährige Festsetzungsfrist Ihres Jahrgangs noch läuft. Im Beispiel wurde die Erklärung für 2020 erst 2023 eingereicht: Die Festsetzungsfrist endet am 31.12.2027, also dürfen die Geschäftsbriefe 2020 erst ab 01.01.2028 weg, obwohl die 6 Jahre am 31.12.2026 enden.
Was ist kostenlos und was kostet die Vollversion?
Kostenlos ist die ganze Prüfung für einen Stichtag im Browser: Grenzjahrgänge, Festsetzungsfristen, Freigabedatum, im Beispiel 14 Ordner frei und 6 Ordner gesperrt. Die einmal bezahlte .xlsx-Arbeitsmappe ergänzt den Plan für die drei folgenden Stichtage und ein Vernichtungsprotokoll mit 20 Zeilen als Nachweis für die Akte.
Was kostet die Prüfung beim Steuerberater?
Steuerberater rechnen solche Fragen meist nach Zeit ab: Die Zeitgebühr nach § 13 StBVV beträgt 16,50 bis 41 € je angefangene Viertelstunde. Der Rechner beantwortet die Frage, welcher Jahrgang weg darf, kostenlos; die Arbeitsmappe hält das Ergebnis mit Datum für Ihre Akte fest.
Wann ändert sich das Ergebnis wieder?
Am 01.01.2028 rückt jeder Grenzjahrgang um ein Jahr vor, weil die Frist nach § 147 Abs. 4 AO mit dem Schluss des Kalenderjahres beginnt: dann Bücher bis 2017, Buchungsbelege bis 2019, Geschäftsbriefe bis 2021. Prüfen Sie die Festsetzungsfrist für jeden neuen Jahrgang erneut.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.