· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
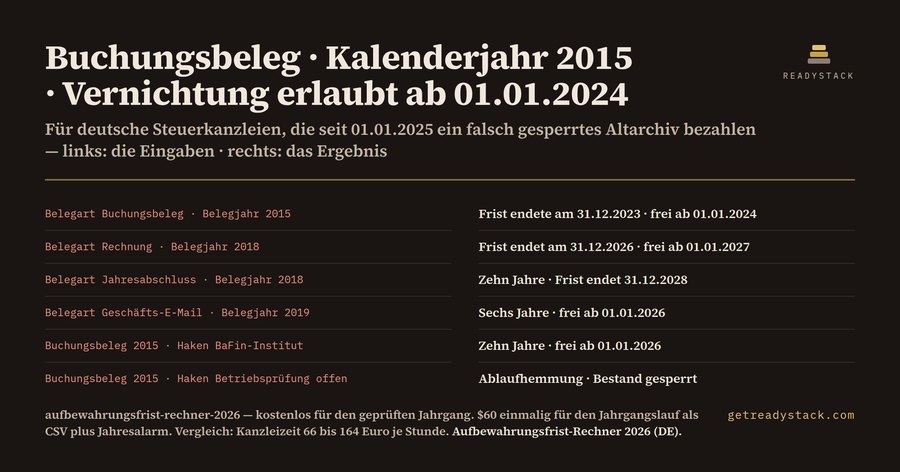
Ein Buchungsbeleg aus dem Jahr 2015 durfte in einer deutschen Steuerkanzlei seit dem 01.01.2024 vernichtet werden — die Frist endete am 31.12.2023, nicht am 31.12.2025. Wer denselben Ordner heute noch im Archiv stehen hat, lagert ihn das dritte Jahr zu lang. Bei 120 Ordnern und 12 Euro Archivkosten je Ordner und Jahr sind das 4320 Euro, die in einem Bestand gebunden sind, den niemand mehr aufbewahren muss.
Der Grund ist das Vierte Bürokratieentlastungsgesetz. Es hat die handels- und steuerrechtliche Aufbewahrungsfrist für Buchungsbelege und Rechnungen zum 01.01.2025 von zehn auf acht Jahre verkürzt — §147 Abs. 3 Satz 1 AO, §257 Abs. 4 HGB, §14b Abs. 1 UStG. Die Änderung hat in vielen Archiven noch nichts bewegt, weil sie an zwei Stellen unangenehm ist: Sie gilt nicht für alles, und sie gilt nicht für jeden zum selben Tag.
Nicht für alles: Handelsbücher, Inventare, Jahresabschlüsse, Eröffnungsbilanzen und Lageberichte bleiben bei zehn Jahren. Ein Jahresabschluss aus 2018 ist also erst ab dem 01.01.2029 frei, während die Buchungsbelege desselben Geschäftsjahres schon ab dem 01.01.2027 fallen dürfen. Empfangene und abgesandte Geschäftsbriefe, auch E-Mails, stehen bei sechs Jahren (§147 Abs. 1 Nr. 2 und Nr. 3 AO), Lohnkonten ebenfalls bei sechs Jahren (§41 Abs. 1 Satz 9 EStG). Eine Geschäfts-E-Mail aus 2019 ist damit seit dem 01.01.2026 frei.
Nicht für jeden zum selben Tag: Die kurze Frist greift nur bei Belegen, deren alte Zehnjahresfrist am 01.01.2025 noch lief. Ein Beleg aus 2014 bleibt deshalb bei zehn Jahren, ein Beleg aus 2015 fällt auf acht. Und für Unternehmen unter der Aufsicht der BaFin verschiebt §27 Abs. 40 Satz 2 UStG diesen Stichtag auf den 01.01.2026. Dasselbe Belegjahr 2015 ergibt in einer normalen GmbH das Vernichtungsdatum 01.01.2024, in einem beaufsichtigten Institut den 01.01.2026. Zwei Jahre Unterschied, eine einzige Checkbox.
Die dritte Stelle, an der Fristentabellen schweigen, ist die Ablaufhemmung. Nach §147 Abs. 3 Satz 5 AO endet die Aufbewahrungsfrist nicht, solange die Festsetzungsfrist für die betroffenen Steuern läuft. Die Festsetzungsfrist beträgt vier Jahre ab Ablauf des Kalenderjahres, in dem die Erklärung abgegeben wurde; wurde nie eine abgegeben, kommt die dreijährige Anlaufhemmung dazu. Wer dann noch eine offene Betriebsprüfung, einen Einspruch oder eine Steuerfahndung hat, bekommt kein Datum — er bekommt eine Sperre. Eine Tabelle sagt das nicht, weil eine Tabelle Ihren Fall nicht kennt.
Genau diese drei Prüfungen macht der Aufbewahrungsfrist-Rechner 2026, eine Browser-Erweiterung für Chrome, Edge und Firefox. Sie wählen eine von fünf Belegarten, tippen das Kalenderjahr des Belegs, das Jahr der Erklärungsabgabe und das heutige Jahr ein, setzen bei Bedarf die beiden Haken für BaFin-Aufsicht und offene Prüfung und bekommen acht Werte zurück: Frist in Jahren, Rechtsgrundlage, Ende der Aufbewahrungsfrist, Ende der Festsetzungsfrist, frühestes Vernichtungsdatum, Status, Jahre über der Frist und die darin gebundenen Archivkosten.
Der letzte Wert beendet die Diskussion im Haus, der vorletzte betrifft das Löschkonzept: Ab dem Vernichtungsdatum ist die Aufbewahrung keine gesetzliche Pflicht mehr. Was danach liegen bleibt, liegt ohne diese Rechtsgrundlage da und braucht eine eigene Begründung.
Die Rechnung selbst ist kostenlos, unbegrenzt, ohne Schlüssel und ohne Wasserzeichen; sie läuft vollständig im Browser, Belegdaten gehen nirgendwohin. Zum Vergleich: §13 StBVV rechnet Kanzleizeit seit dem 01.07.2025 mit 16,50 bis 41 Euro je angefangene Viertelstunde ab, also 66 bis 164 Euro je Stunde.
Häufige Fragen
Was macht der Aufbewahrungsfrist-Rechner 2026 genau?
Er nennt für einen konkreten Beleg das früheste Datum, an dem Sie ihn vernichten dürfen. Sie wählen eine von fünf Belegarten, geben das Kalenderjahr des Belegs und das Jahr der Steuererklärung ein. Der Rechner setzt die Frist nach §147 AO, §257 HGB, §14b UStG oder §41 EStG an, prüft den BEG-IV-Stichtag und verlängert um die Festsetzungsfrist.
Für wen ist die Erweiterung gedacht?
Für Buchhalterinnen, Steuerfachangestellte und Büroleitungen in deutschen KMU und Steuerkanzleien, die ein Altarchiv auflösen, einen Umzug planen oder ein DSGVO-Löschkonzept schreiben müssen. Auch für Datenschutzbeauftragte, die belegen müssen, ab wann eine gesetzliche Aufbewahrungspflicht als Rechtsgrundlage entfällt.
Warum reicht eine kostenlose Fristentabelle nicht?
Eine Tabelle nennt die Jahreszahl, aber nicht Ihr Datum. Sie verschweigt zwei Stellen, an denen das Ergebnis kippt: den BEG-IV-Stichtag, der die Achtjahresfrist nur auf Belege anwendet, deren alte Zehnjahresfrist am 01.01.2025 noch lief, und die Ablaufhemmung nach §147 Abs. 3 Satz 5 AO bei offener Festsetzungsfrist.
Was ist kostenlos und was kostet den Schlüssel?
Kostenlos ist die vollständige Rechnung für alle fünf Belegarten, unbegrenzt oft, ohne Schlüssel und ohne Wasserzeichen. Der Schlüssel für 60 Dollar schaltet zwei andere Dinge frei: den CSV-Export der gesamten Vernichtungsliste über alle Jahrgänge zum Abheften und einen Jahresalarm, der am 2. Januar die neu frei gewordenen Jahrgänge meldet.
Was kostet dieselbe Auskunft beim Steuerberater?
Nach §13 StBVV in der seit 01.07.2025 geltenden Fassung rechnet eine Kanzlei die Zeitgebühr mit 16,50 bis 41 Euro je angefangene Viertelstunde ab, also 66 bis 164 Euro je Stunde. Eine Archivfreigabe über mehrere Jahrgänge kostet damit leicht mehrere Hundert Euro, jedes Mal wenn Sie sie brauchen.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.